Viļņas iedzīvotājs Paulis, 39 gadus vecs, atmaksāja aizdevumu pirms termiņa un aprēķināja: ietaupīja 18 400 eiro, taču izdevīgāk būtu bijis investēt
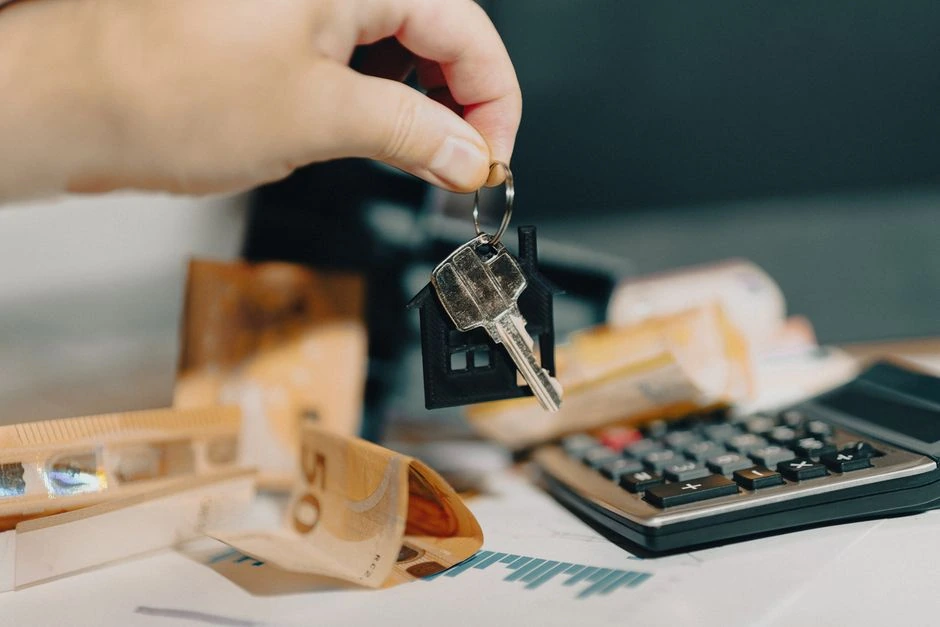
165 000 eiro mājokļa kredītu Paulis (vārds mainīts) noslēdza pirms termiņa, lai gan saskaņā ar sākotnējo grafiku līdz pēdējam maksājumam bija atlikuši 11 gadi. 39 gadus vecais Viļņas iedzīvotājs tajā laikā izvēlējās skaidru mērķi: vairs neveikt ikmēneša maksājumu bankai un vairs nebūt atkarīgam no mainīgajām procentu likmēm. Vēlāk viņš apsēdās ar kalkulatoru un ieraudzīja rezultātu, kas viņam pašam šķita neviennozīmīgs.
Aizdevuma procentu likme bija 5,2 procenti. Paulis aprēķina, ka, atmaksājot aizdevumu pirms termiņa, viņš izvairījās no aptuveni 18 400 eiro nākotnes procentu maksājumiem. Tomēr viņš salīdzināja šo lēmumu ar citu iespēju: atstāt tos pašus 18 400 eiro ieguldītus plaši diversificētā fondā. Ja fonda vidējā gada peļņa desmit gadu laikā būtu 6 procenti, pēc salikto procentu principa summa pieaugtu līdz aptuveni 32 000 eiro.
Divi ceļi tai pašai summai
Paula salīdzinājums nav tikai par to, cik daudz naudas palika kontā. Atmaksājot aizdevumu, viņš guva garantētu labumu: vairs nebija jāmaksā nākotnes 5,2 procentu procenti no atlikušās parāda daļas. Pēc viņa aprēķiniem, šis ieguvums atlikušajā aizdevuma termiņā veidoja 18 400 eiro.
Investēšanas scenārijā aprēķins ir citāds. 18 400 eiro, ik gadu vidēji pieaugot par 6 procentiem, desmit gadu laikā teorētiski pārvērstos par aptuveni 32 000 eiro. Tas nozīmētu aptuveni 13 600 eiro pieaugumu no sākotnējās summas. Paulis šos divus skaitļus salīdzināja vienkārši: aizdevuma dzēšana pasargāja no 18 400 eiro procentu maksājumiem, savukārt ieguldītā summa varēja būt aptuveni 32 000 eiro vērta.
| Kas | Summa eiro | Piezīme |
|---|---|---|
| Mājokļa aizdevums sākumā | 165 000 | Procentu likme – 5,2 procenti |
| Atlikušais sākotnējais aizdevuma termiņš | 11 gadi | Tik ilgi saskaņā ar grafiku būtu bijis jāmaksā |
| Novērstie procentu maksājumi | 18 400 | Paula aprēķinātais ieguvums, dzēšot aizdevumu pirms termiņa |
| 18 400 eiro vērtība pēc 10 gadiem | aptuveni 32 000 | Ja fonda vidējā peļņa būtu 6 procenti gadā |
| Ieguldījuma pieaugums | aptuveni 13 600 | 32 000 mīnus 18 400 eiro |
Šajā vietā Paulis arī formulē savu secinājumu: finansiālais miers viņam varēja izmaksāt vairāk, nekā būtu izmaksājis lēmums investēt. Viņš nesaka, ka aizdevuma dzēšana bija kļūda. Viņam bija svarīgi zināt, ka darba zaudēšanas vai ienākumu samazināšanās gadījumā nebūs jādomā par lielu ikmēneša maksājumu. Tomēr tikai pēc viņa izvēlētā investēšanas pieņēmuma potenciālais kapitāls pēc desmit gadiem būtu lielāks.
Pieņēmumi, no kuriem atkarīga atbilde
Paula salīdzinājums balstās uz vairākiem nosacījumiem. Pirmkārt, 18 400 eiro ir viņa aplēstā nākotnes procentu maksājumu summa, kas būtu samaksāta atlikušajos 11 gados, ņemot vērā viņam piemēroto 5,2 procentu likmi un konkrēto atlikušo maksājumu grafiku. Ja procentu likme būtu samazinājusies, ietaupītie procentu maksājumi varētu būt mazāki. Ja tā būtu palielinājusies, ieguvums no pirmstermiņa atmaksas būtu lielāks.
Otrs pieņēmums ir 6 procentu vidējā fonda gada peļņa un desmit gadu periods. Šāda peļņa nav ne noguldījuma procenti, ne garantija. Fonda vērtība atsevišķos gados var kristies, un rezultāts ir atkarīgs no izvēlētajiem fondiem, komisijas maksām, investēšanas brīža un tā, vai cilvēks saglabā ieguldījumu tirgus lejupslīdes laikā. Paulis arī salīdzina vienreizēju 18 400 eiro ieguldījumu ar procentiem, kurus viņš nebūtu maksājis ilgākā, 11 gadu periodā. Sadalot maksājumus citādi vai investējot pa daļām, gala rezultāts būtu citāds.
Aprēķinā nav ņemtas vērā iespējamās investēšanas komisijas maksas, inflācija un individuālā nodokļu situācija. Nav iekļauts arī cits praktisks jautājums: vai cilvēks, neatmaksājot aizdevumu pirms termiņa, patiešām konsekventi būtu investējis visu summu, nevis izmantojis to citām vajadzībām. Tāpēc tabula parāda vienu finanšu scenāriju, nevis universālu noteikumu.
Kas nepiekrīt
Paula kaimiņš, kuram arī ir mājokļa kredīts, viņa salīdzinājumu investēšanas ziņā sauc par pārāk optimistisku. Viņa arguments ir vienkāršs: izvairīšanās no 5,2 procentu maksājumiem bija patiess un uzreiz aprēķināms rezultāts, savukārt 6 procentu fonda peļņa pastāv tikai kā ilgtermiņa vidējais pieņēmums. Nelabvēlīgā tirgus periodā pēc desmit gadiem fonda vērtība var būt mazāka, nekā cilvēks plānoja, jo īpaši tad, ja nauda vajadzīga konkrētā dienā.
No otras puses, finanšu konsultants, ar kuru Paulis pārrunāja savus aprēķinus, redz arī otru pusi. Cilvēkam, kurš investē ilgtermiņā, aizdevums ar 5,2 procentu likmi ne vienmēr automātiski nozīmē, ka visa brīvā summa jānovirza pirmstermiņa atmaksai. Ja ģimenei ir finanšu rezerve, stabili ienākumi un tā tolerē tirgus svārstības, daļu līdzekļu var novirzīt aizdevumam, bet daļu – investīcijām. Tomēr šāds lēmums atstāj parādu un prasa disciplīnu, ko kalkulators neņem vērā.
Paulim svarīgākā palika nevis hipotētiskā 32 000 eiro summa, bet mazāki ikmēneša izdevumi un sajūta, ka mājoklis pieder viņam bez saistībām pret banku. Viņa kaimiņam svarīgāks ir likvīds kapitāls, ko nepieciešamības gadījumā var izmantot, nevis visus līdzekļus novirzīt nekustamajā īpašumā. Abi aprēķini sākas ar tiem pašiem 18 400 eiro, bet balstās uz atšķirīgu attieksmi pret risku.
Bet vai jūs aprēķinājāt, cik jums izmaksātu aizdevuma pirmstermiņa atmaksa vai investēšana? Uzrakstiet savus skaitļus komentāros.
Komentāri
Uzrakstīt komentāru
Vairāk par šo tēmu
Visas tēmas ziņas

Meklējat vairāk?
Esiet pirmais un sāciet diskusiju.