Kenijoje pinigus telefonu siuntė jau 2007-aisiais: kaip paprastas mobilusis sukėlė finansų revoliuciją
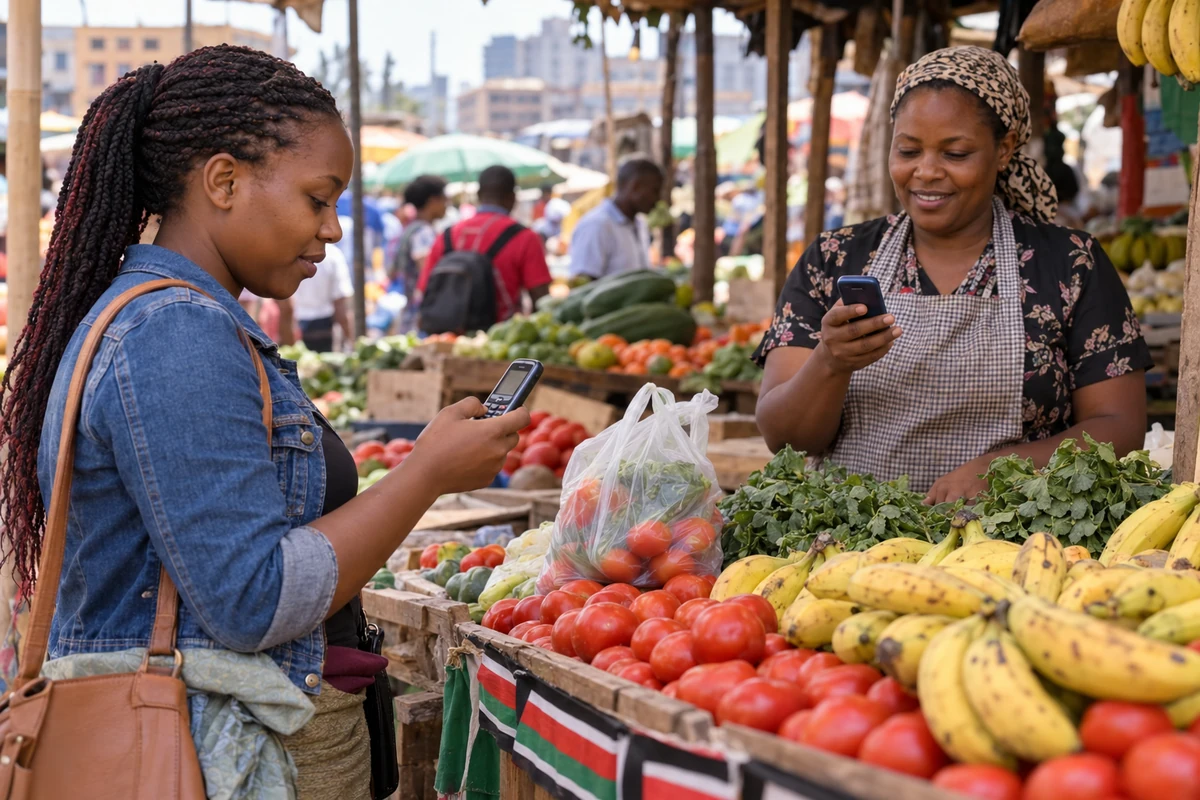
Kol atsiskaitymas telefonu daugeliui europiečių dar atrodė ateities patogumas, Kenijoje jau veikė paslauga, leidusi paprastu mobiliuoju siųsti ir gauti pinigus. Nereikėjo nei išmaniojo telefono, nei banko programėlės, nei tradicinės banko sąskaitos. 2007 metų kovą pradėjusi veikti „M-PESA“ tapo vienu ryškiausių pavyzdžių, kaip kasdienę problemą sprendžianti technologija gali pakeisti milijonų žmonių įpročius. Jos sėkmę lėmė prieinama paslauga ir platus vietinių tarpininkų tinklas.
Ši istorija dažnai pasakojama kaip Afrikos pergalė prieš technologiškai pažangesnius regionus. Toks palyginimas patrauklus, tačiau tikroji „M-PESA“ reikšmė dar įdomesnė. Kenijoje telefonas tapo finansinių paslaugų priemone žmonėms, kuriems įprastas bankas buvo sunkiai pasiekiamas. Europoje mokėjimai vystėsi kitokiu keliu: gyventojai jau naudojosi kortelėmis, pavedimais ir kitomis bankų paslaugomis. Kenijos išskirtinumas buvo gebėjimas sukurti veikiančią alternatyvą ten, kur vien bankų skyrių ir bankomatų plėtros nepakako.
Viskas prasidėjo nuo paprasto poreikio – nusiųsti pinigų namo
„M-PESA“ komerciškai pradėjo veikti 2007 metų kovo 6 dieną. Paslaugą Kenijoje pristatė mobiliojo ryšio bendrovė „Safaricom“, bendradarbiavusi su „Vodafone“. Projekto kūrimą iš dalies finansavo ir Jungtinės Karalystės tarptautinės plėtros institucija. Taigi tai buvo kelių partnerių projektas, kurio sėkmę vėliau nulėmė pritaikymas vietos poreikiams. Pirminis pasiūlymas buvo labai konkretus: suteikti galimybę paprastais telefonais pervesti pinigus kitiems žmonėms.
Toks poreikis Kenijoje buvo aiškus. Mieste dirbantis žmogus galėjo norėti perduoti dalį uždarbio šeimai, gyvenančiai toliau nuo banko skyriaus. Iki mobiliųjų pinigų paplitimo tam neretai pasitelkdavo pažįstamus ar autobusų vairuotojus. Pervedimo paslauga leido šį procesą organizuoti kitaip. „M-PESA“ pradėta reklamuoti paprasta žinute „Siųsk pinigus namo“, o jos pasiūlymas apėmė grynųjų įmokėjimą, išėmimą ir pervedimus į kitus telefono numerius. Finansų prieinamumo organizacijos FSD Kenya duomenimis, per mažiau nei metus paslauga pasiekė du milijonus klientų.
Telefonas buvo tik viena sistemos dalis
„M-PESA“ veikimo principą galima paaiškinti paprastai. Užsiregistravęs klientas ateina pas įgaliotą agentą ir perduoda grynuosius. Jo mobiliojoje piniginėje atsiranda atitinkamas elektroninis likutis, kurį galima pervesti kitam žmogui. Gavėjas gali pinigus pasilikti elektronine forma arba kreiptis į agentą ir juos išsigryninti. Šiam procesui išmanusis telefonas nereikalingas. Pasaulio banko aprašyme pabrėžiama, kad būtent galimybė naudoti paprastą mobilųjį padėjo paslaugą padaryti prieinamą plačiam gyventojų ratui.
Ne mažiau svarbūs už telefonus buvo vietiniai agentai. Jais tapdavo nedidelės parduotuvės, mobiliojo ryšio prekių pardavėjai, degalinės ir kitos prekybos vietos. Jos atlikdavo grynųjų įmokėjimo bei išėmimo funkciją. Pasaulio banko tyrime nurodoma, kad agentų skaičius išaugo nuo maždaug 4 tūkst. 2008 metų pradžioje iki daugiau kaip 88 tūkst. 2013-aisiais. Paslaugai plečiantis, vis daugiau žmonių galėjo pasiekti tokį punktą netoli namų. Todėl „M-PESA“ sėkmę galima aiškinti kaip telefono ir fizinio aptarnavimo tinklo derinį: skaitmeninis pervedimas buvo naudingas, nes gavėjas turėjo kur gauti grynuosius.
Ar Kenijoje jau 2007 metais telefonu mokėta už pirkinius?
Čia svarbu atskirti paslaugos pradžią nuo vėlesnės jos plėtros. 2007 metais „M-PESA“ pirmiausia buvo kuriama pinigams įmokėti, išsiimti ir pervesti. Elektroninį likutį buvo galima perduoti kitam vartotojui, tarp jų ir prekių ar paslaugų pardavėjui, tačiau tai dar nebuvo visa vėliau susiformavusi prekybininkų atsiskaitymo sistema. Todėl teiginys, kad nuo pat pirmos dienos Kenija turėjo šiandieninį mobiliojo atsiskaitymo parduotuvėse modelį, pernelyg suspaudžia istoriją. Kasdienės prekybos funkcijos vystėsi palaipsniui.
Svarbus etapas buvo 2013 metų birželį pristatyta „Lipa na M-PESA“ paslauga, skirta atsiskaitymams su verslu. „Safaricom“ veiklos istorijoje ji išskiriama atskirai nuo 2007 metų pradžios. 2014 metų bendrovės ataskaitoje paaiškinama, kad sprendimas turėjo padėti mažoms ir vidutinėms įmonėms priimti bei valdyti mokėjimus negrynaisiais. Iki 2014 metų kovo pabaigos jame buvo užregistruota daugiau kaip 122 tūkst. prekybininkų. Taigi pradinis šeimos narių ir pažįstamų pinigų pervedimo įrankis išaugo į gerokai platesnę kasdienių mokėjimų infrastruktūrą.
Europa tuo metu jau seniai mokėjo ir negrynaisiais
Palyginimas su Europa, kuri esą 2007 metais dar atsiskaitė tik grynaisiais, neatitinka tikrovės. Europos Centrinio Banko duomenimis, tais metais Europos Sąjungoje atlikta apie 73,8 mlrd. mokėjimo operacijų negrynaisiais, o kortelės sudarė maždaug 37 proc. jų skaičiaus. Taip pat buvo plačiai naudojami kredito pervedimai ir tiesioginis debetas. ECB statistika rodo, kad 2000–2007 metais mokėjimų negrynaisiais skaičius ES vidutiniškai augo po 7 proc. per metus. Vadinasi, skaitmeninių finansų plėtra Europoje jau vyko.
Tačiau Kenijos pavyzdys išsiskyrė tuo, kam ir kaip paslauga buvo pritaikyta. „M-PESA“ pradžioje galėjo būti naudojama paprastais 2G telefonais, o banko sąskaita mobiliesiems pinigams nėra būtina. Tai skiriasi nuo bankininkystės programėlės, per kurią žmogus telefone valdo jau turimą banko sąskaitą. Šis skirtumas padeda suprasti, kodėl mobilieji pinigai galėjo taip sparčiai paplisti tarp gyventojų, kuriems tradicinės bankininkystės paslaugos buvo sunkiau prieinamos. Telefonas čia tapo savarankišku įėjimu į finansines paslaugas.
Ribota bankų infrastruktūra paskatino ieškoti kito kelio
„M-PESA“ istoriją galima vadinti technologinio peršokimo pavyzdžiu. Daliai gyventojų nereikėjo laukti, kol netoliese bus atidarytas banko skyrius ar įrengtas bankomatas. Pasaulio bankas pažymi, kad rečiau apgyvendintose Kenijos vietovėse bankams ne visada apsimokėjo kurti tradicinę infrastruktūrą: numatomos veiklos apimtys galėjo nepadengti skyriaus išlaikymo sąnaudų. Mobiliojo ryšio tinklas ir vietinės prekybos vietos suteikė galimybę paslaugą pasiekti kitu būdu. Tai buvo praktiškas atsakas į konkrečias sąlygas.
Svarbų vaidmenį atliko ir reguliuotojo sprendimai. FSD Kenya paslaugos istorijoje nurodo, kad 2007 metais dar nebuvo būtent tokiai mobiliųjų pinigų paslaugai pritaikytų taisyklių. Kenijos centrinis bankas pasirinko rizika grįstą požiūrį ir leido inovacijai pradėti veikti. Šį sprendimą galima vertinti kaip vieną iš aplinkybių, padėjusių išbandyti naują modelį. Kenijos pavyzdys rodo, kad vien techninės idėjos neužtenka: reikėjo operatoriaus, agentų, vartotojų pasitikėjimo ir galimybės paslaugą teisėtai plėtoti.
Poveikis pasiekė gerokai toliau nei patogesni atsiskaitymai
Mobiliųjų pinigų reikšmė buvo nagrinėjama ir moksliniuose tyrimuose. 2016 metais žurnale „Science“ paskelbtame Tavneet Suri ir Williamo Jacko darbe apskaičiuota, kad geresnė prieiga prie „M-PESA“ prisidėjo prie maždaug 194 tūkst. Kenijos namų ūkių išėjimo iš skurdo. Tai atitiko apie 2 proc. šalies namų ūkių. Tyrėjai poveikį siejo su finansinio elgesio pokyčiais, didesniu atsparumu sukrėtimams, taupymu ir darbo pasirinkimų pokyčiais. Ypač ryškus poveikis nustatytas moterų vadovaujamuose namų ūkiuose.
Šių rezultatų nereikėtų suprasti kaip pažado, kad vien telefono paslauga savaime panaikina skurdą. Tai konkretaus tyrimo vertinimas, paremtas tam tikro laikotarpio duomenimis ir metodika. Tačiau jis padeda paaiškinti, kodėl greitesnis pinigų gavimas gali būti svarbesnis už paprastą patogumą. MIT tyrimo pristatyme aptariama galimybė lengviau pasiekti platesnį pagalbos ratą ir greičiau sulaukti pervedimų susidūrus su sunkumais. Tokiu atveju finansinės paslaugos vertė atsiskleidžia per realią galimybę susitvarkyti su netikėtomis išlaidomis ar pajamų praradimu.
Mobilieji pinigai tapo pasauline sistema, tačiau Afrika išlieka svarbia jos dalimi
2026 metais paskelbtos GSMA ataskaitos duomenimis, 2025-aisiais pasaulyje buvo apie 2,3 mlrd. registruotų mobiliųjų pinigų sąskaitų, iš kurių 593 mln. buvo aktyvios per 30 dienų laikotarpį. Bendra metinė operacijų vertė siekė apie 2,1 trln. JAV dolerių. Šie skaičiai apima pasaulinę rinką, o ne vien Keniją ar „M-PESA“. Taip pat svarbu nepainioti sąskaitų skaičiaus su žmonių skaičiumi: vienas vartotojas gali turėti daugiau nei vieną sąskaitą.
GSMA nurodo, kad daugiausia naujų registruotų ir aktyvių sąskaitų 2025 metais atsirado Užsachario Afrikoje. Vis dėlto paslaugų plėtra nepašalino visų problemų: organizacija atkreipia dėmesį į sukčiavimą, vartotojų apsaugą, finansinį raštingumą ir skirtingų sistemų sąveiką. Todėl ši istorija neturėtų virsti teiginiu, kad visas žemynas vienodai aplenkė likusį pasaulį. Kenija tapo vienu ryškiausių pavyzdžių srityje, kuriai vietos sąlygos suteikė ypač didelę reikšmę.
„M-PESA“ istorijoje įsimintiniausia tai, kad dideliam pokyčiui nereikėjo laukti tobulesnio telefono. Reikėjo patikimo būdo atlikti paprastą, žmonėms svarbų veiksmą ir vietos, kur skaitmeninį likutį būtų galima iškeisti į grynuosius. Kenija parodė, kiek daug gali pakeisti tinkamai sujungtos jau prieinamos priemonės. Todėl jos indėlį tiksliau apibūdina ne pasakojimas apie Europą, likusią su banknotais rankose, o gebėjimas finansines paslaugas atverti žmonėms, kuriems ankstesnė sistema buvo sunkiai pasiekiama.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos

Ieškote daugiau?