Drīzumā pie mums nonāks digitālais eiro. Kas tas ir un kāpēc tas vajadzīgs?
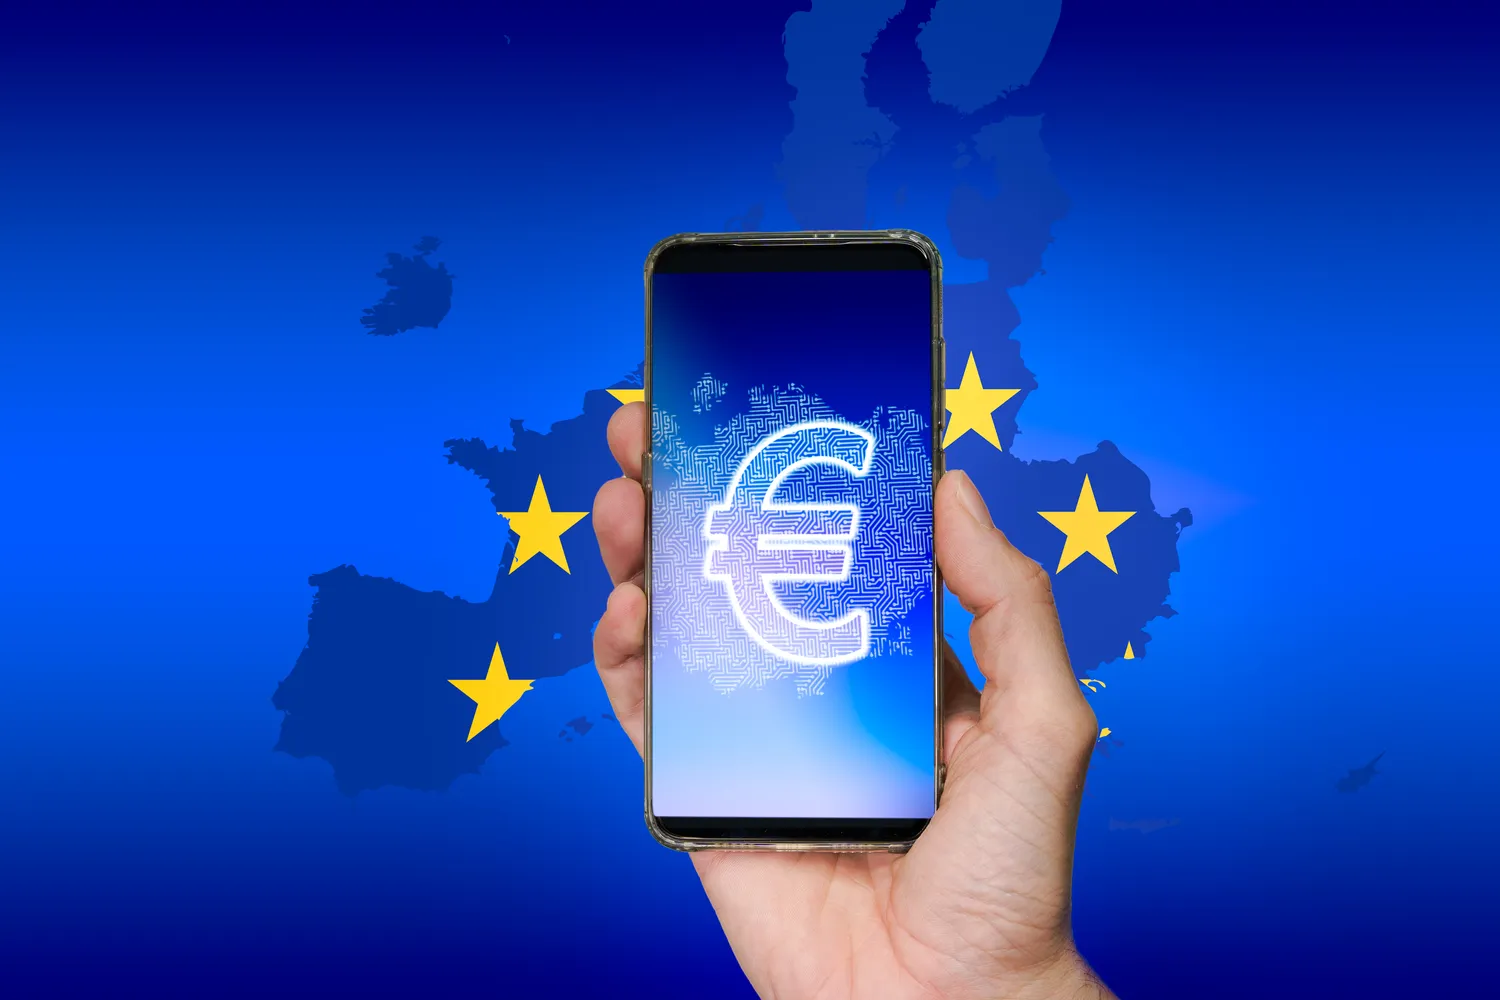
Šodien norēķināties varam gandrīz ar jebko: ar karti, tālruni, pulksteni, gredzenu, pārskaitījumu dažu sekunžu laikā vai skaidru naudu. Tāpēc pirmais jautājums izklausās ļoti vienkārši: ja nauda jau sen atrodas tālrunī, kāpēc Eiropai vēl vajadzīgs «digitālais eiro»?
Atbilde slēpjas nevis ērtībā, bet tajā, kā naudu mēs patiesībā izmantojam. Digitālais eiro nebūtu vēl viena bankas lietotne un ne kriptovalūta, bet gan Eiropas Centrālās bankas emitēta digitālā nauda. Citiem vārdiem sakot, tas būtu skaidras naudas elektronisks ekvivalents.
Tas neaizstātu banknotes un monētas. Vismaz tāds ir pašreizējais Eiropas iestāžu plāns: skaidrā nauda paliktu, bet digitālais eiro parādītos kā papildu iespēja norēķināties veikalā, internetā vai vienkārši citam cilvēkam.
Kāpēc tas nav tas pats, kas nauda bankas kontā
Daudziem cilvēkiem nauda tālrunī jau šķiet pilnībā digitāla. Atver bankas lietotni, redzi atlikumu, pārskaiti draugam, samaksā par elektrību vai pārtiku. No pirmā acu uzmetiena digitālais eiro izskatās kā vēl viens nosaukums tam pašam, tomēr atšķirība šeit ir visai būtiska.
Nauda bankas kontā ir komercbankas nauda. Tā darbojas tāpēc, ka bankai ir licence, uz to attiecas uzraudzība, bet valsts paredz noguldījumu aizsardzības mehānismus. Parastam cilvēkam ikdienā tas lielākoties nav jūtams, jo bankas pārskaitījums, karte un mobilais maksājums vienkārši darbojas. Tomēr no naudas sistēmas viedokļa tas nav tas pats, kas skaidra nauda.
Skaidrie eiro – banknotes un monētas – ir centrālās bankas nauda. Turot tos makā, jūs neesat atkarīgs no konkrētas komercbankas lietotnes, karšu tīkla vai maksājumu starpnieka. Digitālajam eiro vajadzētu daļu šīs loģikas pārnest elektroniskajā vidē: cilvēks varētu turēt centrālās bankas emitētus eiro, tikai ne papīra formā, bet digitālajā makā.
Tas nenozīmē, ka visas bankas kartes pēkšņi kļūtu nevajadzīgas. Drīzāk parādītos vēl viens maksājumu slānis – tāds, kas būtu publisks Eiropas risinājums, nevis tikai privātas bankas vai starptautiskas karšu sistēmas pakalpojums.
Kāpēc tas vajadzīgs, ja kartes tāpat darbojas
Eiropas Centrālā banka digitālo eiro piedāvā kā atbildi uz vairākām pārmaiņām. Pirmā – skaidras naudas izmantošana daudzās valstīs samazinās. Cilvēki arvien biežāk izvēlas bezkontakta maksājumus, bet dažviet sīknauda makā jau kļūst vairāk par rezerves variantu, nevis ikdienu.
Otra lieta – liela daļa digitālo maksājumu Eiropā ir atkarīga no privātām starptautiskām sistēmām. Lielākajai daļai pircēju tā nav problēma, kamēr maksājums tiek veikts ātri. Taču valstu un centrālās bankas skatījumā rodas jautājums, vai eirozonai vajadzētu būt pašai savai digitālajai maksājumu iespējai, kas nebūtu atkarīga tikai no infrastruktūrām, kuras darbojas ārpus Eiropas.
Trešais arguments – noturība. Ja cilvēks varētu izmantot digitālo eiro arī bez savienojuma ar internetu, tas būtu noderīgi gadījumos, kad rodas savienojuma traucējumi, nedarbojas bankas lietotne vai maksājumu sistēma. Ideja ir tāda, ka nelielas summas varētu tikt pārskaitītas līdzīgi kā skaidra nauda: tieši, ātri un bez sarežģītām darbībām.
Lietuvas iedzīvotājam tas izklausītos vienkārši: daļu naudas varētu turēt ne tikai bankas kontā, bet arī oficiālā digitālajā makā. Ar to varētu norēķināties tur, kur tiek pieņemts digitālais eiro, un daļa funkciju darbotos arī bez pastāvīga interneta savienojuma.
Kā tas varētu izskatīties ikdienā
Ja digitālais eiro tiktu ieviests, cilvēkam, visticamāk, nebūtu jākļūst par finanšu ekspertu. Praktiski tas varētu izskatīties kā papildu maks tālrunī vai bankas lietotnē. Tajā varētu ieskaitīt noteiktu eiro summu un izmantot to norēķiniem.
Piemēram, jūs dodaties uz tirgu, mazu veikaliņu vai kafejnīcu. Kartes vietā izvēlaties digitālo eiro un samaksājat ar tālruni. Citā gadījumā vēlaties ātri atdot kaimiņienei 15 eiro par kopīgo pirkumu – pārskaitāt tos tieši no digitālā maka. Ja bezsaistes norēķini darbotos tā, kā plānots, noteiktās situācijās maksājums varētu notikt pat tad, kad savienojums ir vājš.
Tomēr nevajadzētu iedomāties, ka digitālais maks būs paredzēts visu uzkrājumu glabāšanai. Eiropas iestādes ir runājušas par ierobežojumiem, lai digitālais eiro nekļūtu par masveida naudas pārnešanu no banku kontiem uz centrālās bankas maku. Citiem vārdiem sakot, tas būtu maksāšanas līdzeklis ikdienas norēķiniem, nevis jauna vieta lielu summu uzkrāšanai.
Vēl viena paredzama iezīme – par digitālo eiro netiktu maksāti procenti. Tā mērķis būtu maksāt, nevis pelnīt. Tas to vēl vairāk pietuvinātu skaidras naudas loģikai.
Vai tas nozīmē skaidras naudas beigas
Cilvēku lielākās bailes ir visai skaidras: vai digitālais eiro nav pirmais solis uz pasauli bez skaidras naudas? Oficiāli tiek apgalvots pretējais – digitālajam eiro vajadzētu papildināt skaidro naudu, nevis to likvidēt. Eiropā skaidra nauda joprojām tiek uzskatīta par svarīgu maksāšanas veidu, īpaši vecāka gadagājuma cilvēkiem, mazākās pilsētās, tirgos un to cilvēku vidū, kuri nevēlas visu darīt ar tālruni.
Arī Lietuvā šis temats ir jutīgs. Daļa cilvēku ērti dzīvo ar lietotnēm un kartēm, citi apzināti glabā skaidru naudu mājās vai makā, jo tā jūtas mierīgāk. Tāpēc digitālā eiro panākumi būs atkarīgi ne tikai no tehnoloģijas, bet arī no uzticēšanās: cilvēkiem būs jāsaprot, kam tas vajadzīgs un kas redzēs viņu maksājumus.
Privātuma jautājums šeit būs viens no svarīgākajiem. Eiropas Centrālā banka uzsver, ka digitālajam eiro nevajadzētu kļūt par rīku, ar kuru izsekot katram cilvēka pirkumam. Vienlaikus pilnībā anonīma lielu summu aprite mūsdienu finanšu sistēmā arī nav reāla naudas atmazgāšanas novēršanas noteikumu dēļ. Tāpēc visiespējamākais kompromiss – maziem maksājumiem vairāk privātuma, lielākām operācijām vairāk kontroles.
Kad tas varētu parādīties
Digitālais eiro vēl nav ikdienas maksāšanas līdzeklis. Projekts tiek attīstīts pa posmiem, un pirms reālas ieviešanas ir jāsakārto tiesiskais regulējums, tehniskie risinājumi, drošības jautājumi un sadarbība ar bankām un maksājumu pakalpojumu sniedzējiem.
Atbilstoši pašreizējam virzienam izmēģinājuma risinājumi varētu sākties tuvākajos gados, tomēr parastam cilvēkam svarīgāks par pašu datumu ir tas, kā viss tiks īstenots. Ja digitālais eiro būs neskaidrs, grūti lietojams vai radīs neuzticēšanos, cilvēki paliks pie kartēm un skaidras naudas. Ja tas būs vienkāršs, bezmaksas vai lēts lietošanā un darbosies tad, kad citi maksājumi nedarbojas, tas var atrast savu vietu.
Pagaidām uz to ir vērts raudzīties nevis kā uz pēkšņu naudas revolūciju, bet gan kā uz vēl vienu eiro formu. Mums ir monētas, banknotes, bankas konti, kartes tālrunī. Digitālais eiro būtu mēģinājums izveidot publisku, Eiropas mēroga naudas formu digitālajam laikmetam – tādu, kas būtu tuvāka skaidrai naudai, bet ietilptu tālrunī.
Novērtējiet šo rakstu:
Kraunami duomenys...
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas


Meklējat vairāk?