Mus jau greitai pasieks skaitmeninis euras. Kas tai ir kodėl jo reikia?
Atsiskaityti šiandien galime beveik bet kuo: kortele, telefonu, laikrodžiu, žiedu, pavedimu per kelias sekundes ar grynaisiais. Todėl pirmas klausimas skamba labai paprastai: jeigu pinigai jau seniai telefone, kam Europai dar vienas „skaitmeninis euras“?
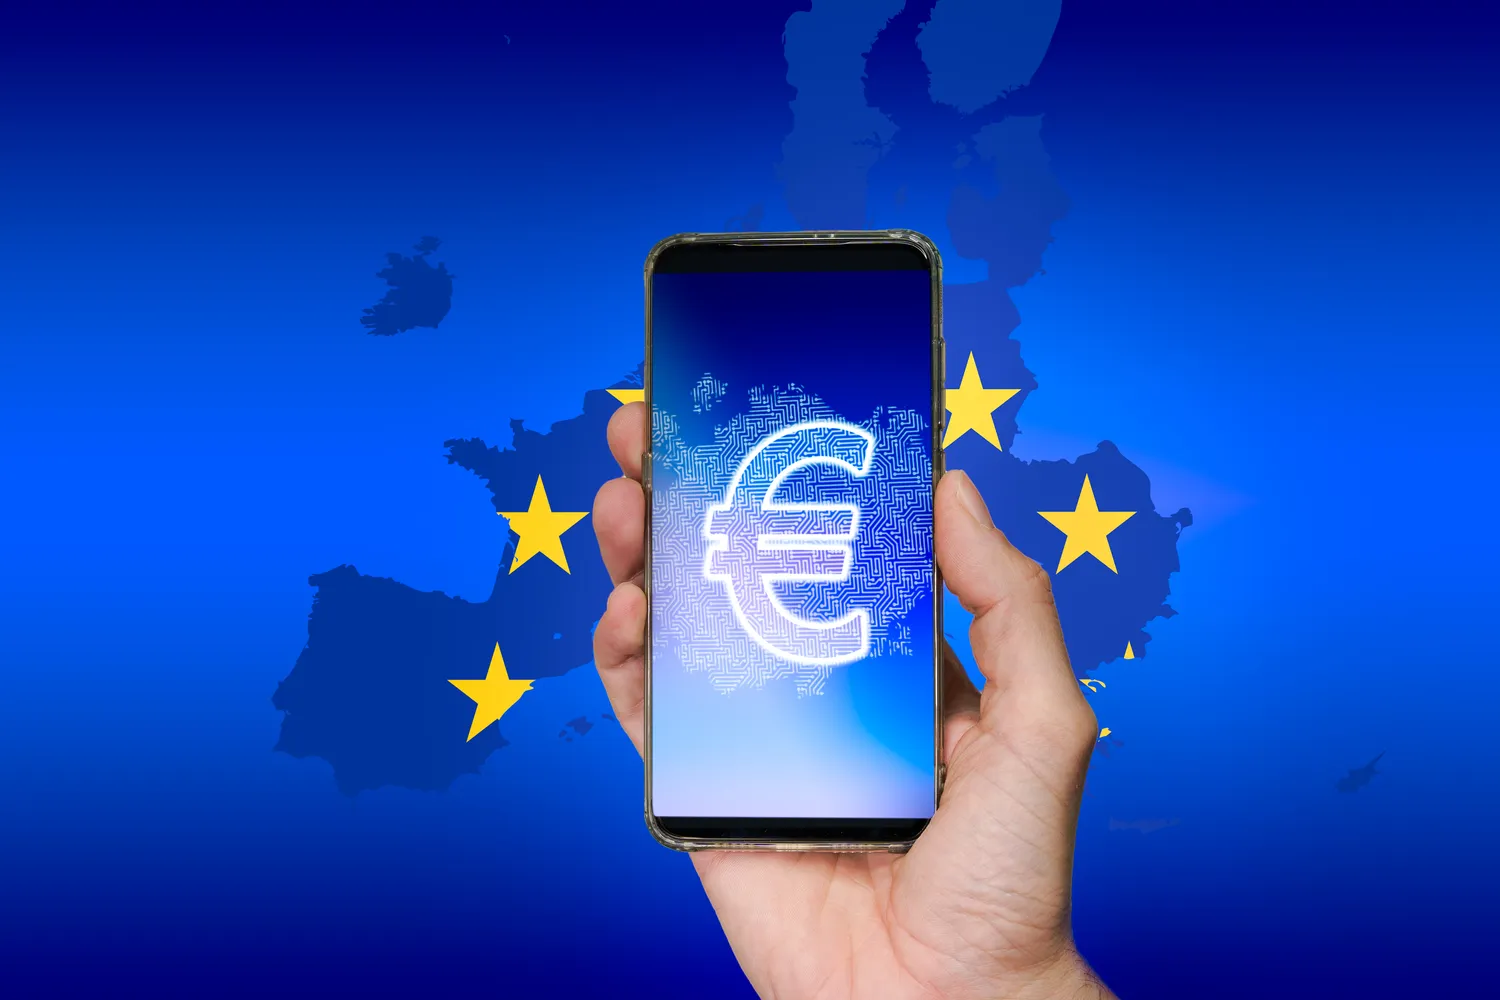
Atsakymas slypi ne patogume, o tame, kieno pinigais iš tikrųjų naudojamės. Skaitmeninis euras būtų ne dar viena banko programėlė ir ne kriptovaliuta, o Europos Centrinio Banko leidžiami skaitmeniniai pinigai. Kitaip tariant, tai būtų elektroninis grynųjų pinigų atitikmuo.
Jis nepakeistų banknotų ir monetų. Bent jau toks yra dabartinis Europos institucijų planas: grynieji liktų, o skaitmeninis euras atsirastų kaip papildoma galimybė mokėti parduotuvėje, internete ar tiesiog kitam žmogui.
Kodėl tai nėra tas pats, kas pinigai banko sąskaitoje
Daugeliui žmonių pinigai telefone jau atrodo visiškai skaitmeniniai. Atidarai banko programėlę, matai likutį, pervedi draugui, sumoki už elektrą ar maistą. Iš pirmo žvilgsnio skaitmeninis euras atrodo kaip dar vienas pavadinimas tam pačiam dalykui, bet skirtumas čia gana svarbus.
Pinigai banko sąskaitoje yra komercinio banko pinigai. Jie veikia todėl, kad bankas turi licenciją, jam taikoma priežiūra, o valstybė numato indėlių apsaugos mechanizmus. Paprastam žmogui kasdien tai dažniausiai nesijaučia, nes banko pavedimas, kortelė ir mobilus mokėjimas tiesiog veikia. Tačiau iš pinigų sistemos pusės tai nėra tas pats, kas grynieji pinigai.
Grynieji eurai – banknotai ir monetos – yra centrinio banko pinigai. Juos laikydami piniginėje nesate priklausomi nuo konkretaus komercinio banko programėlės, kortelių tinklo ar mokėjimo tarpininko. Skaitmeninis euras turėtų perkelti dalį šios logikos į elektroninę erdvę: žmogus galėtų turėti centrinio banko išleistus eurus, tik ne popieriuje, o skaitmeninėje piniginėje.
Tai nereiškia, kad visos banko kortelės staiga taptų nereikalingos. Greičiau atsirastų dar vienas mokėjimo sluoksnis – toks, kuris būtų viešas europinis sprendimas, o ne vien privataus banko ar tarptautinės kortelių sistemos paslauga.
Kam jo reikia, jeigu kortelės ir taip veikia
Europos Centrinis Bankas skaitmeninį eurą pristato kaip atsaką į kelis pokyčius. Pirmas – grynųjų pinigų naudojimas daugelyje šalių mažėja. Žmonės vis dažniau renkasi bekontakčius mokėjimus, o kai kuriose vietose smulkūs pinigai piniginėje jau tampa labiau atsarginiu variantu nei kasdienybe.
Antras dalykas – didelė dalis skaitmeninių mokėjimų Europoje priklauso nuo privačių tarptautinių sistemų. Daugeliui pirkėjų tai nėra problema, kol mokėjimas praeina greitai. Bet valstybių ir centrinio banko požiūriu kyla klausimas, ar euro zona turėtų turėti savą skaitmeninę mokėjimo priemonę, kuri nepriklausytų vien nuo už Europos ribų veikiančių infrastruktūrų.
Trečias argumentas – atsparumas. Jeigu žmogus galėtų naudoti skaitmeninį eurą ir neprisijungęs prie interneto, tai būtų naudinga tais atvejais, kai sutrinka ryšys, neveikia banko programėlė ar mokėjimų sistema. Idėja tokia, kad nedidelės sumos galėtų būti perduodamos panašiai kaip grynieji: tiesiogiai, greitai ir be sudėtingų veiksmų.
Lietuvos žmogui tai skambėtų paprastai: galėtum turėti dalį pinigų ne tik banko sąskaitoje, bet ir oficialioje skaitmeninėje piniginėje. Ja būtų galima atsiskaityti ten, kur priimamas skaitmeninis euras, o dalis funkcijų veiktų ir be nuolatinio interneto ryšio.
Kaip tai galėtų atrodyti kasdienybėje
Jeigu skaitmeninis euras būtų įvestas, žmogui greičiausiai nereikėtų tapti finansų ekspertu. Praktikoje tai galėtų atrodyti kaip papildoma piniginė telefone arba banko programėlėje. Į ją būtų galima persikelti tam tikrą sumą eurų ir naudoti juos atsiskaitymams.
Pavyzdžiui, einate į turgų, mažą parduotuvę ar kavinę. Vietoje kortelės pasirenkate skaitmeninį eurą ir sumokate telefonu. Kitu atveju norite greitai grąžinti 15 eurų kaimynei už bendrą pirkinį – pervedate tiesiai iš skaitmeninės piniginės. Jeigu numatytas atsiskaitymas be interneto veiktų taip, kaip planuojama, tam tikrose situacijose mokėjimas galėtų įvykti net tada, kai ryšys prastas.
Vis dėlto nereikėtų įsivaizduoti, kad skaitmeninė piniginė bus skirta laikyti visoms santaupoms. Europos institucijos yra kalbėjusios apie ribas, kad skaitmeninis euras netaptų masiniu pinigų perkėlimu iš bankų sąskaitų į centrinio banko piniginę. Kitaip tariant, tai būtų mokėjimo priemonė kasdieniams atsiskaitymams, o ne nauja vieta kaupti dideles sumas.
Dar vienas tikėtinas bruožas – už skaitmeninį eurą nebūtų mokamos palūkanos. Jo paskirtis būtų mokėti, o ne uždirbti. Tai jį dar labiau priartintų prie grynųjų pinigų logikos.
Ar tai reiškia grynųjų pabaigą
Didžiausia žmonių baimė gana aiški: ar skaitmeninis euras nėra pirmas žingsnis į pasaulį be grynųjų pinigų? Oficialiai teigiama priešingai – skaitmeninis euras turėtų papildyti grynuosius, o ne juos panaikinti. Europoje grynieji vis dar laikomi svarbia mokėjimo forma, ypač vyresniems žmonėms, mažesniuose miesteliuose, turguose, tarp žmonių, kurie nenori visko daryti per telefoną.
Lietuvoje ši tema taip pat jautri. Dalis žmonių patogiai gyvena su programėlėmis ir kortelėmis, kiti sąmoningai laiko grynųjų namuose ar piniginėje, nes taip jaučiasi ramiau. Todėl skaitmeninio euro sėkmė priklausys ne tik nuo technologijos, bet ir nuo pasitikėjimo: žmonės turės suprasti, kam tai reikalinga ir kas matys jų mokėjimus.
Privatumo klausimas čia bus vienas svarbiausių. Europos Centrinis Bankas pabrėžia, kad skaitmeninis euras neturėtų tapti įrankiu sekti kiekvieną žmogaus pirkinį. Kartu visiškai anonimiškas didelių sumų judėjimas šiuolaikinėje finansų sistemoje taip pat nėra realus dėl pinigų plovimo prevencijos taisyklių. Todėl labiausiai tikėtinas kompromisas – mažiems mokėjimams daugiau privatumo, didesnėms operacijoms daugiau kontrolės.
Kada jis gali atsirasti
Skaitmeninis euras dar nėra kasdienė mokėjimo priemonė. Projektas vystomas etapais, o prieš realų paleidimą turi būti sutvarkyta teisinė bazė, techniniai sprendimai, saugumo klausimai ir bendradarbiavimas su bankais bei mokėjimo paslaugų teikėjais.
Pagal dabartinę kryptį bandomieji sprendimai galėtų prasidėti artimiausiais metais, tačiau paprastam žmogui svarbiausia ne pati data, o tai, kaip viskas bus įgyvendinta. Jeigu skaitmeninis euras bus painus, sunkiai naudojamas ar kels nepasitikėjimą, žmonės liks prie kortelių ir grynųjų. Jeigu jis bus paprastas, nemokamas ar pigus naudoti ir veiks tada, kai kiti mokėjimai stringa, jis gali rasti savo vietą.
Kol kas verta į tai žiūrėti ne kaip į staigų pinigų perversmą, o kaip į dar vieną euro formą. Turime monetas, banknotus, sąskaitas banke, korteles telefone. Skaitmeninis euras būtų bandymas sukurti viešą, europinę pinigų formą skaitmeniniam laikui – tokią, kuri būtų arčiau grynųjų, bet tilptų į telefoną.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos


Ieškote daugiau?