Lietuvā jau noticis pirmais pirkums, ko veica MI aģents – cilvēkam pietika pateikt, ko viņš vēlas
Vēl pavisam nesen mēs lūdzām mākslīgajam intelektam atrast lētāku viesnīcu, salīdzināt televizorus vai ieteikt, kādu kafijas aparātu iegādāties. Tomēr pēdējais solis joprojām palika cilvēka ziņā – atvērt veikalu, izvēlēties preci, ievadīt datus un nospiest „Maksāt“. Tagad šī robeža sāk izzust. 2026. gada 17. septembrī Lietuvā pirmo reizi tika veikts reāls pirkums, ko lietotāja vārdā ierosināja un pabeidza mākslīgā intelekta aģents.
Izmēģinājumu veica „Mastercard“ un SEB. Cilvēkam pašam nebija jāmeklē konkrēts piedāvājums, jāiziet cauri visiem rezervācijas logiem un manuāli jāpabeidz norēķins. Lietotājs norādīja, ko vēlas, bet MI aģents „Priceless.com“ platformā izvēlējās kafijas degustācijas pasākumu, veica rezervāciju un norēķinājās ar SEB maksājumu karti. Visa operācija notika, izmantojot „Mastercard Agent Pay“ tehnoloģiju un šādām operācijām īpaši pielāgoto „PayOS“ infrastruktūru.
Pagaidām tā nav funkcija, ko šodien ikviens SEB klients var ieslēgt tālrunī un pateikt: „nopērc man lētāko veļas mazgājamo mašīnu“. Tas joprojām ir kontrolēts tehnoloģijas izmēģinājums. Taču svarīgākā robeža jau ir pārkāpta – MI ne tikai atrada un ieteica pirkumu, bet arī faktiski veica maksājuma operāciju cilvēka vārdā.
Drīzumā iepirkšanās varētu sākties nevis veikalā, bet ar vienu teikumu
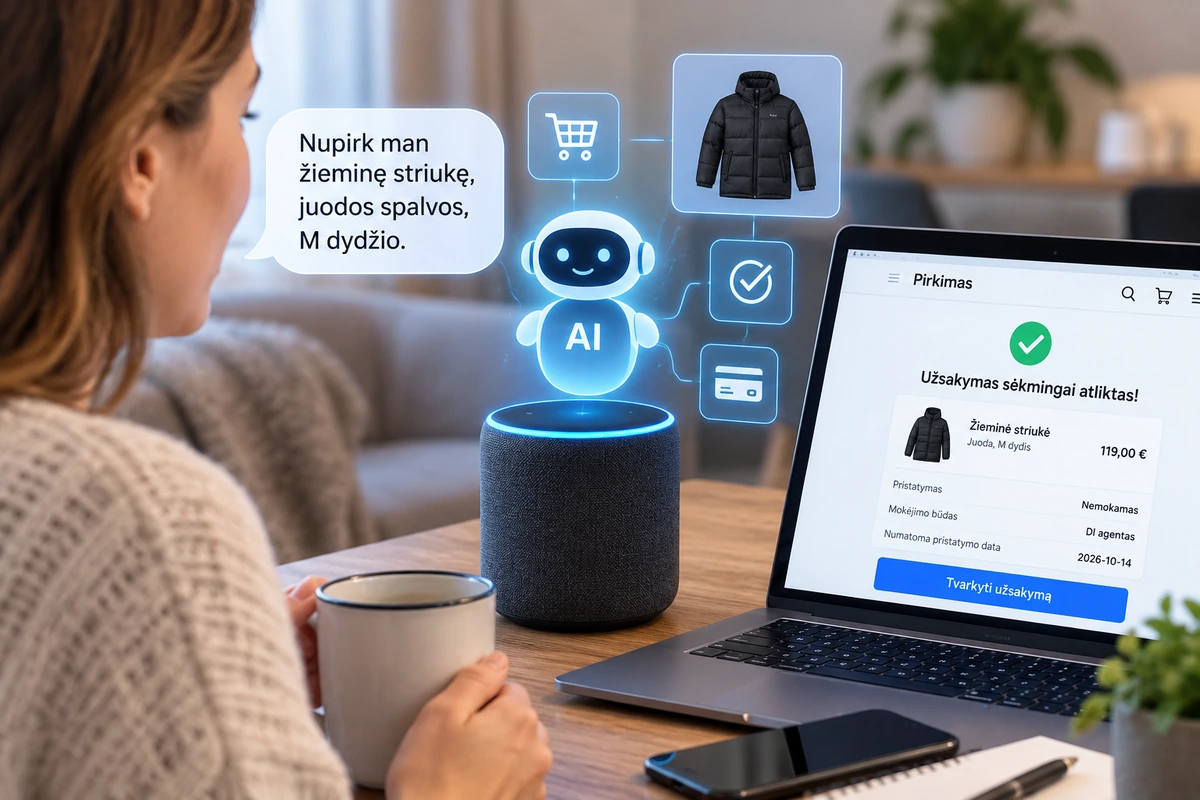
Pats princips izskatās gandrīz pārāk vienkāršs. Iedomājieties, ka tā vietā, lai stundu pārlūkotu interneta veikalus, jūs MI aģentam sakāt: „Atrodi man bezvadu putekļsūcēju līdz 350 eiro, ar labu akumulatoru, ar piegādi uz Lietuvu līdz piektdienai un nepērc neko bez bezmaksas atgriešanas iespējām.“
Šodien mākslīgais intelekts jau varētu apkopot informāciju, salīdzināt modeļus un sniegt piedāvājumus. Aģentiskās tirdzniecības ideja sper vēl vienu soli tālāk: saņēmis skaidru cilvēka pilnvarojumu, MI pats varētu izvēlēties piemērotāko variantu, ievietot to grozā, izvēlēties piegādi un veikt maksājumu, nepārsniedzot cilvēka noteiktās robežas.
Tas pats varētu attiekties ne tikai uz precēm. Jūs varētu norādīt: „Atrodi sestdienai divas vietas restorānā Viļņā pulksten 19.00, līdz 100 eiro“, „nopērc vilciena biļetes“, „rezervē viesnīcu līdz 150 eiro par nakti“ vai „nopērc šīs austiņas, kad to cena pazemināsies līdz 180 eiro“.
„Mastercard“ tieši tā raksturo tā dēvēto aģentisko tirdzniecību – MI sistēma ne tikai iesaka cilvēkam, bet pati veic darbības, kas nepieciešamas mērķa sasniegšanai. Uzņēmums paziņo, ka visi tā karšu izdevēji Eiropā jau ir tehniski pieslēgti „Agent Pay“ tīkla līmenī, bet kontrolēti reāli MI aģentu darījumi 2026. gadā tiek veikti arvien vairākās Eiropas valstīs.
Tāpēc Lietuvas izmēģinājums nav izolēts eksperiments. Līdzīgi pirmie reālie pirkumi jau ir demonstrējuši funkcionējošu sistēmu Vācijā, Nīderlandē, Zviedrijā, Šveicē un citos tirgos. Tas vēl nenozīmē, ka rīt visi interneta veikali sāks pieņemt MI aģentu pasūtījumus, taču maksājumu infrastruktūra tam jau tiek veidota.
Bet kā var ļaut robotam piekļūt savai bankas kartei?
Te dabiski rodas nepatīkamākais jautājums. Ja MI pats var nospiest „pirkt“, kas notiks, ja tas kļūdīsies? Bet ja viena biļetes vietā tas nopirks desmit? Vēl sliktāk – vai MI būs jāredz viss kartes numurs, derīguma termiņš un citi dati?
Tieši tāpēc veidojamā sistēma nav balstīta uz principu „iedodiet tērzēšanas robotam savas kartes numuru un ceriet uz labāko“.
Lietuvā veiktajā operācijā tika izmantoti īpaši aģentiskie žetoni – „agentic tokens“. To mērķis ir ļaut maksājumu sistēmai atpazīt, ka operāciju cilvēka vārdā ierosina pilnvarots MI aģents, vienlaikus neatklājot tam visus sensitīvos kartes datus. „PayOS“ šajā procesā darbojās kā aģenta maks un darījumu pārvaldības slānis, kas savieno MI aģentu, maksājumu datus un tirgotāja sistēmu.
Vēl viens svarīgs slānis ir lietotāja piekrišana. „Mastercard Agent Pay“ netiek veidots tā, lai MI varētu patvaļīgi sākt tērēt cilvēka naudu. Lietotājam ir jāsniedz konkrēts uzdevums un atļauja, bet maksājuma apstiprināšanai tiek izmantoti „Mastercard Payment Passkeys“. Tādējādi maksājumu infrastruktūra var atšķirt parastu pirkumu, cilvēka pilnvarota MI aģenta darbību un potenciāli aizdomīgu mēģinājumu.
Tas ir svarīgi arī bankai. Parastā pirkumā internetā banka redz tirgotāju, summu un citus darījuma datus. Aģentiskajā tirdzniecībā parādās vēl viens dalībnieks – MI aģents. Tāpēc maksājumu sistēmām ir nepieciešams veids, kā skaidri atzīmēt, kas ierosināja operāciju, kādu atļauju cilvēks sniedza un vai aģents nepārsniedza noteiktās robežas.
Citiem vārdiem sakot, nākotnes MI aģentam nevajadzētu saņemt neierobežotu piekļuvi jūsu naudai. Loģikai drīzāk vajadzētu būt līdzīgai ļoti konkrētam pilnvarojumam: „šim uzdevumam vari iztērēt ne vairāk kā 200 eiro un izvēlēties tikai saskaņā ar šiem nosacījumiem.“
Lielākās pārmaiņas skars nevis pašu maksājumu
No pirmā acu uzmetiena varētu šķist, ka viss jaunais ir tikai vēl viens veids, kā ātrāk norēķināties. Galu galā mums jau ir „Apple Pay“, „Google Pay“, bezkontakta kartes un „Click to Pay“. Tomēr atšķirība ir daudz lielāka.
Šodien gandrīz visās elektroniskās tirdzniecības sistēmās lēmumus pieņem cilvēks. Veikals cenšas pārliecināt tieši mūs: rāda reklāmas, atlaides, atsauksmes, uznirstošos logus un uzrakstus „atlikušas tikai 2 vienības“. Cilvēks galu galā izvēlas un samaksā.
Ja iepirkšanos pārņems MI aģenti, pirkšanas process varētu pilnībā mainīties. Aģentam nerūpēs skaista reklāmas fotogrāfija vai milzīgs sarkans uzraksts „–50 %“. Tas varēs pārbaudīt iepriekšējo cenu, salīdzināt desmitiem veikalu, novērtēt piegādes nosacījumus un izvēlēties variantu, pamatojoties uz to, ko cilvēks tam lika darīt.
Piemēram, tā vietā, lai pārlūkotu divdesmit apdrošināšanas uzņēmumu tīmekļa vietnes, teorētiski varētu aģentam norādīt: „kad beigsies mana apdrošināšana, atrodi līdzvērtīgu aizsardzību lētāk, bet nemaini pašrisku“. Vai arī: „katru mēnesi nopērc kaķu barību, bet tikai tad, ja 10 kg iepakojums maksā mazāk nekā 45 eiro.“
Šādā sistēmā mainītos arī pati elektroniskā tirdzniecība. Veikaliem būtu jākonkurē ne tikai par cilvēka uzmanību, bet arī par to, vai to preces, cenas, piegādes nosacījumi un maksājumu infrastruktūra būs saprotami MI aģentiem.
Vai Latvijas SEB klienti jau var likt MI iepirkties?
Vēl ne tā, kā varētu šķist pēc skaļa virsraksta izlasīšanas.
17. septembra operācija bija pirmā reālā tehnoloģijas demonstrācija Lietuvā, bet SEB pats uzsver, ka šādi pakalpojumi vēl tikai attīstās. Banka pašlaik nepaziņo datumu, no kura visi Latvijas privātie klienti varētu savā lietotnē aktivizēt MI iepirkšanās aģentu.
Tāpēc jaunumus nevajadzētu saprast tā, ka no nākamās nedēļas SEB karti varēs pieslēgt jebkuram tērzēšanas robotam un ļaut tam pirkt, ko vien tas vēlas. Reālai komerciālai sistēmai būs jāatrisina daudzi papildu jautājumi: kurš ir atbildīgs, ja aģents izvēlējās nepiemērotu preci, kā tiks veikta atgriešana, kādas robežas lietotājs varēs noteikt, kā tiks izskatīti strīdi un kā atšķirt īstu MI aģentu no krāpnieku izveidotas programmas.
Tomēr tehnoloģiskais pamats vairs nav teorija. Lietuvā MI aģents jau ir veicis reālu pirkumu ar reālu SEB karti, un cilvēks tam bija devis uzdevumu un atļauju to izpildīt.
Tieši tāpēc šī nelielā kafijas degustācijas rezervācija var būt daudz svarīgāka, nekā šķiet pirmajā acu uzmetienā. Šodien MI nopirka biļeti uz vienu pasākumu. Pēc dažiem gadiem šādi aģenti varētu patstāvīgi pārvaldīt desmitiem ikdienas pirkumu – no lidmašīnas biļetes līdz nedēļas pārtikas grozam.
Jautājums jau pamazām mainās. Vairs nevis „vai mākslīgais intelekts varēs pirkt mūsu vietā?“, bet gan „cik lielu kontroli būsim gatavi tam nodot, kad šī funkcija kļūs pieejama ikvienam?“
Komentāri
Uzrakstīt komentāru
Vairāk par šo tēmu
Visas tēmas ziņas
Meklējat vairāk?
Esiet pirmais un sāciet diskusiju.