Visi uzkrājumi vienuviet: kad ir vērts sadalīt naudu un kāpēc atvilktne mājās ne vienmēr ir drošāka par banku
Kad nauda atrodas vienā kontā, viss šķiet vienkārši: mēs redzam kopējo summu, viegli apmaksājam rēķinus un zinām, cik esam ietaupījuši. Tomēr ikdienas izdevumiem paredzētajai naudai un daudzus gadus krātajiem uzkrājumiem ir atšķirīgs mērķis. Viena var būt vajadzīga šodien, otra – tikai pēc dažiem gadiem. Turot visu kopā, ir vieglāk ne tikai iztērēt vairāk, nekā plānots, bet arī kļūt atkarīgam no vienīgā veida, kā piekļūt savai naudai.
Naudas sadalīšana nenozīmē, ka bankām nevajadzētu uzticēties vai ka uzkrājumi steigšus jāizņem skaidrā naudā. Svarīgāk ir saprast, kāda aizsardzība tiek piemērota jūsu līdzekļiem, cik ātri varēsiet tos saņemt un kas notiktu, ja uz kādu laiku nedarbotos ierastā karte vai bankas lietotne. Mājās glabātā skaidrā nauda atrisina tikai daļu šo problēmu, taču rada citas.
Viena banka un vairāki konti: svarīgs 100 tūkstošu eiro slieksnis
Lietuvas iedzīvotājiem ir svarīgi zināt galveno noguldījumu apdrošināšanas noteikumu: parastā aizsardzība ir līdz 100 tūkstošiem eiro vienam noguldītājam vienā kredītiestādē. Tiek aprēķināta kopējā apdrošināšanai atbilstošo līdzekļu summa, ieskaitot uzkrātos procentus. Tas nozīmē, ka atsevišķs norēķinu konts, krājkonts un termiņnoguldījums tajā pašā bankā nenodrošina trīs atsevišķus apdrošināšanas limitus.
Piemēram, ja vienā bankā jums ir 15 tūkstoši eiro kontā un 95 tūkstoši eiro noguldījumā, kopējā summa ir 110 tūkstoši eiro. Atbilstoši parastajam apdrošināšanas limitam visa šī summa netiktu segta. Tāpēc lielāki uzkrājumi jāvērtē kopumā, nevis jāskatās uz katra konta atlikumu atsevišķi. Sadalot līdzekļus, ir svarīgi pārliecināties, ka izvēlētas patiešām atšķirīgas kredītiestādes, nevis vairāki vienas un tās pašas iestādes produkti.
Tāpat nevajadzētu uzskatīt, ka uz naudu, kas glabājas katrā finanšu lietotnē, attiecas tāda pati aizsardzība kā uz bankas noguldījumu. Banka, elektroniskās naudas iestāde un ieguldījumu platforma var sniegt atšķirīgus pakalpojumus, kuriem piemēro atšķirīgus līdzekļu aizsardzības noteikumus. Pirms lielākas summas pārskaitīšanas ir vērts noskaidrot, ar kādu iestādi tiek slēgts līgums un kā tieši nauda tiek aizsargāta.
Noguldījumu apdrošināšanu nevajadzētu jaukt ar aizsardzību pret visiem iespējamiem zaudējumiem. Tā paredzēta noteiktiem gadījumiem, kad kredītiestāde nespēj atmaksāt noguldījumus. Tā nav vispārēja apdrošināšana pret krāpniekiem, neveiksmīgiem ieguldījumiem vai pazaudētu maku.
Sadaliet uzkrājumus atbilstoši tam, kad tie būs vajadzīgi
Pat ja jums nav sešciparu summas, ir lietderīgi nošķirt ikdienas naudu no finanšu rezerves. Kontā, no kura maksājat par pārtiku, degvielu un komunālajiem pakalpojumiem, var glabāt paredzētajiem izdevumiem nepieciešamo summu. Atsevišķi glabāta rezerve palīdz skaidrāk redzēt, cik daudz naudas jums ir neparedzētam remontam, ārstēšanai vai periodam, kad ienākumi samazinātos.
Šādas rezerves svarīgākā īpašība ir pieejamība. Ja nauda var būt vajadzīga jebkurā dienā, ir vērts pārbaudīt, vai varēsiet to saņemt nekavējoties un kādas būtu sekas, ja noguldījumu pārtrauktu pirms termiņa. Tikai pievilcīgi procenti neatbild uz jautājumu, vai izvēlētais produkts ir piemērots tieši jūsu rezervei. Ilgākam laikam paredzētus uzkrājumus var plānot citādi nekā naudu, kas var būt vajadzīga nākamajā nedēļā.
Otrs konts citā iestādē var būt noderīgs arī praktisku iemeslu dēļ. Ja vienas bankas pakalpojumiem rodas traucējumi vai tiek bloķēta pazaudēta karte, jums būtu cits norēķinu veids. Tomēr vairāku kontu turēšana pati par sevi nav ieguvums: izvērtējiet to izmaksas un to, vai spēsiet tos ērti pārvaldīt. Sadalīšanai jāatvieglo naudas pārvaldīšana, nevis jāpadara tā par pastāvīgu galvaslauzi.
Kāpēc banka jautā par naudas izcelsmi, un kāpēc arī glabāt to mājās ir riskanti?
Pēc mājokļa pārdošanas, mantojuma saņemšanas vai lielākas skaidras naudas summas sakrāšanas bankas jautājumi var šķist nepatīkami. Tomēr lūgums paskaidrot līdzekļu izcelsmi pats par sevi nenozīmē, ka cilvēks tiek turēts aizdomās par noziegumu. Bankas ievēro noziedzīgi iegūtu līdzekļu legalizācijas novēršanas prasības, tāpēc tās var lūgt dokumentus, kas pamato darījumu vai ienākumus. Atkarībā no situācijas var noderēt īpašuma pārdošanas līgums, mantojuma dokumenti, kontu izraksti vai ienākumus apliecinoši dokumenti.
Šādus dokumentus ir vērts glabāt jau pirms rodas nepieciešamība kaut ko skaidrot. Saņemot lūgumu iesniegt informāciju, pārbaudiet to, pieslēdzoties bankai ierastajā veidā vai paši sazinoties pa oficiālo tālruņa numuru. Dokumentu pārbaude un nepazīstama zvanītāja prasība nosaukt piekļuves kodus ir divas pilnīgi atšķirīgas lietas.
Neliela skaidras naudas rezerve mājās var noderēt, ja elektroniskie norēķini īslaicīgi nedarbojas. Tomēr visu uzkrājumu glabāšana atvilktnē, skapī vai kastītē nozīmē, ka zādzība vai ugunsgrēks var skart visu sakrāto summu. Skaidrā nauda arī nenes procentus, bet, cenām augot, tās pirktspēja samazinās. Svarīgi izvērtēt arī krāpšanas risku: krāpniekiem nav jāpieslēdzas bankai, ja viņi pārliecina cilvēku pašam atdot mājās glabāto naudu.
Stāsts: Viņa baidījās pazaudēt naudu bankā, tāpēc visu glabāja mājās
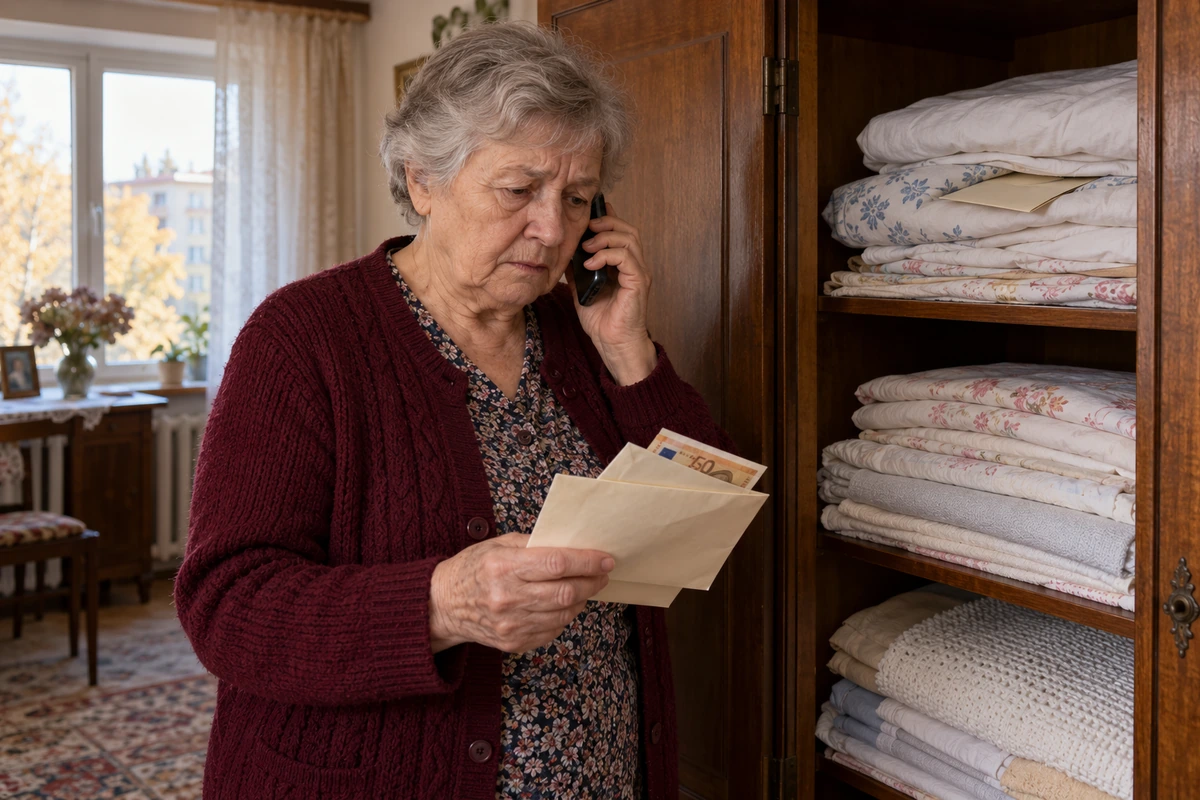
Panevēžā dzīvojošā 69 gadus vecā Aldona mājās glabāja 12 400 eiro. Daļu viņa bija sakrājusi, vēl strādājot, daļu atlika no pensijas. Nauda atradās vairākās aploksnēs, kas bija saliktas starp gultasveļu. Viena bija paredzēta zobu labošanai, otra – dzīvokļa remontam, trešo viņa sauca par rezervi nebaltai dienai. Meita reizēm ieteica vismaz daļu naudas noguldīt bankā, taču Aldona jutās mierīgāk, kad varēja atvērt skapi un ieraudzīt savus uzkrājumus.
Kādā pēcpusdienā viņai piezvanīja vīrietis, kurš uzdevās par policijas darbinieku. Viņš runāja mierīgi un lietišķi: it kā tiktu izmeklēta viltotu banknošu izplatīšana, tāpēc nepieciešams noskaidrot, vai sieviete nav saņēmusi aizdomīgu naudu. Aldona sākumā atbildēja, ka neko nezina. Tad zvanītājs sāka jautāt, kad viņa pēdējo reizi izņēmusi skaidru naudu un vai viņai tā vēl ir mājās. Uzzinājis, ka uzkrājumi glabājas aploksnēs, viņš paskaidroja, ka banknotes būs jāpārbauda.
Aldonai visvairāk iespiedās atmiņā solījums, ka nauda nekur nepazudīs. Vīrietis atkārtoja, ka tā esot tikai pārbaude, pēc kuras visa summa tiks atdota. Kad viņa pieminēja, ka vēlas piezvanīt meitai, zvanītājs mudināja pagaidām neko nestāstīt, lai netiktu traucēta izmeklēšana. Saruna turpinājās, jautājumu kļuva arvien vairāk, bet sieviete arvien mazāk domāja par to, vai zvanītājs ir īsts policijas darbinieks. Viņa uztraucās, ka viņas uzkrājumi varētu būt viltoti.
Drīz pie durvīm parādījās cits vīrietis. Viņš teica, ka esot ieradies uz telefoniski sarunāto pārbaudi. Aldona atnesa aploksnes, kuras iepriekš skaitīja tikai tad, kad bija viena, un nodeva tās nepazīstamajam. Viss ilga dažas minūtes. Pēc durvju aizvēršanas viņa vēl kādu laiku gaidīja apsolīto zvanu, taču tālrunis klusēja.
Meitai sieviete piezvanīja tikai vakarā. Uzzinot notikušo, viņa saprata, ka nauda nonākusi krāpnieku rokās, un palīdzēja vērsties policijā. Aldonai bija grūti izrunāt zaudēto summu. Vēl grūtāk – paskaidrot, kāpēc viņa atdeva uzkrājumus cilvēkam, kuru nekad iepriekš nebija redzējusi. Galu galā naudu mājās viņa glabāja tieši tāpēc, ka vēlējās to pasargāt.
Lūgumam nodot uzkrājumus „pārbaudei”, steidzināšanai un aizliegumam konsultēties ar tuviniekiem ir jābūt iemeslam pārtraukt sarunu. Neveriet durvis nepazīstamam naudas saņēmējam un nenododiet skaidru naudu pēc zvanītāja norādījumiem. Paši sazinieties ar iestādi pa oficiālo tālruņa numuru, bet, ja cilvēks jau ir ieradies un pastāv tiešs apdraudējums, zvaniet 112. Uz dažām minūtēm pārtraukta saruna var pasargāt to, kas tika krāts daudzus gadus.
Novērtējiet šo rakstu:
Kraunami duomenys...
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas



Meklējat vairāk?