Visos santaupos vienoje vietoje: kada pinigus verta paskirstyti ir kodėl stalčius namuose ne visada saugesnis už banką
Kai pinigai guli vienoje sąskaitoje, viskas atrodo paprasta: matome bendrą sumą, lengvai apmokame sąskaitas ir žinome, kiek esame sutaupę. Tačiau kasdienėms išlaidoms skirti pinigai ir daugelį metų kauptos santaupos turi skirtingą paskirtį. Vienų gali prireikti šiandien, kitų – tik po kelerių metų. Laikant viską kartu, lengviau ne tik išleisti daugiau, nei planuota, bet ir tapti priklausomam nuo vienintelio būdo pasiekti savo pinigus.
Pinigų paskirstymas nereiškia, kad bankais reikia nepasitikėti ar skubėti išsigryninti santaupas. Svarbiau suprasti, kokia apsauga taikoma jūsų lėšoms, kaip greitai jas galėsite pasiimti ir kas nutiktų, jeigu kuriam laikui neveiktų įprasta kortelė ar banko programėlė. Namuose laikomi grynieji išsprendžia tik dalį šių problemų, tačiau sukuria kitų.
Vienas bankas ir kelios sąskaitos: svarbi 100 tūkst. eurų riba
Lietuvos gyventojams svarbu žinoti pagrindinę indėlių draudimo taisyklę: įprasta apsauga siekia iki 100 tūkst. eurų vienam indėlininkui vienoje kredito įstaigoje. Skaičiuojama bendra tinkamų drausti lėšų suma, įskaitant priskaičiuotas palūkanas. Tai reiškia, kad atskira einamoji sąskaita, taupomoji sąskaita ir terminuotasis indėlis tame pačiame banke nesuteikia trijų atskirų draudimo limitų.
Pavyzdžiui, jei viename banke turite 15 tūkst. eurų sąskaitoje ir 95 tūkst. eurų indėlyje, bendra suma sudaro 110 tūkst. eurų. Pagal įprastą draudimo ribą visa ši suma nebūtų padengta. Todėl didesnes santaupas verta vertinti bendrai, o ne žiūrėti į kiekvienos sąskaitos likutį atskirai. Paskirstant lėšas svarbu įsitikinti, kad pasirenkamos iš tiesų skirtingos kredito įstaigos, o ne keli tos pačios įstaigos produktai.
Taip pat nereikėtų manyti, kad kiekvienoje finansinėje programėlėje laikomiems pinigams galioja tokia pati apsauga kaip banko indėliui. Bankas, elektroninių pinigų įstaiga ir investavimo platforma gali teikti skirtingas paslaugas, kurioms taikomos skirtingos lėšų apsaugos taisyklės. Prieš pervedant didesnę sumą verta išsiaiškinti, su kokia įstaiga sudaroma sutartis ir kaip konkrečiai apsaugomi pinigai.
Indėlių draudimo nereikėtų painioti su apsauga nuo visų įmanomų nuostolių. Jis skirtas nustatytiems atvejams, kai kredito įstaiga negali grąžinti indėlių. Tai nėra bendras draudimas nuo sukčių, nesėkmingų investicijų ar prarastos piniginės.
Santaupas skirstykite pagal tai, kada jų prireiks
Net ir neturint šešiaženklės sumos, naudinga atskirti kasdienius pinigus nuo finansinės atsargos. Sąskaitoje, iš kurios mokate už maistą, degalus ir komunalines paslaugas, galima laikyti numatytoms išlaidoms reikalingą sumą. Atskirai laikomas rezervas padeda aiškiau matyti, kiek pinigų turite netikėtam remontui, gydymui ar laikotarpiui, kai sumažėtų pajamos.
Svarbiausia tokio rezervo savybė – prieinamumas. Jei pinigų gali prireikti bet kurią dieną, verta patikrinti, ar galėsite juos pasiimti nedelsdami ir kokios būtų pasekmės nutraukus indėlį anksčiau. Vien patrauklios palūkanos neatsako į klausimą, ar pasirinktas produktas tinka būtent jūsų atsargai. Ilgesniam laikui skirtas santaupas galima planuoti kitaip nei pinigus, kurių gali prireikti kitą savaitę.
Antra sąskaita kitoje įstaigoje gali būti naudinga ir dėl praktinių priežasčių. Sutrikus vieno banko paslaugoms ar užblokavus pamestą kortelę, turėtumėte kitą atsiskaitymo būdą. Tačiau kelių sąskaitų turėjimas nėra savaiminė nauda: įvertinkite jų mokesčius ir tai, ar sugebėsite patogiai jas prižiūrėti. Paskirstymas turi palengvinti pinigų valdymą, o ne paversti jį nuolatiniu galvosūkiu.
Kodėl bankas klausia apie pinigų kilmę, o namuose jų laikyti irgi rizikinga?
Pardavus būstą, gavus palikimą ar sukaupus didesnę grynųjų sumą, banko klausimai gali pasirodyti nemalonūs. Tačiau prašymas paaiškinti lėšų kilmę savaime nereiškia, kad žmogus įtariamas nusikaltimu. Bankai vykdo pinigų plovimo prevencijos reikalavimus, todėl gali prašyti sandorį ar pajamas pagrindžiančių dokumentų. Priklausomai nuo situacijos, praverčia turto pardavimo sutartis, paveldėjimo dokumentai, sąskaitų išrašai ar pajamų dokumentai.
Tokius dokumentus verta saugoti dar prieš prireikiant ką nors aiškinti. Gavę prašymą pateikti informaciją, tikrinkite jį prisijungę prie banko įprastu būdu arba patys susisiekę oficialiu numeriu. Dokumentų tikrinimas ir nepažįstamo skambintojo reikalavimas padiktuoti prisijungimo kodus yra visiškai skirtingi dalykai.
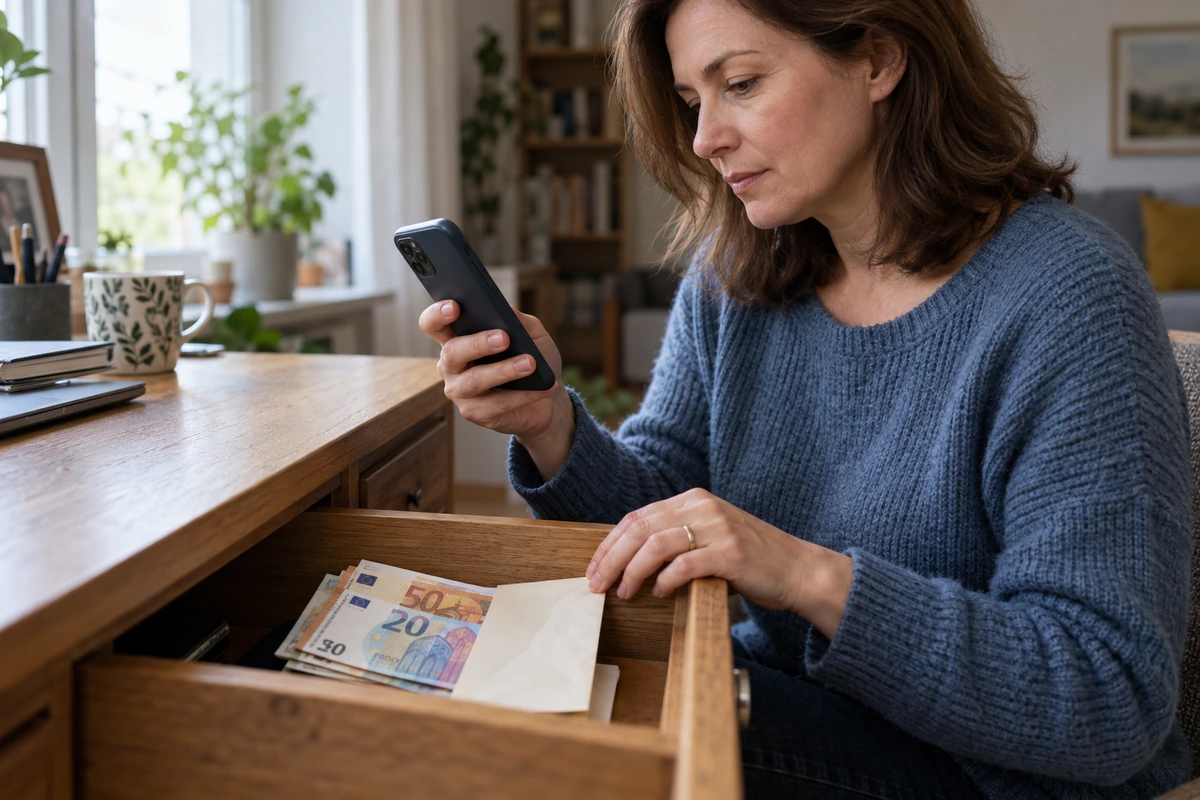
Nedidelė grynųjų atsarga namuose gali praversti, kai laikinai neveikia elektroniniai atsiskaitymai. Tačiau visų santaupų laikymas stalčiuje, spintoje ar dėžutėje reiškia, kad vagystė ar gaisras gali paliesti visą sukauptą sumą. Grynieji taip pat neuždirba palūkanų, o kylant kainoms jų perkamoji galia mažėja. Svarbu įvertinti ir apgaulės riziką: sukčiams nereikia prisijungti prie banko, jeigu jie įtikina žmogų pačiam atiduoti namuose laikomus pinigus.
Istorija: Ji bijojo prarasti pinigus banke, todėl viską laikė namuose
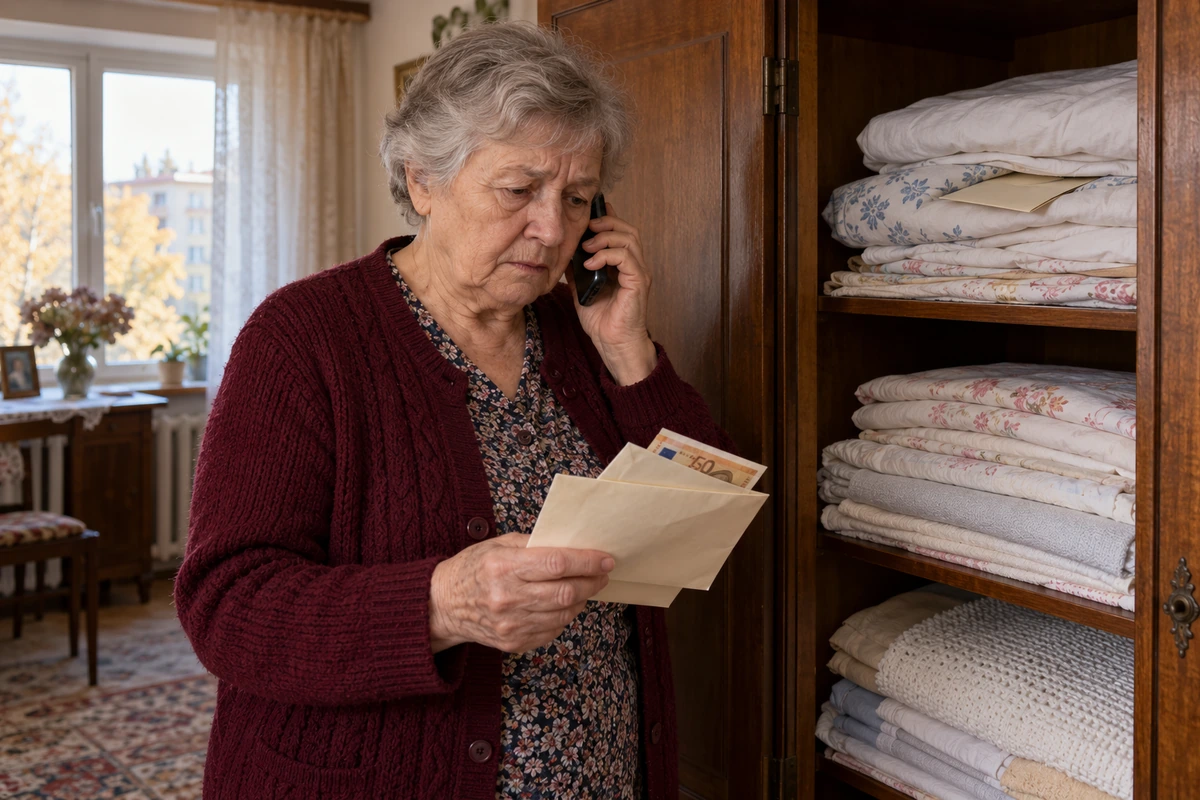
Panevėžyje gyvenanti 69 metų Aldona namuose laikė 12 400 eurų. Dalį buvo susitaupiusi dar dirbdama, dalį atsidėdavo iš pensijos. Pinigai gulėjo keliuose vokuose, sudėtuose tarp patalynės. Vienas buvo skirtas dantims susitvarkyti, kitas – buto remontui, trečią ji vadino atsarga juodai dienai. Dukra kartais pasiūlydavo bent dalį padėti į banką, tačiau Aldonai ramiau būdavo tada, kai galėdavo atidaryti spintą ir savo santaupas pamatyti.
Vieną popietę jai paskambino vyras, prisistatęs policijos pareigūnu. Jis kalbėjo ramiai ir dalykiškai: esą tiriamas netikrų banknotų platinimas, todėl reikia išsiaiškinti, ar moteris nėra gavusi įtartinų pinigų. Aldona iš pradžių atsakė nieko nežinanti. Tuomet skambintojas pradėjo klausinėti, kada ji paskutinį kartą išsiėmė grynųjų ir ar jų dar turi namuose. Išgirdęs, kad santaupos laikomos vokuose, paaiškino, jog banknotus reikės patikrinti.
Aldonai labiausiai įstrigo pažadas, kad pinigai niekur nepradings. Vyras kartojo, kad tai tik patikra, po kurios visa suma bus grąžinta. Kai ji užsiminė norinti paskambinti dukrai, skambintojas paragino kol kas nieko nepasakoti, kad nebūtų sutrukdyta tyrimui. Pokalbis tęsėsi, klausimų daugėjo, o moteris vis mažiau galvojo apie tai, ar skambina tikras pareigūnas. Ji nerimavo, kad jos santaupos gali būti netikros.
Netrukus prie durų pasirodė kitas vyras. Jis pasakė atvykęs dėl telefonu aptartos patikros. Aldona atnešė vokus, kuriuos anksčiau skaičiuodavo tik būdama viena, ir perdavė juos nepažįstamajam. Viskas užtruko kelias minutes. Durims užsidarius ji dar kurį laiką laukė žadėto skambučio, tačiau telefonas tylėjo.
Dukrai moteris paskambino tik vakare. Išgirdusi, kas nutiko, ši suprato, kad pinigai pateko sukčiams, ir padėjo kreiptis į policiją. Aldonai buvo sunku ištarti prarastą sumą. Dar sunkiau – paaiškinti, kodėl ji atidavė santaupas žmogui, kurio niekada anksčiau nebuvo mačiusi. Juk pinigus namuose ji laikė būtent todėl, kad norėjo juos apsaugoti.
Prašymas perduoti santaupas „patikrai“, skubinimas ir draudimas pasitarti su artimaisiais turi būti priežastis nutraukti pokalbį. Neatidarykite durų nepažįstamam pinigų paėmėjui ir neperduokite grynųjų pagal skambintojo nurodymus. Patys susisiekite su institucija oficialiu numeriu, o jei žmogus jau atvyko ir kyla tiesioginė grėsmė – skambinkite 112. Kelioms minutėms sustabdytas pokalbis gali išsaugoti tai, kas buvo kaupiama daugelį metų.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?