Vilnietė refinansavo 92 000 eurų būsto paskolą kitame banke: per likusius 17 metų sutaupys 9 600 eurų
Vieną mėnesį būsto paskolos įmoka atrodo tiesiog dar viena eilutė banko programėlėje. Kitą – ji jau ima erzinti, ypač kai palūkanos pasikeičia, šeimos išlaidos išauga, o iki paskolos pabaigos dar likę ne vieneri metai. Tada žmogus dažniausiai nepuola skaičiuoti: atrodo, kad sutartis pasirašyta, vadinasi, nieko čia nebepakeisi.
Tačiau vilnietės situacija parodė priešingai. Ji perkėlė likusią 92 000 eurų būsto paskolą į kitą banką ir, įvertinus likusius 17 metų, tikisi sutaupyti 9 600 eurų. Tai nėra stebuklingai dingę pinigai ar vienkartinė nuolaida – skirtumas susidaro iš mažesnės paskolos kainos per ilgą laiką.
Skaičius skamba solidžiai, bet svarbiausia šioje istorijoje turbūt ne pati suma. Daugeliui būsto paskolą turinčių žmonių ji primena paprastą dalyką: banko pasiūlymas, kuris atrodė priimtinas prieš keletą metų, nebūtinai yra geriausias šiandien.
Paskolos įmoka pripranta būti nepastebima
Būsto paskola dažnai tampa namų ūkio fonu. Ji nuskaičiuojama automatiškai, tad žmogus greitai pripranta prie tos sumos taip, kaip pripranta prie telefono ar interneto sąskaitos. Kol įmoka nešoka labai smarkiai, retas sustoja ir paklausia, kiek iš tiesų kainuos likę metai.
Problema ta, kad ilgalaikėje paskoloje net ir nedidelis palūkanų skirtumas nėra mažas. Per vieną mėnesį jis gali pasirodyti beveik nejuntamas, tačiau per 17 metų susidaro tūkstančiai eurų. Vilnietės atveju 9 600 eurų reiškia ne abstraktų bankinį skaičiavimą, o pinigus, kurie galėtų likti šeimos rezervui, vaikų poreikiams, būsto remontui ar tiesiog ramesniam gyvenimui.
Žmones dažnai sustabdo mintis, kad refinansavimas bus varginantis: reikės rinkti dokumentus, kalbėtis su keliais bankais, aiškintis sutarties sąlygas. Toks nuovargis suprantamas, ypač kai žmogus dirba, augina vaikus ar jau ir taip sprendžia daugybę kasdienių reikalų. Vis dėlto būtent dėl to paskolos sąlygos kartais lieka nepaliestos daug ilgiau, nei būtų naudinga.
Vienas pokalbis banke dar nėra visas pasirinkimas
Dažna situacija paprasta: žmogus gauna pasiūlymą iš banko, kuriame jau turi sąskaitą ar paskolą, ir jį priima, nes taip atrodo patogiausia. Pradžioje tai gali būti visiškai racionalus sprendimas. Tačiau laikui bėgant keičiasi rinkos sąlygos, bankų pasiūlymai, paties žmogaus pajamos ir finansinė drausmė.
Refinansavimas iš esmės reiškia senos paskolos pakeitimą nauja, palankesnėmis sąlygomis. Kitas bankas padengia ankstesnį įsipareigojimą, o klientas toliau moka jau pagal naują sutartį. Nauda gali atsirasti dėl mažesnių palūkanų, kitokios maržos ar kitų palankesnių sąlygų, tačiau kiekvieną kartą ją reikia vertinti individualiai.
Svarbu neapsigauti vien gražiai atrodančia mėnesio įmoka. Kartais ji sumažėja todėl, kad paskolos terminas pailginamas, o tuomet bendra sumokama palūkanų suma gali ir neatrodyti taip patraukliai. Todėl vertinti reikia ne vien tai, kiek mažiau bus nuskaičiuota kitą mėnesį, bet ir kiek iš viso kainuos paskola iki paskutinės įmokos.
Virtuvėje prasidedantis sprendimas
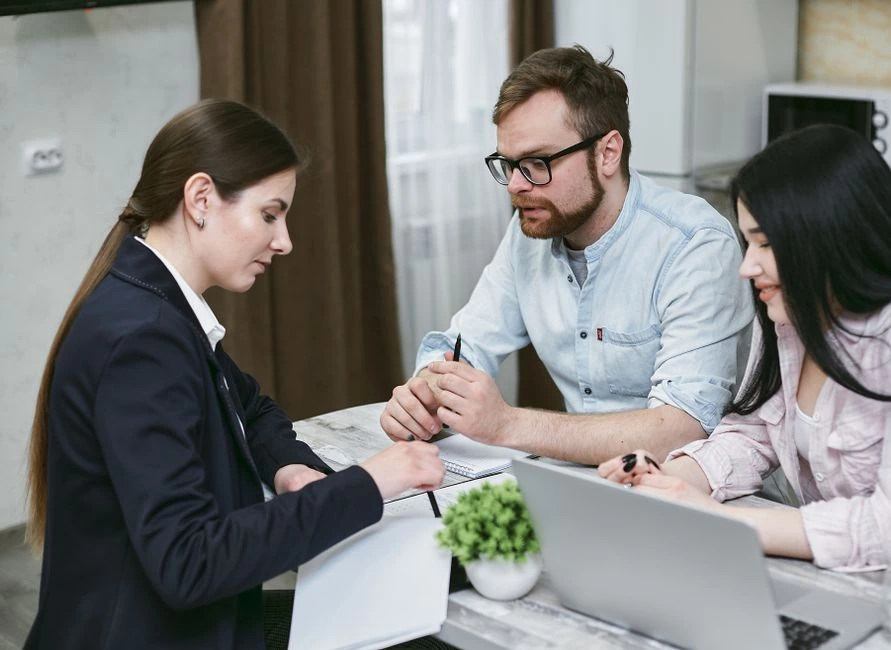
Tokie sprendimai dažnai gimsta ne finansų konsultanto kabinete, o namuose, prie virtuvės stalo. Šalia guli sąskaitos, planuojamo remonto skaičiavimai, galbūt vaiko būrelio mokestis, o telefone atsidaryta banko programėlė. Žmogus pamato paskolos likutį ir pagalvoja, kad iki pabaigos dar tiek metų, jog neverta net pradėti domėtis.
Tačiau būtent ilgas likęs laikotarpis gali būti priežastis pasidomėti. Jei iki paskolos pabaigos likę tik keli mėnesiai, sąlygų keitimas gali neduoti apčiuopiamos naudos. Kai priešakyje dar 17 metų, net nuosaikus pagerėjimas turi daugiau laiko veikti žmogaus naudai.
Jaunai šeimai svarbi kiekviena mažesnė mėnesio našta, nes išlaidos vaikams retai būna pastovios. Senjorui ar prie pensijos artėjančiam žmogui aktualiau aiškumas ir galimybė ramiau planuoti pajamas. Tuo metu vienas gyvenantis paskolos gavėjas gali labiau vertinti sukauptą rezervą – mažesnės ilgalaikės išlaidos suteikia daugiau saugumo, kai nėra su kuo pasidalyti netikėta finansine našta.
Naudą reikia skaičiuoti, o ne nujausti
Prieš refinansuojant verta palyginti kelis pasiūlymus ir paprašyti aiškaus bendros kainos skaičiavimo. Reikia įvertinti ne tik palūkanas, bet ir galimas sutarties, turto vertinimo, draudimo ar kitas su procesu susijusias išlaidas. Tik atėmus jas iš numatomo sutaupymo paaiškėja, ar sprendimas iš tiesų naudingas.
Taip pat naudinga perskaityti, kas nutiktų, jei ateityje norėtųsi paskolą grąžinti anksčiau, pakeisti įmokų grafiką ar susidurtumėte su laikinais finansiniais sunkumais. Mažesnė kaina yra svarbi, bet ne mažiau svarbus ir sutarties lankstumas. Paskola lydi žmogų daug metų, todėl joje turėtų likti vietos ir gyvenimo pokyčiams.
Bankams refinansavimas reiškia konkurenciją dėl kliento, o klientui – progą nepasitenkinti pirmu kadaise priimtu sprendimu. Tai nereiškia, kad kiekviena paskola privalo būti perkeliama į kitą banką. Tačiau tai reiškia, kad sąlygas verta patikrinti, o ne laikyti jas nekintama duotybe.
Vilnietės sutaupyti 9 600 eurų per likusius 17 metų primena labai žemišką tiesą: dideli finansiniai pokyčiai ne visada prasideda nuo didesnių pajamų. Kartais jie prasideda nuo vakaro, kai vietoj įprasto įmokos nurašymo žmogus pirmą kartą rimtai pasižiūri, už ką ir kiek dar mokės.
Komentarai
Parašyti komentarą
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?
Būkite pirmi ir pradėkite diskusiją.