Friziere mēnesī iekasē 3 500 eiro, bet nodokļos gadā samaksā tikai 2 000
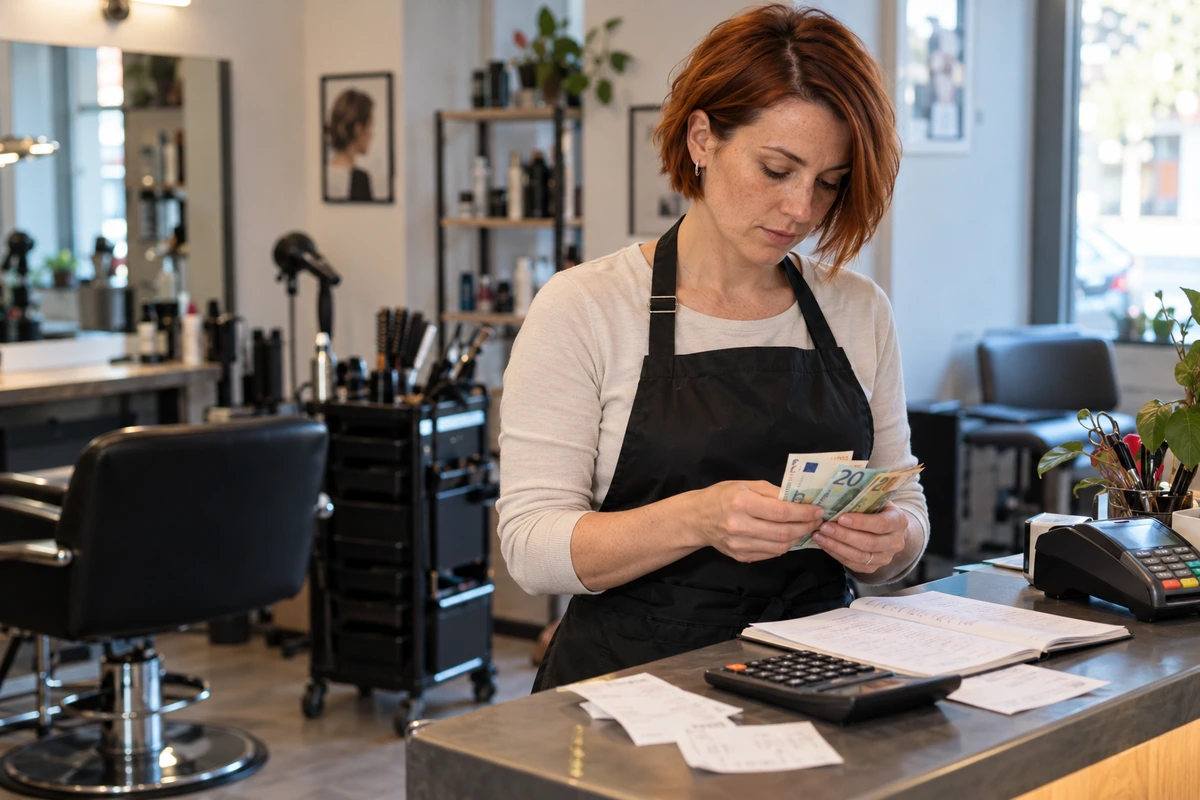
„Draudzene strādā par frizieri, mēnesī iekasē aptuveni 3 500 eiro, bet gadā nodokļos iztērē tikai 2 000.“ Izdzirdot šādu stāstu, īpaši strādājot saskaņā ar darba līgumu, var rasties pilnīgi saprotams jautājums: kā viņai tas izdodas? Vai pašnodarbinātajiem tiek piemēroti tik izdevīgi nosacījumi, vai arī daļa no klientu samaksātās naudas vienkārši nenonāk uzskaitē?
Tikai pēc šīm divām summām cilvēku apsūdzēt nodokļu slēpšanā nevar. Ir jāzina, kāda darbības forma izvēlēta, cik lieli ir izdevumi un ko cilvēks sauc par „visiem nodokļiem“. Tomēr, ja runājam par individuālo darbību pēc apliecības, 42 000 eiro gada ieņēmumu un parasto 30 procentu izdevumu atskaitījumu, 2 000 eiro visiem gada nodokļiem un iemaksām nepietiktu.
Savukārt jautājumam, vai lūgt maksājuma dokumentu, nevajadzētu būt atkarīgam no tā, cik gadus pazīstam frizieri. Klientam ir pamats vēlēties, lai viņa samaksātā summa tiktu pienācīgi fiksēta.
3 500 eiro no klientiem vēl nav 3 500 eiro personīgajiem izdevumiem
Pirmā neskaidrība sākas ar vārdu „nopelna“. Klientu mēnesī samaksātie 3 500 eiro ir darbības ieņēmumi. No tiem vēl var nākties segt darba vietas nomu, līdzekļus, instrumentus, mazgāšanu, reģistrācijas sistēmas izmaksas un citus ar darbu saistītos izdevumus. Tāpēc šo summu nevar tieši salīdzināt ar algota darbinieka algu pēc nodokļu nomaksas.
Veicot individuālo darbību pēc apliecības, var izvēlēties ar dokumentiem pamatotus faktiskos izdevumus vai, ja tas ir atļauts, par izdevumiem uzskatīt 30 procentus no ieņēmumiem bez izdevumus pamatojošiem dokumentiem. Izvēloties pēdējo veidu, šajos 30 procentos jau ir iekļautas arī maksājamās VSD un PSD iemaksas – aprēķinot GPM, tās papildus netiek atskaitītas.
Aprēķināsim konkrētu piemēru saskaņā ar 2026. gada noteikumiem. Pieņemsim, ka friziere visus divpadsmit mēnešus saņem 3 500 eiro mēnesī, piemēro 30 procentu izdevumu metodi, viņai nav iemaksu atvieglojumu un viņa papildus nekrāj pensijai. Šajā piemērā PVN un citus individuālos apstākļus neizvērtējam.
| Aprēķina daļa | Gada summa |
|---|---|
| Ieņēmumi: 3 500 × 12 mēneši | 42 000 Eur |
| 30 procentu atļautie atskaitījumi | 12 600 Eur |
| Apliekamie ienākumi | 29 400 Eur |
| „Sodras“ iemaksu bāze: 90 procenti no apliekamajiem ienākumiem | 26 460 Eur |
| VSD: 12,52 procenti no iemaksu bāzes | 3 312,79 Eur |
| PSD: 6,98 procenti no iemaksu bāzes | 1 846,91 Eur |
| GPM, piemērojot 2026. gada ienākuma nodokļa kredītu | 3 312,40 Eur |
| Kopējā aprēķinātā nodokļu un iemaksu summa | 8 472,10 Eur |
Aprēķinā izmantotas „Sodras“ publicētās iemaksu likmes un VMI norādītā GPM kredīta formula. Gada laikā jau samaksātās iemaksas tiktu ieskaitītas – tabulā norādīta visa gada summa, nevis atlikums, kas papildus būtu jāsamaksā pēc deklarācijas iesniegšanas.
Tas nav konkrētās frizieres nodokļu aprēķins. Tomēr tas skaidri parāda: pie šādiem pieņēmumiem stāstā par 2 000 eiro trūkst svarīgas informācijas.
Kā neliela nodokļu summa var izveidoties pilnīgi likumīgi?
Pirmkārt, cilvēks var runāt tikai par iedzīvotāju ienākuma nodokli, neiekļaujot „Sodras“ iemaksas. Vai arī atcerēties summu, ko papildus pārskaitīja pēc ienākumu deklarēšanas, lai gan daļu iemaksu jau maksāja katru mēnesi. Ikdienas sarunā abi varianti viegli pārvēršas teikumā „tik daudz samaksāju nodokļos“.
Svarīgi ir arī tas, par kuriem gadiem maksāts. Piemēram, 2026. gadā tiek deklarēti iepriekšējā gada ienākumi. Pašreizējais labi apmaksātais mēnesis pats par sevi nepasaka, kādi bija visu iepriekšējo gadu ienākumi.
Vēl viens skaidrojums ir ievērojami lielāki faktiskie darbības izdevumi. Ja tie ir pienācīgi pamatoti un atzīti par atļautajiem atskaitījumiem, apliekamais rezultāts var būt mazāks nekā sniegtajā piemērā. Taču tādā gadījumā arī pašai frizierei paliek ievērojami mazāk naudas. Liels apgrozījums ne vienmēr nozīmē lielu peļņu.
Turklāt friziere var strādāt ar uzņēmējdarbības apliecību, lai gan sarunā savu darbu vienkārši sauc par individuālo darbību. Tad tiek piemērota cita nodokļu uzlikšanas kārtība: fiksēts GPM un atsevišķi aprēķinātas sociālās un veselības apdrošināšanas iemaksas. No 2026. gada ar fiksētu GPM var aplikt gada uzņēmējdarbības apliecības ieņēmumus līdz 50 000 eiro, ievērojot citus šai darbībai noteiktos nosacījumus.
Tomēr arī uzņēmējdarbības apliecība nav automātisks skaidrojums tam, ka visi nodokļi vienmēr sasniegs tikai 2 000 eiro. Ja uzņēmējdarbības apliecība ir spēkā visu gadu bez pārtraukuma, netiek piemēroti atvieglojumi un papildus netiek krāts pensijai, tikai standarta 2026. gada VSD un PSD iemaksas veidotu aptuveni 2 172 eiro, vēl nepieskaitot fiksēto GPM. Summa var atšķirties atkarībā no darbības dienām, apdrošināšanas statusa un piemērotajiem izņēmumiem.
Kad mēs runājam par ienākumu slēpšanu?
Nodokļu slēpšana sākas tad, kad patiesie ieņēmumi apzināti netiek iekļauti uzskaitē vai tiek sniegti nepareizi dati, lai samazinātu maksājamos nodokļus. Piemēram, klients par pakalpojumu samaksā pilnu cenu, taču uzskaitē tā neparādās vai tiek fiksēta mazāka summa. Tas ir princips, ar kuru ienākumi var tikt slēpti dažādās pakalpojumu jomās, ne tikai frizētavās.
Klientam pamatotas šaubas vajadzētu radīt piedāvājumam „bez dokumenta būs lētāk“, atteikumam izsniegt dokumentu arī pēc lūguma vai dokumentā norādītai mazākai summai nekā faktiski samaksāts. Šādā gadījumā ir vērts tieši pajautāt, kāpēc summas nesakrīt un kā tiks noformēts norēķins.
Tomēr tikai lūgums maksāt skaidrā naudā nepierāda pārkāpumu. Skaidrā nauda var tikt pienācīgi uzskaitīta, bet bankas maksājums pats par sevi negarantē pareizu deklarāciju. Tāpat pilns pierakstu kalendārs neparāda ne galīgo apgrozījumu, ne darbības peļņu.
Negodīgi neuzskaitot ienākumus, cieš arī kārtīgi strādājošie kolēģi: viņiem jākonkurē ar pakalpojumu sniedzējiem, kuri nepilda daļu nodokļu saistību. Tāpēc šī problēma ir uzmanības vērta, taču to nevajadzētu pārvērst par apsūdzību visai profesijai.
Kāpēc ir vērts lūgt dokumentu arī pazīstamai frizierei?
Lūgt čeku, kvīti vai rēķinu nav nepieklājīgi. Tas ir vienkāršs veids, kā fiksēt, kas sniedza pakalpojumu, kad tas tika sniegts un cik samaksāts. Šāds dokuments var palīdzēt arī tad, ja rodas strīds par pakalpojumu, tā cenu vai norēķinu.
Svarīgi nav pieprasīt tieši kases aparāta čeku, ja konkrētajā gadījumā likumīgi tiek izmantots cits uzskaites dokuments. VMI norāda, ka, veicot darbību pēc apliecības, ja pakalpojuma sniegšana un norēķins sakrīt, tiek izrakstīts rēķins vai PVN rēķins. Strādājot ar uzņēmējdarbības apliecību, attiecīgajā gadījumā pēc klienta lūguma tiek izsniegta preču vai pakalpojumu pirkšanas–pārdošanas kvīts.
Maksājums ar karti vai pārskaitījumu papildus atstāj bankas ierakstu par summu un saņēmēju. Tomēr bankas ieraksts ne vienmēr aizstāj dokumentu, ar kuru tiek noformēts pakalpojums. Visērtāk ir iepriekš pateikt: „Es vēlēšos norēķinu dokumentu.“ Pēc tā saņemšanas ir vērts pārbaudīt, vai summa sakrīt ar samaksāto.
Ja dokuments netiek izsniegts, tiek ieteikts slēpt patieso maksājuma mērķi vai pamanāt citas konkrētas neatbilstības, informāciju var iesniegt VMI, izmantojot „STOP šešėliui“. Noderīgi fakti: pakalpojuma vieta, datums, samaksātā summa, sarakste un tas, ko pakalpojuma sniedzējs atbildēja, kad tika lūgts dokuments.
Bet draudzenei vispirms vērts pajautāt: „Tie 2 000 eiro – vai tie ir visi gada nodokļi kopā ar PSD un VSD, vai tikai summa, kas bija jāpiemaksā?“ Atbilde var izskaidrot šķietamo mīklu. Ja tā neizskaidro, aizdomas vēl ir jāpamato ar datiem. Dokumentu par savu samaksāto naudu var lūgt, negaidot, kamēr šādas aizdomas vispār radīsies.
Novērtējiet šo rakstu:
Kraunami duomenys...
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas

Meklējat vairāk?