Klaipėdietė būstą apdraudė už 190 eurų per metus: po vamzdžio trūkimo paaiškėjo, ką draudimas dengia, o už ką teko mokėti pačiai 2 400 eurų
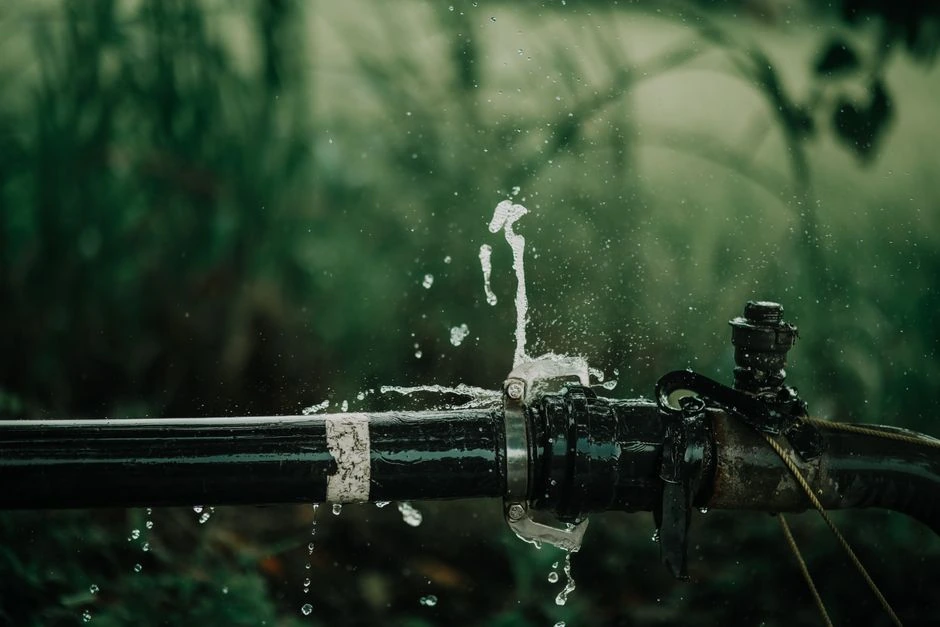
Vanduo iš po vonios kambario durų išbėga greičiau, nei žmogus spėja suprasti, kas nutiko. Iš pradžių dar atrodo, kad gal perpildyta skalbyklė ar tiesiog pratekėjo žarnelė, tačiau po keliolikos minučių jau šlampa grindys, daiktai ir, blogiausiu atveju, kaimynų lubos. Tokią akimirką būsto draudimo sutartis, kuri iki tol ramiai gulėjo elektroniniame pašte, staiga tampa vienu svarbiausių dokumentų namuose.
Klaipėdietė už būsto draudimą per metus mokėjo 190 eurų. Atrodė, kad tai turėtų suteikti ramybę, jei namuose nutiktų nelaimė. Tačiau trūkus vamzdžiui paaiškėjo skaudi, daugeliui pažįstama draudimo logika: viena žala atlyginama, o kita lieka paties būsto savininko rūpesčiu. Galiausiai 2 400 eurų teko sumokėti pačiai.
Didžiausias nusivylimas tokiose situacijose kyla ne vien dėl pinigų. Žmogus dažnai nuoširdžiai mano apsidraudęs nuo vandens žalos, todėl tikisi, kad bus sutvarkyta ir avarijos priežastis, ir jos paliktos pasekmės. Tačiau draudime šie dalykai neretai atskiriami labai aiškiai.
Vandens dėmė ant lubų – tik pradžia
Trūkęs vamzdis nėra vienas gedimas, kurį galima pamiršti po skambučio santechnikui. Vanduo gali patekti po grindimis, į sienas, sugadinti spintelių plokštes, kilimus, elektros instaliaciją ar žemiau gyvenančių kaimynų būstą. Kol vyksta avarija, svarbiausia užsukti vandenį ir kuo greičiau sustabdyti plitimą, tačiau vėliau prasideda kita, daug mažiau matoma dalis – džiovinimas, ardymas ir remontas.
Būtent čia žmonės dažnai susiduria su skirtumu tarp pažeisto turto ir paties sugedusio vamzdžio. Draudimas gali vertinti vandens padarytą žalą apdailai ar daiktams, tačiau pats susidėvėjęs, nesandarus ar trūkęs inžinerinis elementas nebūtinai laikomas draudžiamu nuostoliu. Kitaip tariant, pasekmės gali būti viena istorija, o gedimo šalinimas – visai kita.
Šis skirtumas namų šeimininkui atrodo keistas, nes praktiškai neįmanoma sutvarkyti užlietų grindų, kol nepakeistas trūkęs vamzdis. Vis dėlto draudimo sutartyje gali būti vertinama, ar įvyko staigus ir netikėtas incidentas, ar kalbama apie seną problemą, kuri ilgainiui brendo nepastebėta. Todėl po avarijos svarbios ne tik nuotraukos su vandeniu ant grindų, bet ir informacija apie gedimo priežastį.
Kodėl 190 eurų polisas nereiškia, kad apmokama viskas
Metinė įmoka savaime nepasako, kiek ir kokių darbų draudikas apmokės. Vienoje sutartyje gali būti platesnė apsauga vandens žalai, kitoje – daugiau išimčių, mažesnės ribos arba franšizė, kurią kiekvienu atveju padengia pats klientas. Žmogus dažniausiai prisimena bendrą pažadą – būstas apdraustas, – tačiau realūs sprendimai priklauso nuo konkrečių sutarties sąlygų.
Dažnai draudimas skirtas apsaugoti nuo netikėto finansinio smūgio, o ne perimti visą namo ar buto priežiūrą. Jei vamzdis trūksta netikėtai, vandens sugadintos lubos, sienos ar grindys gali būti vertinamos kaip avarijos padariniai. Tačiau seno vamzdyno keitimas, paslėpto gedimo paieška, konstrukcijų ardymas ar vėlesnis atnaujinimas gali būti apmokamas ne visa apimtimi arba išvis neapmokamas, jei tam nėra numatyta apsauga.
Todėl klaipėdietės situacijoje 2 400 eurų nėra vien skaičius sąskaitoje. Tai priminimas, kad draudimo dokumentą verta skaityti ne tada, kai namuose jau stovi kibirai. Ypač svarbu pasižiūrėti, kaip aprašyta vandens išsiliejimo rizika, ar draudžiami vamzdynai, kokios taikomos išimtys ir kokią dalį žalos bet kuriuo atveju tektų dengti pačiam.
Vienam tai nemalonus remontas, kitam – rimtas smūgis biudžetui
Jaunai porai 2 400 eurų gali reikšti atidėtas atostogas ar planuotą automobilio remontą. Šeimai su vaikais tai gali būti pinigai, skirti būreliams, darželio išlaidoms ar žieminėms sąskaitoms. Senjorui tokia suma neretai tampa ypač sunki, nes būsto gedimai dažnai užklumpa tada, kai santaupos jau paskirstytos vaistams, šildymui ir kasdienėms reikmėms.
Daugiabutyje vandens avarija retai lieka tik vieno buto problema. Jei nukenčia kaimynai, atsiranda papildomas nerimas: kas atlygins jų lubų, sienų ar sugadintų daiktų žalą. Žmogus tuo metu gali jaustis kaltas net tada, kai gedimo negalėjo numatyti, o pokalbiai laiptinėje tampa kur kas įtemptesni nei įprastas pasisveikinimas prie pašto dėžučių.
Kita pusė – draudikas ir remonto meistrai – taip pat negali vadovautis vien emocija. Jiems reikia nustatyti, kas tiksliai sugedo, kiek žalos atsirado dėl vandens ir kurios išlaidos būtų buvusios būtinos vien dėl susidėvėjusios sistemos. Tačiau klientui svarbu, kad šis paaiškinimas būtų aiškus, žmogiškas ir pateiktas laiku, nes miglotas atsakymas po nelaimės tik sustiprina jausmą, jog už apsaugą mokėta veltui.
Ramybę suteikia ne vien polisas, bet ir pasiruošimas
Įvykus vandens avarijai pirmiausia verta pasirūpinti saugumu: užsukti vandenį, jei reikia – išjungti elektrą pažeistoje vietoje, kviesti avarinę tarnybą ar santechniką. Prieš pradedant ardyti ir valyti, pravartu nufotografuoti bendrą vaizdą, pažeistas vietas bei sugadintus daiktus. Tai nėra formalumas dėl formalumo – vėliau tokia medžiaga padeda aiškiau parodyti, kokio masto buvo incidentas.
Su draudiku geriausia susisiekti kuo greičiau ir iškart paklausti ne tik ar žala registruojama, bet ir kokie darbai gali būti atliekami iki apžiūros. Kartais skubūs veiksmai būtini, kad nuostoliai neaugtų, tačiau sąskaitas už meistrus, džiovinimą ar medžiagas verta išsaugoti. Jei sprendimas dėl išmokos atrodo neaiškus, reikia paprašyti konkretaus paaiškinimo, kuri sutarties sąlyga pritaikyta ir kurioms išlaidoms ji netaikoma.
Dar prieš nelaimę naudinga periodiškai apžiūrėti po kriauklėmis esančias jungtis, skalbyklės žarnas, senesnius vamzdžius, radiatorius ir vietas, kur jau buvo drėgmės ženklų. Tai nepanaikins visų rizikų, bet gali padėti pastebėti problemą tuomet, kai ją dar galima išspręsti be ardomų grindų ir užlietų kaimynų. Draudimas yra apsauginis tinklas, tačiau jis nepakeičia elementarios namų priežiūros.
Trūkęs vamzdis skaudžiai parodo, kad namų ramybę sudaro ne vien metinė įmoka ir poliso pavadinimas. Ją lemia tai, ar žinome, už ką iš tiesų mokame, ir ar sutartį esame perskaitę dar tada, kai vonios kambaryje sausa. O jūs šiandien galėtumėte pasakyti, kurią vandens avarijos dalį jūsų būsto draudimas padengtų, o kuri liktų jūsų piniginei?
Komentarai
Parašyti komentarą
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?
Būkite pirmi ir pradėkite diskusiją.