Klaipēdas iedzīvotāja mājokli apdrošināja par 190 eiro gadā: pēc caurules plīsuma noskaidrojās, ko apdrošināšana sedz, bet par ko pašai nācās maksāt 2 400 eiro
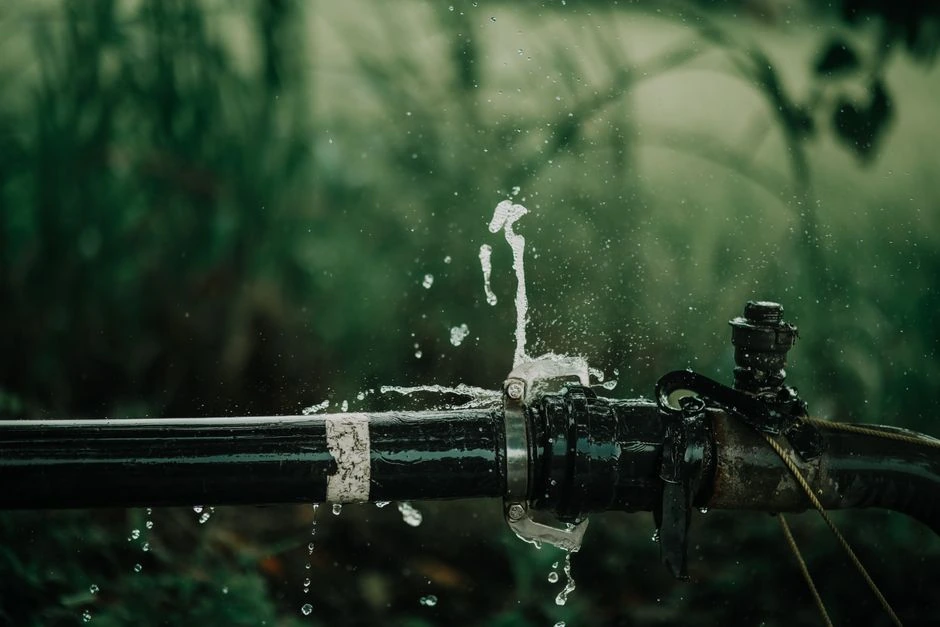
Ūdens no vannas istabas durvju apakšas izplūst ātrāk, nekā cilvēks paspēj saprast, kas noticis. Sākumā vēl šķiet, ka varbūt pārpildīta veļas mašīna vai vienkārši tek šļūtene, taču pēc dažām minūtēm jau kļūst slapjas grīdas, mantas un sliktākajā gadījumā arī kaimiņu griesti. Šādā brīdī mājokļa apdrošināšanas līgums, kas līdz tam mierīgi gulēja e-pastā, pēkšņi kļūst par vienu no svarīgākajiem dokumentiem mājās.
Klaipēdas iedzīvotāja par mājokļa apdrošināšanu gadā maksāja 190 eiro. Šķita, ka tam vajadzētu sniegt mieru, ja mājās notiktu nelaime. Taču pēc caurules plīsuma atklājās sāpīgā un daudziem pazīstamā apdrošināšanas loģika: vieni zaudējumi tiek atlīdzināti, bet citi paliek paša mājokļa īpašnieka rūpju lokā. Galu galā 2 400 eiro nācās samaksāt pašai.
Lielākā vilšanās šādās situācijās rodas ne tikai naudas dēļ. Cilvēks bieži vien patiesi uzskata, ka ir apdrošinājies pret ūdens radītiem zaudējumiem, tāpēc sagaida, ka tiks novērsts gan avārijas cēlonis, gan tās radītās sekas. Tomēr apdrošināšanā šīs lietas nereti tiek ļoti skaidri nošķirtas.
Ūdens traips uz griestiem – tikai sākums
Plīsusi caurule nav vienkārši bojājums, par kuru var aizmirst pēc zvana santehniķim. Ūdens var nokļūt zem grīdas, sienās, sabojāt skapīšu paneļus, paklājus, elektroinstalāciju vai zemāk dzīvojošo kaimiņu mājokli. Kamēr notiek avārija, vissvarīgākais ir noslēgt ūdeni un pēc iespējas ātrāk apturēt tā izplatīšanos, taču vēlāk sākas cita, daudz mazāk pamanāma daļa – žāvēšana, demontāža un remonts.
Tieši šeit cilvēki bieži saskaras ar atšķirību starp bojāto īpašumu un pašu bojāto cauruli. Apdrošināšana var izvērtēt ūdens nodarītos bojājumus apdarei vai mantām, taču pati nolietotā, neblīvā vai plīsusī inženierkomunikāciju daļa ne vienmēr tiek uzskatīta par apdrošināmu zaudējumu. Citiem vārdiem sakot, sekas var būt viens stāsts, bet bojājuma novēršana – pavisam cits.
Šī atšķirība mājokļa saimniekam šķiet dīvaina, jo praktiski nav iespējams salabot applūdušo grīdu, kamēr nav nomainīta plīsusi caurule. Tomēr apdrošināšanas līgumā var tikt vērtēts, vai noticis pēkšņs un negaidīts incidents vai arī runa ir par vecu problēmu, kas ilgākā laikā nemanāmi bija attīstījusies. Tāpēc pēc avārijas svarīgas ir ne tikai fotogrāfijas ar ūdeni uz grīdas, bet arī informācija par bojājuma cēloni.
Kāpēc polise par 190 eiro nenozīmē, ka tiek apmaksāts viss
Gada prēmija pati par sevi nepasaka, cik daudz un kādus darbus apdrošinātājs apmaksās. Vienā līgumā aizsardzība pret ūdens radītiem zaudējumiem var būt plašāka, citā – vairāk izņēmumu, zemāki limiti vai pašrisks, ko katrā gadījumā sedz pats klients. Cilvēks visbiežāk atceras vispārīgo solījumu – mājoklis ir apdrošināts, – taču reālie lēmumi ir atkarīgi no konkrētajiem līguma nosacījumiem.
Bieži apdrošināšana ir paredzēta aizsardzībai pret negaidītu finansiālu triecienu, nevis lai pārņemtu visu mājas vai dzīvokļa uzturēšanu. Ja caurule plīst pēkšņi, ūdens sabojātie griesti, sienas vai grīdas var tikt vērtēti kā avārijas sekas. Taču vecas cauruļvadu sistēmas nomaiņa, slēpta bojājuma meklēšana, konstrukciju demontāža vai vēlāka atjaunošana var tikt apmaksāta tikai daļēji vai vispār netikt apmaksāta, ja šāds segums nav paredzēts.
Tāpēc Klaipēdas iedzīvotājas situācijā 2 400 eiro nav tikai skaitlis rēķinā. Tas ir atgādinājums, ka apdrošināšanas dokumentu ir vērts izlasīt nevis tad, kad mājās jau stāv spaiņi. Īpaši svarīgi ir pārbaudīt, kā aprakstīts ūdens noplūdes risks, vai cauruļvadi ir apdrošināti, kādi izņēmumi tiek piemēroti un kāda zaudējumu daļa jebkurā gadījumā būtu jāsedz pašam.
Vienam tas ir nepatīkams remonts, citam – nopietns trieciens budžetam
Jaunam pārim 2 400 eiro var nozīmēt atliktu atvaļinājumu vai plānoto automašīnas remontu. Ģimenei ar bērniem tā var būt nauda, kas paredzēta pulciņiem, bērnudārza izdevumiem vai ziemas rēķiniem. Senioram šāda summa nereti kļūst īpaši smaga, jo mājokļa bojājumi bieži piemeklē tad, kad uzkrājumi jau sadalīti zālēm, apkurei un ikdienas vajadzībām.
Daudzdzīvokļu namā ūdens avārija reti paliek tikai viena dzīvokļa problēma. Ja cieš kaimiņi, rodas papildu satraukums: kurš atlīdzinās viņu griestu, sienu vai sabojāto mantu zaudējumus. Cilvēks tajā brīdī var justies vainīgs pat tad, ja bojājumu nevarēja paredzēt, bet sarunas kāpņu telpā kļūst daudz saspringtākas nekā parasta sasveicināšanās pie pastkastītēm.
Otra puse – apdrošinātājs un remonta meistari – arī nevar vadīties tikai pēc emocijām. Viņiem jānosaka, kas tieši ir sabojājies, cik lieli zaudējumi radušies ūdens dēļ un kuri izdevumi būtu bijuši nepieciešami tikai nolietotās sistēmas dēļ. Tomēr klientam ir svarīgi, lai šis skaidrojums būtu saprotams, cilvēcīgs un sniegts laikus, jo neskaidra atbilde pēc nelaimes tikai pastiprina sajūtu, ka par aizsardzību maksāts velti.
Mieru sniedz ne tikai polise, bet arī sagatavošanās
Ūdens avārijas gadījumā vispirms ir vērts parūpēties par drošību: noslēgt ūdeni, ja nepieciešams – atslēgt elektrību bojātajā vietā, izsaukt avārijas dienestu vai santehniķi. Pirms sākt demontāžu un tīrīšanu, ieteicams nofotografēt kopskatu, bojātās vietas un sabojātās mantas. Tas nav formalitātes pēc formalitātes – vēlāk šādi materiāli palīdz skaidrāk parādīt, cik liels bija incidents.
Ar apdrošinātāju vislabāk sazināties pēc iespējas ātrāk un uzreiz pajautāt ne tikai, vai zaudējumi tiks reģistrēti, bet arī kādus darbus drīkst veikt pirms apskates. Dažkārt steidzami pasākumi ir nepieciešami, lai zaudējumi nepalielinātos, taču čekus par meistaru darbu, žāvēšanu vai materiāliem ir vērts saglabāt. Ja lēmums par atlīdzību šķiet neskaidrs, jālūdz konkrēts skaidrojums, kurš līguma nosacījums ir piemērots un uz kuriem izdevumiem tas neattiecas.
Vēl pirms nelaimes ir lietderīgi periodiski pārbaudīt savienojumus zem izlietnēm, veļas mašīnas šļūtenes, vecākas caurules, radiatorus un vietas, kur jau iepriekš bijušas mitruma pazīmes. Tas nenovērsīs visus riskus, bet var palīdzēt pamanīt problēmu brīdī, kad to vēl iespējams atrisināt bez izjauktām grīdām un applūdušiem kaimiņiem. Apdrošināšana ir drošības tīkls, taču tā neaizstāj elementāru mājokļa aprūpi.
Plīsusi caurule sāpīgi parāda, ka mājas mieru veido ne tikai gada prēmija un polises nosaukums. To nosaka tas, vai zinām, par ko īsti maksājam, un vai līgumu esam izlasījuši vēl tad, kad vannas istabā ir sauss. Bet vai jūs šodien varētu pateikt, kuru ūdens avārijas daļu segtu jūsu mājokļa apdrošināšana, bet kura paliktu jūsu maciņa ziņā?
Komentāri
Uzrakstīt komentāru
Vairāk par šo tēmu
Visas tēmas ziņas

Meklējat vairāk?
Esiet pirmais un sāciet diskusiju.