Lietuvoje jau įvyko pirmasis pirkimas, kurį atliko DI agentas – žmogui užteko pasakyti, ko jis nori
Dar visai neseniai dirbtinio intelekto paprašydavome surasti pigesnį viešbutį, palyginti televizorius ar pasiūlyti, kokį kavos aparatą pirkti. Tačiau paskutinis žingsnis vis tiek likdavo žmogui – atsidaryti parduotuvę, pasirinkti prekę, suvesti duomenis ir paspausti „Mokėti“. Dabar ši riba pradeda nykti. 2026 m. rugsėjo 17 dieną Lietuvoje pirmą kartą atliktas realus pirkimas, kurį vartotojo vardu inicijavo ir užbaigė dirbtinio intelekto agentas.
Bandymą atliko „Mastercard“ ir SEB. Žmogui nereikėjo pačiam ieškoti konkretaus pasiūlymo, pereiti visų rezervacijos langų ir rankiniu būdu užbaigti atsiskaitymo. Vartotojas nurodė, ko nori, o DI agentas „Priceless.com“ platformoje pasirinko kavos degustacijos renginį, atliko rezervaciją ir atsiskaitė SEB mokėjimo kortele. Visa operacija vyko naudojant „Mastercard Agent Pay“ technologiją ir specialiai tokioms operacijoms pritaikytą „PayOS“ infrastruktūrą.
Kol kas tai nėra paslauga, kurią šiandien kiekvienas SEB klientas gali įjungti telefone ir pasakyti: „nupirk man pigiausią skalbimo mašiną“. Tai vis dar kontroliuojamas technologijos bandymas. Tačiau svarbiausia riba jau peržengta – DI ne tik surado ir pasiūlė pirkinį, bet ir realiai atliko mokėjimo operaciją žmogaus vardu.
Netrukus apsipirkimas gali prasidėti ne parduotuvėje, o nuo vieno sakinio
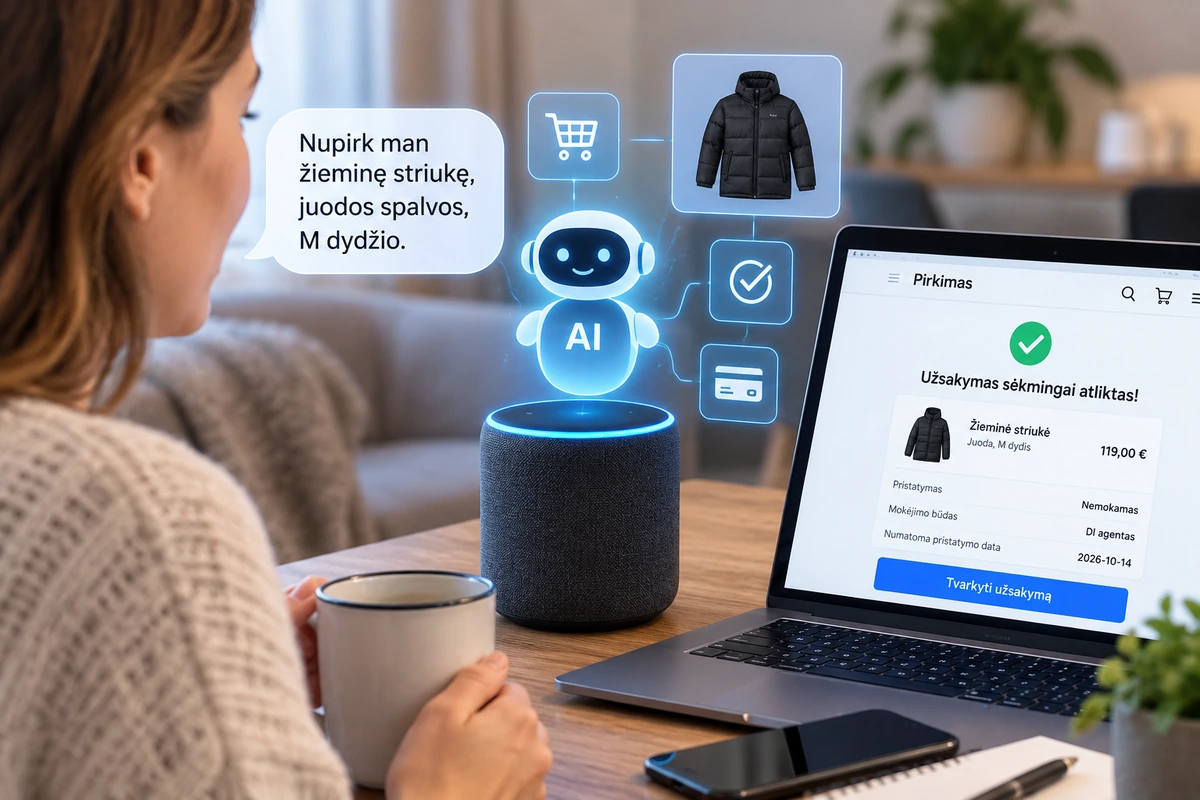
Pats principas atrodo beveik pernelyg paprastas. Įsivaizduokite, kad vietoje valandos naršymo internetinėse parduotuvėse DI agentui pasakote: „Surask man belaidį dulkių siurblį iki 350 eurų, su gera baterija, pristatymu į Lietuvą iki penktadienio ir nepirk nieko be nemokamo grąžinimo.“
Šiandien dirbtinis intelektas jau galėtų surinkti informaciją, palyginti modelius ir pateikti pasiūlymus. Agentinės prekybos idėja žengia dar toliau: gavęs aiškų žmogaus įgaliojimą DI pats galėtų pasirinkti tinkamiausią variantą, įdėti jį į krepšelį, pasirinkti pristatymą ir atlikti mokėjimą neperžengdamas žmogaus nustatytų ribų.
Tas pats galėtų galioti ne tik prekėms. Galėtumėte nurodyti: „Surask šeštadieniui dvi vietas restorane Vilniuje 19 valandą, iki 100 eurų“, „nupirk traukinio bilietus“, „užsakyk viešbutį iki 150 eurų už naktį“ arba „kai šios ausinės atpigs iki 180 eurų, jas nupirk“.
„Mastercard“ būtent taip apibūdina vadinamąją agentinę prekybą – DI sistema ne tik pataria žmogui, bet pati atlieka veiksmus, reikalingus tikslui pasiekti. Bendrovė skelbia, kad visi jos kortelių leidėjai Europoje jau yra techniškai įjungti „Agent Pay“ tinklo lygmeniu, o kontroliuojami realūs DI agentų sandoriai 2026 metais atliekami vis daugiau Europos valstybių.
Lietuvos bandymas todėl nėra izoliuotas eksperimentas. Panašūs pirmieji realūs pirkimai jau demonstravo veikiančią sistemą Vokietijoje, Nyderlanduose, Švedijoje, Šveicarijoje ir kitose rinkose. Tai dar nereiškia, kad rytoj visos internetinės parduotuvės pradės priimti DI agentų užsakymus, tačiau mokėjimų infrastruktūra tam jau kuriama.
Bet kaip galima leisti robotui prieiti prie savo banko kortelės?
Čia natūraliai kyla nemaloniausias klausimas. Jei DI gali pats paspausti „pirkti“, kas nutiks, jeigu jis suklys? O jeigu vietoje vieno bilieto nupirks dešimt? Dar blogiau – ar DI turės matyti visą kortelės numerį, galiojimo datą ir kitus duomenis?
Būtent dėl to kuriama sistema nėra paremta principu „duokite chatbotui savo kortelės numerį ir tikėkitės geriausio“.
Lietuvoje atliktoje operacijoje naudoti specialūs agentiniai žetonai – „agentic tokens“. Jų paskirtis – leisti mokėjimų sistemai atpažinti, kad operaciją žmogaus vardu inicijuoja įgaliotas DI agentas, ir kartu neatskleisti jam visų jautrių kortelės duomenų. „PayOS“ šiame procese veikė kaip agento piniginė ir sandorių valdymo sluoksnis, jungiantis DI agentą, mokėjimo duomenis bei prekybininko sistemą.
Kitas svarbus sluoksnis – vartotojo sutikimas. „Mastercard Agent Pay“ nėra kuriamas tam, kad DI galėtų savavališkai pradėti leisti žmogaus pinigus. Vartotojas turi suteikti konkrečią užduotį ir leidimą, o mokėjimui patvirtinti naudojami „Mastercard Payment Passkeys“. Taip mokėjimo infrastruktūra gali atskirti įprastą pirkimą, žmogaus įgalioto DI agento veiksmą ir galimai įtartiną bandymą.
Tai svarbu ir bankui. Įprastame internetiniame pirkime bankas mato prekybininką, sumą ir kitus sandorio duomenis. Agentinėje prekyboje atsiranda dar vienas dalyvis – DI agentas. Todėl mokėjimų sistemoms reikia būdo aiškiai pažymėti, kas inicijavo operaciją, kokį leidimą žmogus suteikė ir ar agentas neperžengė nustatytų ribų.
Kitaip tariant, ateities DI agentas neturėtų gauti neriboto priėjimo prie jūsų pinigų. Logika veikiau turėtų būti panaši į labai konkretų įgaliojimą: „šiai užduočiai gali išleisti ne daugiau kaip 200 eurų ir pasirinkti tik iš šių sąlygų.“
Didžiausias pokytis bus ne pats mokėjimas
Iš pirmo žvilgsnio gali atrodyti, kad visa naujovė tėra dar vienas būdas greičiau atsiskaityti. Juk dabar turime „Apple Pay“, „Google Pay“, bekontaktes korteles ir „Click to Pay“. Tačiau skirtumas daug didesnis.
Šiandien beveik visose elektroninės prekybos sistemose sprendimus priima žmogus. Parduotuvė stengiasi įtikinti būtent mus: rodo reklamas, nuolaidas, atsiliepimus, iššokančius langus ir užrašus „liko tik 2 vienetai“. Žmogus galiausiai pasirenka ir sumoka.
Jeigu apsipirkimą perims DI agentai, pirkimo procesas gali visiškai pasikeisti. Agentui nerūpės graži reklaminė nuotrauka ar didžiulis raudonas užrašas „–50 %“. Jis galės patikrinti ankstesnę kainą, palyginti dešimtis parduotuvių, įvertinti pristatymo sąlygas ir pasirinkti variantą pagal tai, ką jam liepė žmogus.
Pavyzdžiui, užuot naršius dvidešimt draudimo bendrovių puslapių, teoriškai būtų galima agentui nurodyti: „kai baigsis mano draudimas, surask analogišką apsaugą pigiau, bet nekeisk franšizės“. Arba: „kiekvieną mėnesį nupirk kačių maisto, bet tik jei 10 kg pakuotė kainuoja mažiau nei 45 eurus.“
Tokioje sistemoje pasikeistų ir pati elektroninė prekyba. Parduotuvėms tektų konkuruoti ne tik dėl žmogaus dėmesio, bet ir dėl to, ar jų prekės, kainos, pristatymo sąlygos ir mokėjimo infrastruktūra bus suprantamos DI agentams.
Ar Lietuvos SEB klientai jau gali liepti DI apsipirkti?
Dar ne taip, kaip gali pasirodyti perskaičius skambią antraštę.
Rugsėjo 17-osios operacija buvo pirmasis realus technologijos demonstravimas Lietuvoje, o SEB pats pabrėžia, kad tokios paslaugos dar tik vystosi. Bankas šiuo metu neskelbia datos, nuo kurios visi privatūs Lietuvos klientai galėtų savo programėlėje aktyvuoti DI apsipirkimo agentą.
Todėl nereikėtų suprasti naujienos taip, kad nuo kitos savaitės SEB kortelę bus galima prijungti prie bet kurio pokalbių roboto ir leisti jam pirkti ką panorėjus. Reali komercinė sistema turės išspręsti daugybę papildomų klausimų: kas atsakingas, jei agentas pasirinko netinkamą prekę, kaip bus vykdomi grąžinimai, kokias ribas galės nustatyti vartotojas, kaip bus nagrinėjami ginčai ir kaip atskirti tikrą DI agentą nuo sukčių sukurtos programos.
Tačiau technologinis pagrindas jau nebėra teorija. Lietuvoje DI agentas jau atliko realų pirkimą realia SEB kortele, o žmogus jam buvo davęs užduotį ir leidimą ją įvykdyti.
Ir būtent todėl ši nedidelė kavos degustacijos rezervacija gali būti gerokai svarbesnė, nei atrodo iš pirmo žvilgsnio. Šiandien DI nupirko bilietą į vieną renginį. Po kelerių metų tokie agentai gali savarankiškai tvarkyti dešimtis kasdienių pirkinių – nuo lėktuvo bilieto iki savaitės maisto krepšelio.
Klausimas jau pamažu keičiasi. Nebe „ar dirbtinis intelektas galės pirkti už mus?“, o „kiek kontrolės būsime pasirengę jam atiduoti, kai ši funkcija taps prieinama kiekvienam?“
Komentarai
Parašyti komentarą
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?
Būkite pirmi ir pradėkite diskusiją.