Suvedėte pajamas ir patikėjote rezultatu? Buhalteriai įspėja apie naujos VMI GPM skaičiuoklės spragas

Norisi paprasto atsakymo: kiek mokesčių reikės sumokėti už šiemet uždirbtus pinigus? VMI paskelbė 2026 metų gyventojų pajamų mokesčio skaičiuoklę, tačiau buhalteriai ragina neskubėti patikėti pirmuoju ekrane pasirodžiusiu skaičiumi. Įrankis skaičiuoja teisingai tais atvejais, kuriems pritaikytas, bet netinkamai įvesti duomenys arba neįvertintos pajamos gali gerokai pakeisti rezultatą.
Lietuvos buhalterių ir auditorių asociacija (LBAA) naująją skaičiuoklę vertina palankiai, tačiau kartu atkreipia dėmesį į aplinkybę, kuri daugeliui gyventojų gali likti nepastebėta: prieš naudojantis ja dalį darbo reikia atlikti patiems. Neužtenka suskaičiuoti, kiek pinigų per metus įkrito į banko sąskaitą. Reikia žinoti, kurios pajamos apmokestinamos, kokias išlaidas leidžiama atimti ir kokios lengvatos priklauso.
Pirmoji klaida – įrašyti visus gautus pinigus
VMI rugsėjo 29 dieną pristatyta skaičiuoklė skirta padėti apskaičiuoti metinį GPM ir suprasti pajamoms taikomus tarifus. Tai ypač aktualu žmonėms, kurie gauna ne tik atlyginimą, bet ir uždirba iš individualios veiklos ar kitų šaltinių. Vis dėlto skirtinguose laukeliuose prašoma skirtingai paruoštų sumų.
Pavyzdžiui, darbo užmokesčiui skirtame lauke reikia nurodyti metinį atlyginimą neatskaičius mokesčių, o individualios veiklos laukelyje – apmokestinamąsias pajamas, jau atėmus leidžiamas išlaidas. Jeigu vietoje jų įrašysite visą veiklos apyvartą, skaičiuoklė vertins būtent tą sumą, kurią pateikėte.
LBAA taip pat primena, kad prieš įvedant tam tikras pajamas reikia įvertinti joms priklausančias lengvatas. Asociacija pateikia 500 eurų lengvatos vertybinių popierių pardavimo pajamoms ir 2 500 eurų lengvatos tam tikroms dovanoms pavyzdžius. Tačiau šių sumų negalima automatiškai atimti nuo kiekvieno sandorio ar dovanos – pirmiausia turi būti tenkinamos lengvatos sąlygos.
Neapmokestinamųjų pajamų į skaičiuoklę įrašyti nereikia, o NPD savarankiškai atimti iš įvedamo atlyginimo nereikėtų. Būtent todėl verta perskaityti paaiškinimą prie kiekvieno lauko, užuot visur perkėlus banko išraše matomas sumas.
Buhalteriai išvardijo septynis atvejus, kurių skaičiuoklė neapima
Dar svarbesnis klausimas kyla tiems, kurių pajamos sudėtingesnės nei įprastas atlyginimas. LBAA nurodo, kad paskelbtoje skaičiuoklėje neapimamos šios pajamos arba jų apmokestinimo aplinkybės:
- Atliekų pardavimo pajamos.
- Užsienyje apmokestinamų pajamų įtaka progresiniam GPM tarifui Lietuvoje, kai taikomos dvigubo apmokestinimo išvengimo sutartys.
- Ilgiau nei penkerius metus išlaikytų vertybinių popierių pardavimas ne per investicinę sąskaitą.
- Pagal pasirinkimo sandorius iš darbdavio įsigytų akcijų pardavimas, kai nuo įsigijimo praėjo ne mažiau kaip treji metai.
- Žemės ūkio individualioje veikloje naudojamo ilgalaikio turto nuomos ar pardavimo apmokestinamosios pajamos.
- Autorinis atlyginimas iš darbdavio.
- Tantjemos.
Jeigu gaunate tokių pajamų, asociacijos vertinimu, skaičiuoklės rezultatas gali neatspindėti visos jūsų mokestinės situacijos. Ypač svarbu nepainioti dviejų dalykų: tai, kad įrankyje nėra tinkamos eilutės pajamoms įvesti, nereiškia, kad nuo jų nereikia mokėti mokesčių. Tokį atvejį reikėtų atskirai aptarti su VMI arba buhalteriu.
Ekrane matoma suma dar nėra papildoma sąskaita
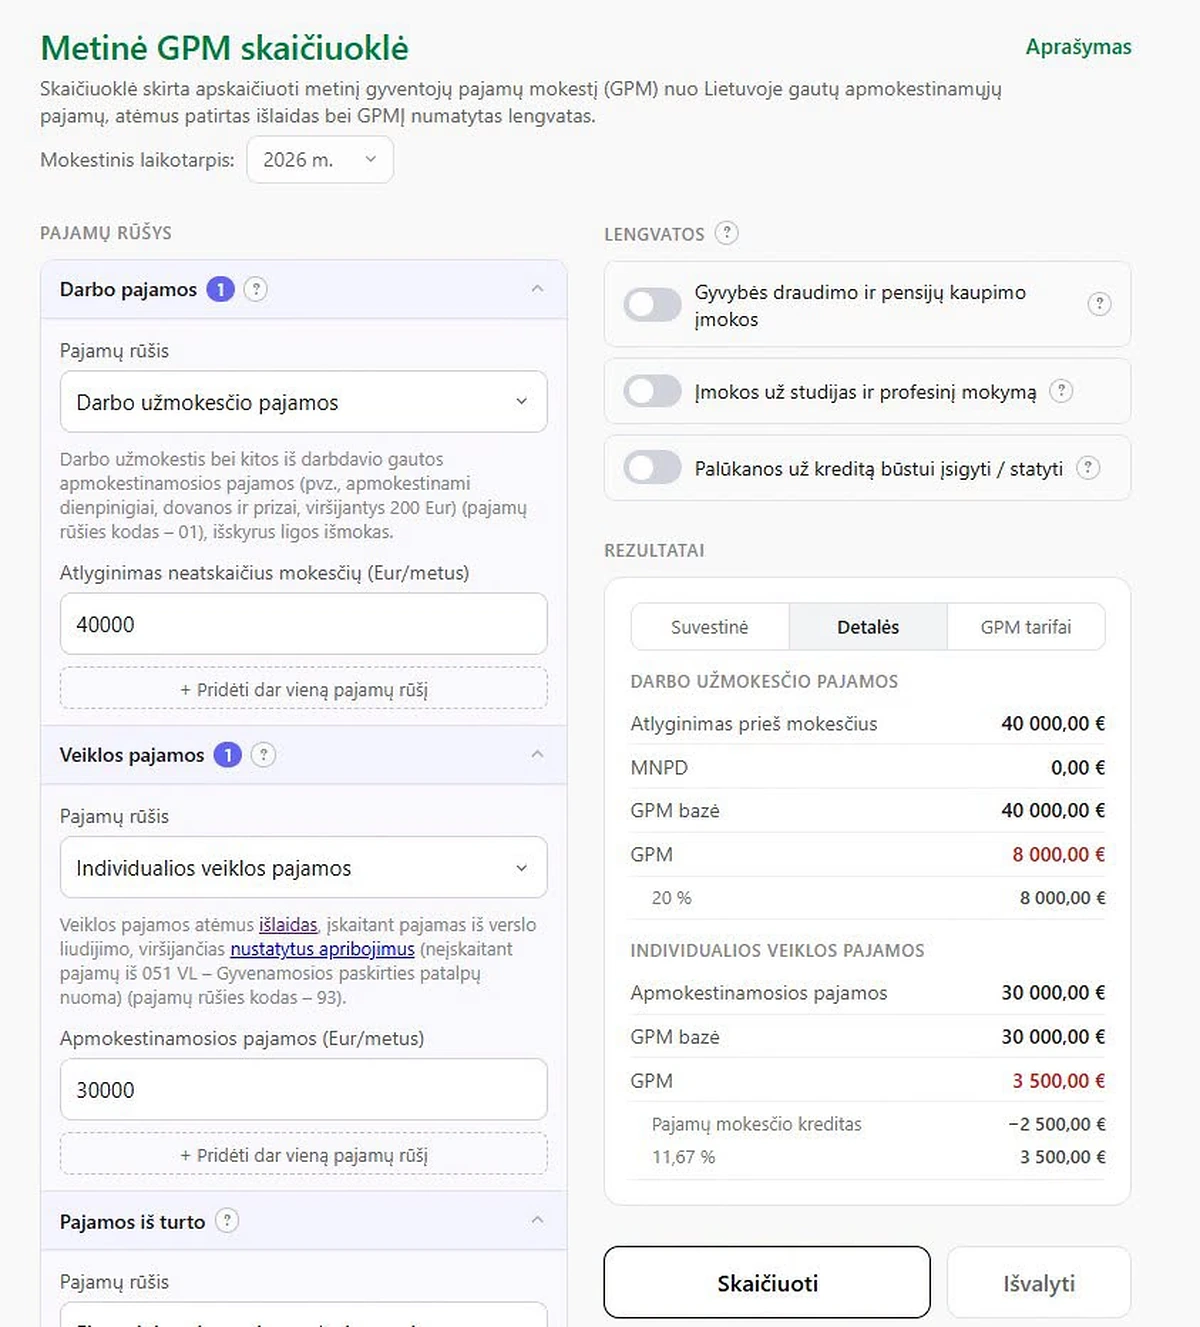
Pateiktame skaičiuoklės pavyzdyje įrašytas 40 000 eurų metinis atlyginimas neatskaičius mokesčių ir 30 000 eurų individualios veiklos apmokestinamųjų pajamų. Prie darbo užmokesčio parodytas 8 000 eurų GPM, prie individualios veiklos – 3 500 eurų. Sudėjus susidaro 11 500 eurų.
Pamačius tokią sumą galima išsigąsti, tačiau apskaičiuotas metinis mokestis nėra tas pats, kas suma, kurią dar reikės primokėti deklaruojant pajamas. Reikia įvertinti, kiek GPM per metus jau išskaičiavo darbdavys arba kiek jo sumokėjote patys. Kitaip tariant, vien skaičiuoklėje matomas mokestis neparodo jūsų likusios prievolės.
Taip pat nereikėtų svetimo pavyzdžio pritaikyti sau vien todėl, kad uždarbis atrodo panašus. Svarbu, kokios rūšies pajamos gautos ir ar nurodyta visa gauta suma, ar jau apskaičiuotos apmokestinamosios pajamos.
Ką patikrinti prieš paspaudžiant „Skaičiuoti“?
Pradėkite nuo paprasto dalyko: atskirkite pajamas pagal jų rūšį ir prie kiekvienos pasižymėkite, kokią sumą prašo įvesti skaičiuoklė. Tuomet patikrinkite, ar tinkamai įvertinote leidžiamas išlaidas ir lengvatas. Jei gaunate bent vienos iš LBAA išvardytų rūšių pajamų, vien šio įrankio galutinėms išvadoms nepakaks.
Asociacija pastebi ir naudojimo nepatogumų. Pavyzdžiui, palūkanoms skirtos trys atskiros eilutės, nors, jos teigimu, GPM jose apskaičiuojamas vienodai. LBAA nuomone, aiškesnės instrukcijos ir platesnės skaičiuoklės galimybės padėtų sumažinti klaidų riziką.
Buhalteriai pabrėžia, kad įrankis naudingas, tačiau šiuo metu labiau pritaikytas profesionalams. Gyventojui sunkiausia gali būti ne paspausti mygtuką, o teisingai paruošti skaičius. Todėl prieš pagal gautą rezultatą atidedant pinigus mokesčiams verta išsiaiškinti visus neaiškius laukelius – ypač jeigu šiemet uždirbote iš kelių skirtingų šaltinių.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos


Ieškote daugiau?