Izvēlējāmies lētāko automašīnas apdrošināšanu, bet pēc pirmā negadījuma sapratām, kāpēc citas apdrošināšanas bija dārgākas

Kad vīrs atsūtīja trīs automašīnas apdrošināšanas piedāvājumus, vispirms apskatījos cenas. Viens maksāja 366 eiro gadā, otrs – 498, trešais bija vēl dārgāks. Automašīna bija tā pati, mēs bijām tie paši, pēdējā gada laikā mums nebija noticis neviens negadījums. Man šķita pašsaprotami, kuru izvēlēties. Uzrakstīju: „Ņem lētāko. Kāpēc maksāt vairāk?“
Mēs runājām par KASKO apdrošināšanu, kas saskaņā ar līguma nosacījumiem paredzēta mūsu pašu automašīnai nodarīto zaudējumu segšanai. Obligāto apdrošināšanu mums bija atsevišķi. KASKO vēlējāmies sirdsmieram: automašīnu bijām iegādājušies nesen, novietojām daudzdzīvokļu nama pagalmā, katru dienu braucām uz darbu, veikaliem, vedām bērnu. Neko īpašu negaidījām, taču domājām, ka vismaz nepatīkama gadījuma rezultātā nebūs jāmeklē liela summa remontam.
Mēs ietaupījām 132 eiro un par to ļoti priecājāmies. Pēc dažiem mēnešiem izrādījās, ka bijām salīdzinājuši tikai vienu piedāvājumu rindu.
Viss notika, izbraucot no stāvvietas
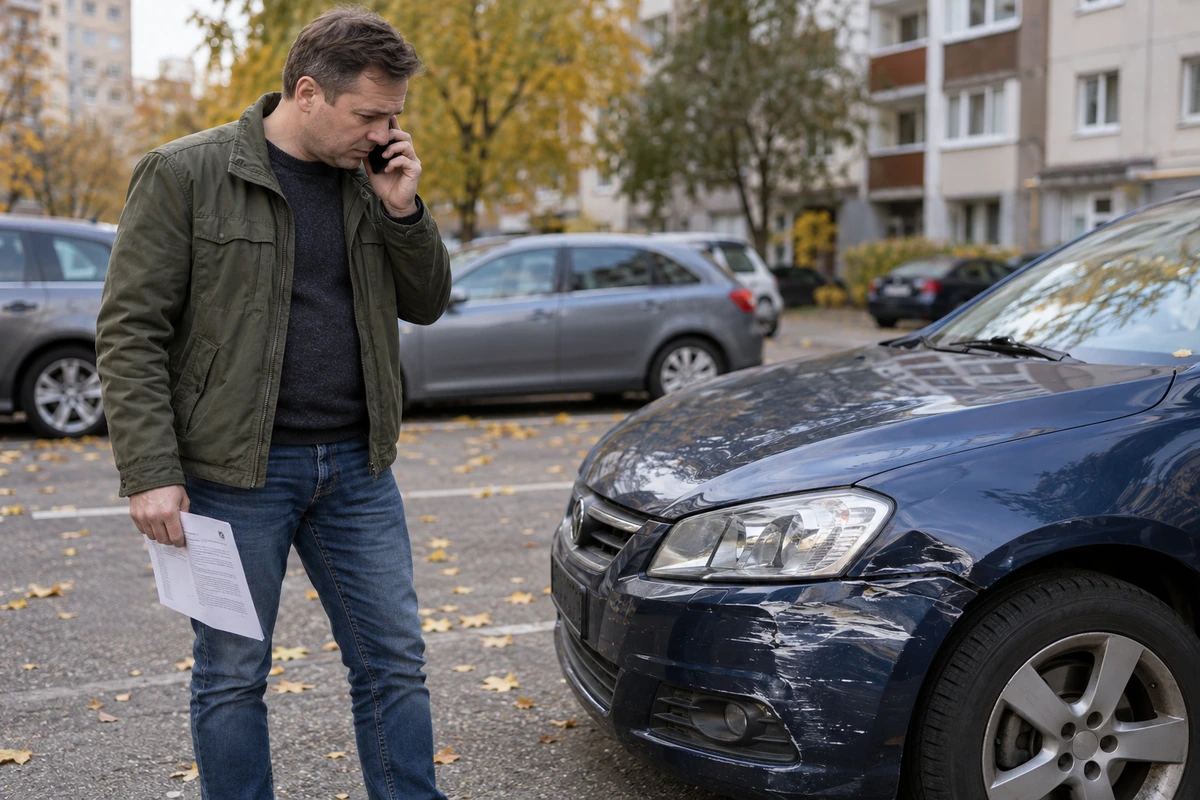
Tajā vakarā uz veikalu aizbraucu viena. Pirkumu nebija daudz, vēlējos pēc iespējas ātrāk atgriezties mājās. Izbraucot no pazemes autostāvvietas, pārāk agri pagriezu stūri un ar automašīnas sāniem aizķēru betona kolonnu. Trieciens nebija spēcīgs, taču skaņa bija tāda, ka uzreiz sapratu: ar netīrumu notīrīšanu vien nepietiks.
Apstājos, izkāpu un apskatīju durvis. Skrāpējums bija garš, apakšējā daļā bija redzams neliels iespiedums. Nofotografēju automašīnu un notikuma vietu un piezvanīju vīram. Vispirms viņš pajautāja, vai ar mani viss ir kārtībā, bet pēc tam teica: „Nesatraucies, mums taču ir KASKO.“
Šis teikums mani nomierināja. Protams, biju dusmīga uz sevi. Šķita, ka esmu braukusi tik daudzus gadus, bet pietika ar vienu neuzmanīgu pagriezienu. Tomēr vismaz domāju, ka finansiālā puse ir nokārtota: paziņosim apdrošinātājam, nogādāsim automašīnu un samaksāsim kaut kādu nelielu savu daļu.
Cik liela ir šī „nelielā daļa“, tobrīd neatcerējās ne vīrs, ne es.
Izdzirdējusi par 500 eiro, lūdzu pārbaudīt vēlreiz
Mēs reģistrējām negadījumu, iesniedzām fotogrāfijas un saņēmām norādījumus par zaudējumu novērtēšanu. Saskaņotā remonta summa bija 920 eiro. To ieraudzījusi, vēl nodomāju, cik labi, ka bijām apdrošinājušies, jo par šādu, manuprāt, nelielu apskrāpējumu samaksāt gandrīz tūkstoti būtu bijis ļoti sāpīgi.
Tad mēs uzzinājām, ka mūsu līgumā šim gadījumam tiek piemērots 500 eiro pašrisks. Tas nozīmēja, ka no saskaņotās 920 eiro remonta summas apdrošinātājam bija jāsedz 420 eiro, bet mums – atlikušie 500.
Sākumā lūdzu pārbaudīt, vai nav ieviesusies kļūda. Taču par apdrošināšanu mēs jau bijām samaksājuši. Konsultante paskaidroja, kur līgumā norādīts pašrisks un kā tas tiek piemērots mūsu gadījumā. Atverot dokumentu, mēs atradām to pašu skaitli. Tas nebija paslēpts, mēs vienkārši, iegādājoties apdrošināšanu, tam nepievērsām uzmanību.
Vīrs atcerējās, ka, izvēloties piedāvājumu, bija redzējis vairākus pašriska variantus. Viņš izvēlējās lielāko, jo tādā gadījumā gada prēmija bija mazāka. Mēs abi bijām noskaņoti tā, ka braucam uzmanīgi un, visticamāk, nekas nenotiks. Šoreiz notika.
Veco piedāvājumu atvērām jau ar kalkulatoru
E-pastā mums vēl bija dārgākais, 498 eiro vērtais piedāvājums. Tajā šādam gadījumam bija paredzēts 150 eiro pašrisks. Izlasījām arī pārējos nosacījumus, lai nesalīdzinātu tikai tos skaitļus, kas uz mūsu situāciju neattiecas. Saskaņā ar šo piedāvājumu tāds pats gadījums būtu apdrošināts, un, aprēķinot to pašu 920 eiro remonta summu, mums būtu jāsamaksā 150 eiro.
Aprēķins bija nepatīkams savā vienkāršībā. Izvēloties lētāko variantu, par gada apdrošināšanu un savu remonta daļu kopumā samaksājām 866 eiro: 366 eiro prēmijā un 500 eiro pašriskā. Ar otru piedāvājumu kopā būtu sanākuši 648 eiro: 498 eiro prēmijā un 150 eiro pašriskā.
Pēc šī viena negadījuma lētākā izvēle mums izmaksāja par 218 eiro vairāk. Ietaupītie 132 eiro vairs nesedza lielāko summu, kas bija jāiztērē remontam.
Tomēr mēs nevarējām teikt, ka lētākā apdrošināšana bija krāpšana. Ja negadījuma nebūtu bijis, mazākā prēmija būtu palikusi kā mūsu ietaupījums. Mēs vienkārši izvēlējāmies paši uzņemties lielāku iespējamo zaudējumu daļu, lai gan, iegādājoties apdrošināšanu, to līdz galam neizvērtējām.
Tagad vispirms jautājam, cik mums būtu jāmaksā negadījuma gadījumā
Pēc šī remonta mainījās mūsu sarunas par apdrošināšanu. Iepriekš vīrs jautāja, vai gada cena ir pieņemama. Tagad vispirms pārrunājam, kādu summu mēs paši varētu samaksāt bez liela stresa. Pieci simti eiro līgumā izskatījās pavisam citādi nekā brīdī, kad šī nauda bija jāizņem no ģimenes uzkrājumiem.
Nākamreiz, salīdzinot piedāvājumus, mēs atzīmēsim pašriskus, remonta nosacījumus, izņēmumus un papildu pakalpojumus. Mums ir svarīgi arī tas, kā mēs organizētu ikdienas braucienus, kamēr automašīna tiktu remontēta, tāpēc arī aizvietošanas automašīnas nosacījumus vairs neignorēsim. Vien lielāka cena vēl nepasaka, vai konkrētais piedāvājums mums ir izdevīgāks – ir jāizlasa, par ko mēs maksājam.
Visvairāk atmiņā palika mūsu pašu reakcija pēc negadījuma. Mēs abi uzreiz teicām: „Mums ir apdrošināšana“, it kā tas pats par sevi nozīmētu, ka lielāku izdevumu vairs nebūs. Tagad zinām, kāds jautājums tajā vakarā izpalika: kāda zaudējumu daļa saskaņā ar izvēlēto līgumu mums būs jāsedz pašiem?
Novērtējiet šo rakstu:
Kraunami duomenys...
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas
Meklējat vairāk?