Pasirinkome pigiausią automobilio draudimą, o po pirmo įvykio supratome, kodėl kiti draudimai buvo brangesni

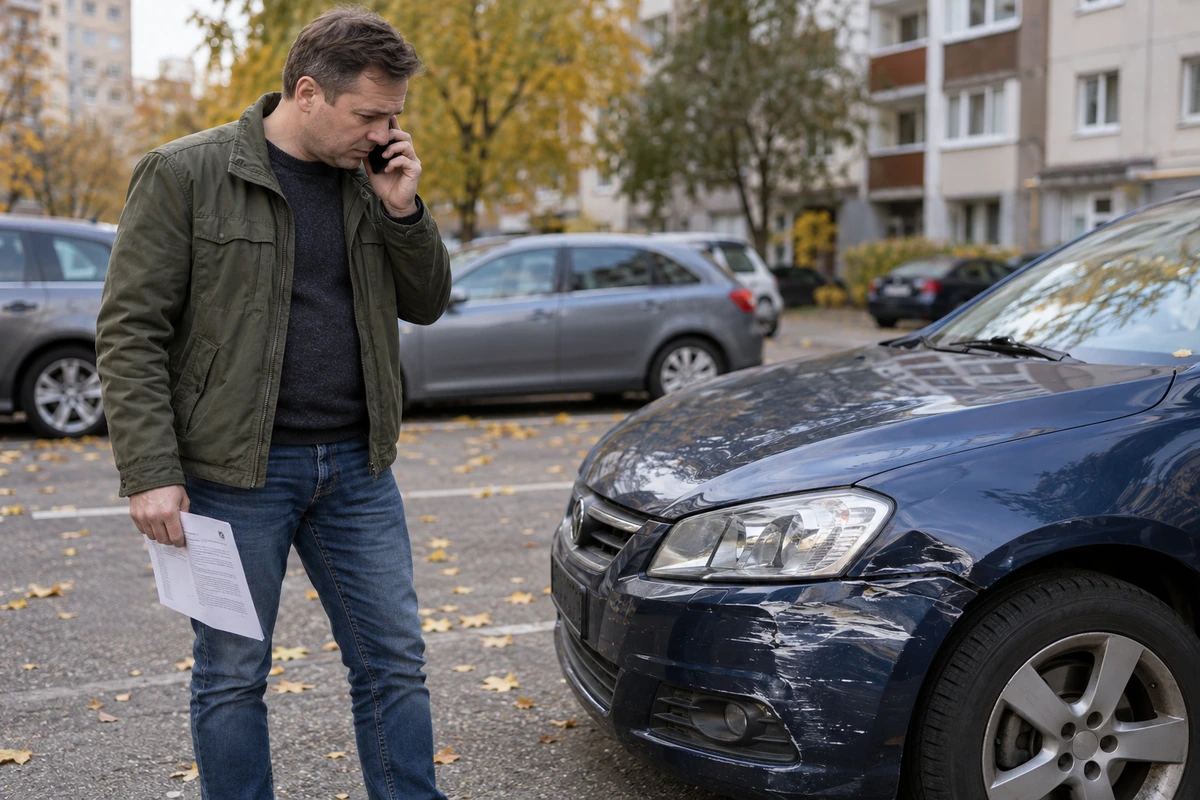
Kai vyras atsiuntė tris automobilio draudimo pasiūlymus, pirmiausia pažiūrėjau į kainas. Vienas kainavo 366 eurus per metus, kitas – 498, trečias buvo dar brangesnis. Automobilis tas pats, mes tie patys, per pastaruosius metus jokių įvykių neturėjome. Man atrodė savaime suprantama, kurį rinktis. Parašiau: „Imk pigiausią. Kam mokėti daugiau?“
Kalbėjome apie KASKO draudimą, skirtą mūsų pačių automobilio žalai pagal sutarties sąlygas. Privalomąjį draudimą turėjome atskirai. KASKO norėjome dėl ramybės: automobilį buvome nusipirkę neseniai, laikėme daugiabučio kieme, kasdien važinėjome į darbą, parduotuves, vežėme vaiką. Nesitikėjome nieko ypatingo, bet galvojome, kad atsitikus nemalonumui bent nereikės ieškoti didelės sumos remontui.
Sutaupėme 132 eurus ir tuo labai džiaugėmės. Po kelių mėnesių paaiškėjo, kad palyginome tik vieną pasiūlymų eilutę.
Viskas nutiko išvažiuojant iš stovėjimo vietos
Tą vakarą į parduotuvę užsukau viena. Pirkinių buvo nedaug, norėjau kuo greičiau grįžti namo. Išvažiuodama iš požeminės aikštelės stovėjimo vietos per anksti pasukau vairą ir automobilio šonu kliudžiau betoninę koloną. Smūgis buvo nestiprus, tačiau garsą išgirdau tokį, kad iš karto supratau: vien nešvarumų nuvalyti neužteks.
Sustojau, išlipau ir apžiūrėjau duris. Įbrėžimas buvo ilgas, apatinėje dalyje matėsi nedidelis įlenkimas. Nufotografavau automobilį bei vietą ir paskambinau vyrui. Pirmiausia jis paklausė, ar man viskas gerai, o tada pasakė: „Nesinervink, juk turime KASKO.“
Šitas sakinys mane nuramino. Žinoma, buvo pikta ant savęs. Atrodė, kad važinėju tiek metų, o štai užteko vieno neatsargaus posūkio. Tačiau bent jau galvojau, kad finansinė pusė sutvarkyta: pranešime draudikui, pristatysime automobilį ir sumokėsime kažkokią nedidelę savo dalį.
Kiek ta „nedidelė dalis“ sudaro, tuo metu neprisiminė nei vyras, nei aš.
Išgirdusi apie 500 eurų, paprašiau patikrinti dar kartą
Užregistravome įvykį, pateikėme nuotraukas ir sulaukėme nurodymų dėl žalos įvertinimo. Suderinta remonto suma siekė 920 eurų. Pamačiusi ją dar pagalvojau, kaip gerai, kad apsidraudėme, nes už tokį, mano akimis, nedidelį apibraižymą mokėti beveik tūkstantį būtų buvę labai skaudu.
Tada sužinojome, kad mūsų sutartyje šiam įvykiui taikoma 500 eurų išskaita. Vadinasi, iš suderintos 920 eurų remonto sumos draudikui teko 420 eurų, o mums – likę 500.
Iš pradžių paprašiau patikrinti, ar neįsivėlė klaida. Juk už draudimą jau buvome sumokėję. Konsultantė paaiškino, kur sutartyje nurodyta išskaita ir kaip ji taikoma mūsų atveju. Atsidarę dokumentą radome tą patį skaičių. Jis nebuvo paslėptas, tiesiog pirkdami jam neskyrėme dėmesio.
Vyras prisiminė, kad rinkdamasis pasiūlymą matė kelis išskaitos variantus. Didesnę paliko todėl, kad tuomet metinė įmoka buvo mažesnė. Abu buvome nusiteikę, kad važiuojame atsargiai ir tikriausiai nieko neatsitiks. Šį kartą atsitiko.
Seną pasiūlymą atsivertėme jau su skaičiuotuvu
Elektroniniame pašte dar turėjome brangesnį, 498 eurų pasiūlymą. Jame tokiam įvykiui buvo numatyta 150 eurų išskaita. Perskaitėme ir kitas sąlygas, kad nelygintume vien skaičių, kurie mūsų situacijai netaikomi. Pagal tą pasiūlymą toks pats įvykis būtų buvęs draudžiamas, o vertinant tą pačią 920 eurų remonto sumą mums būtų tekę sumokėti 150 eurų.
Skaičiavimas buvo nemalonus savo paprastumu. Pasirinkę pigesnį variantą, už metinį draudimą ir savo remonto dalį iš viso sumokėjome 866 eurus: 366 eurus įmokos ir 500 eurų išskaitos. Su kitu pasiūlymu būtų susidarę 648 eurai: 498 eurai įmokos ir 150 eurų išskaitos.
Po šio vieno įvykio pigesnis pasirinkimas mums kainavo 218 eurų daugiau. Sutaupyti 132 eurai nebepadengė didesnės sumos, kurią teko išleisti remontui.
Vis dėlto negalėjome sakyti, kad pigesnis draudimas buvo apgaulė. Jei įvykio nebūtų buvę, mažesnė įmoka būtų likusi mūsų sutaupymu. Mes tiesiog pasirinkome patys prisiimti didesnę galimos žalos dalį, nors pirkdami to iki galo neįvertinome.
Dabar pirmiausia klausiame, kiek mokėtume atsitikus įvykiui
Po šio remonto pasikeitė mūsų pokalbiai apie draudimą. Anksčiau vyras klausdavo, ar tinka metinė kaina. Dabar pirmiausia aptariame, kokią sumą galėtume be didelio streso sumokėti patys. Penki šimtai eurų sutarties lape atrodė visai kitaip nei tuomet, kai juos reikėjo paimti iš šeimos santaupų.
Kitą kartą lygindami pasiūlymus pasižymėsime išskaitas, remonto sąlygas, išimtis ir papildomas paslaugas. Mums svarbu ir tai, kaip spręstume kasdienes keliones, kol automobilis būtų remontuojamas, todėl pakaitinio automobilio sąlygų taip pat nebepraleisime. Vien didesnė kaina dar nepasako, ar konkretus pasiūlymas mums naudingesnis – reikia perskaityti, už ką mokame.
Labiausiai įsiminė mūsų pačių reakcija po įvykio. Abu iš karto pasakėme: „Turime draudimą“, lyg tai savaime reikštų, kad didesnių išlaidų nebebus. Dabar žinome, kokio klausimo tą vakarą trūko: o kokią žalos dalį pagal pasirinktą sutartį turėsime padengti patys?
Įvertinkite šį straipsnį:
Kraunami duomenys...
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos

Ieškote daugiau?