Apdrošināšanas kompānija pagarināja mājokļa apdrošināšanu par 40 eiro dārgāk: piezvanīju un pajautāju vienu lietu – cena samazinājās
Vai esat saņēmuši paziņojumu, ka mājokļa apdrošināšana ir pagarināta, un vispirms ar acīm meklējuši nevis līguma numuru, bet galīgo summu? Vienu rudeni tā bija tāda, kā gaidīts, bet nākamajā – jau par četrdesmit eiro lielāka. Ne tik liela, lai tādēļ būtu jāpārdod dīvāns, bet pietiekama, lai roka sastingtu virs pogas „apstiprināt“.
Visbiežāk šādu vēstuli izlasām starp darbiem, vakariņu gatavošanu un atgādinājumu, ka vēl jāapmaksā elektrības rēķins. Nodŗomājam, ka apdrošināšana, visticamāk, sadārdzinājusies visiem, un ļaujam līgumam tikt pagarinātam. Galu galā negribas atstāt māju vai dzīvokli bez apdrošināšanas, bet iedziļināšanās nosacījumos šķiet vismazāk vilinošais vakara plāns.
Tomēr šoreiz automātiskas piekrišanas vietā bija viens zvans. Jautājums bija vienkāršs: kāpēc pagarināšanas piedāvājums maksā par 40 eiro vairāk un vai kompānija var piedāvāt citu variantu? Pēc sarunas cena samazinājās. Ne jau maģiskas paroles vai strīda ar konsultantu dēļ – vienkārši tāpēc, ka pagarināšanas piedāvājums ne vienmēr ir vienīgais iespējamais piedāvājums.
Dārgāka vēstule bieži pienāk visneērtākajā laikā
Mājokļa apdrošināšanas pagarināšana daudziem ir viens no tiem finanšu jautājumiem, kuriem negribas pieskarties, kamēr nav notikusi nelaime. Dokumentos ir daudz rindu, aizsardzību un izņēmumu, bet termiņi atgādina par sevi tieši tad, kad cilvēks steidzas. Tāpēc lielāka summa nereti tiek pieņemta kā neizbēgama: droši vien ir pieaugušas būvniecības izmaksas, droši vien tagad tā ir tirgū, droši vien nav par ko te strīdēties.
Daļēji šāds pieņēmums var būt pamatots. Apdrošināšanas cenu ietekmē mājokļa vērtība, remonta un būvmateriālu izmaksas, izvēlētais aizsardzības komplekts, iepriekšējie apdrošināšanas gadījumi, dzīvesvieta un citas līguma detaļas. Tomēr tas vēl nenozīmē, ka cilvēkam, neko nejautājot, jāpieņem pirmā atsūtītā summa.
Lielāko aizkaitinājumu bieži izraisa nevis pats sadārdzinājums. Tas rodas tad, kad klients sajūt, ka par lojalitāti viņam vienkārši piedāvāts ērti automātiski pagarināts līgums, nevis labākais iespējamais variants. Cilvēks taču zvana nevis tāpēc, ka vēlas uzvarēt vārdu cīņā, – viņš vēlas saprast, par ko maksā vairāk.
Viens jautājums mainīja visu sarunu
Sarunas sākumā ir vērts nevainot un neteikt, ka „visur ir tikai krāpšana“. Daudz efektīvāk ir mierīgi norādīt faktu: saņēmu pagarināšanas piedāvājumu, redzu, ka tas ir dārgāks, vēlos saprast iemeslu un pajautāt, vai ir iespēja pārrēķināt cenu. Šāds jautājums ļauj konsultantam pārbaudīt, kādi nosacījumi ir iekļauti un vai tajā brīdī ir spēkā citi piedāvājuma varianti.
Cena var samazināties dažādu iemeslu dēļ. Dažkārt tiek pārskatīta atlaides piemērošana, dažkārt tiek piedāvāts nedaudz citāds pašrisks, bet reizēm atklājas, ka līgumā palikusi aizsardzība, kas konkrētajam cilvēkam vairs nav aktuāla. Svarīgākais nav akli svītrot punktus tikai mazākas summas dēļ, bet gan lūgt izskaidrot, ko katra izmaiņa nozīmētu, ja mājoklī patiešām notiktu nelaime.
Ir vērts pajautāt arī vēl vienu lietu: vai piedāvātā summa ir galīgā, vai arī to var salīdzināt ar no jauna slēdzama līguma nosacījumiem. Dažkārt cilvēks, kurš vairākus gadus ir bijis klients, pat neiedomājas lūgt šādu salīdzinājumu. Taču dažas minūtes telefonsarunā var parādīt, ka „pagarināšana“ un „jauns piedāvājums“ nav gluži viens un tas pats.
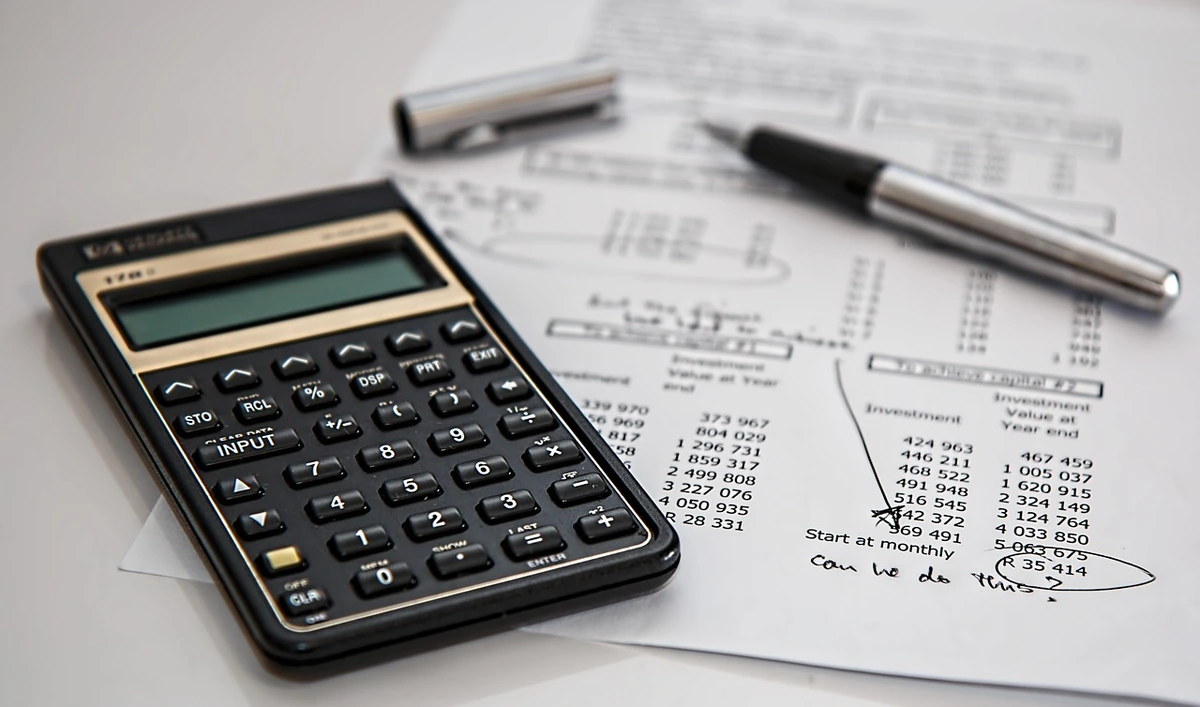
Vakarā pie virtuves galda sākas neliels mājsaimniecības audits
Iedomājieties parastu vakaru: uz galda kūp tēja, blakus guļ rēķini, bet tālrunī mirgo apdrošinātāja vēstule. Viens ģimenes loceklis saka, ka vienkārši jāsamaksā, jo tuvojas termiņš. Otrs atver pagājušā gada līgumu un redz, ka summa patiešām ir lielāka, lai gan gada laikā mājoklī nav parādījies ne baseins, ne ar zelta flīzēm izklāta vannasistaba.
Tad arī rodas šis neērtais, bet noderīgais jautājums: varbūt pirms maksāšanas ir vērts piezvanīt? Saruna ne vienmēr beigsies ar zemāku cenu. Tomēr arī tad cilvēks saņems skaidrojumu, kādas izmaiņas izraisījušas sadārdzinājumu, un varēs pieņemt apzinātu lēmumu, nevis rīkoties noguruma dēļ.
Ģimenei ar bērniem var būt svarīga plaša aizsardzība pret ikdienas neparedzētiem gadījumiem, savukārt senioram – skaidrs izskaidrojums bez sīkā drukājuma labirintiem. Dzīvokļa īpašnieks var vēlēties pārskatīt civiltiesisko atbildību pret kaimiņiem, privātmājas iedzīvotājs – saimniecības ēkas vai ūdens radītos zaudējumus. Viena universāla lētākā varianta nav, jo lētākais līgums pēc nelaimes dažkārt izrādās dārgāks par dārgāko.
Mazākai prēmijai nenozīmē mazāku drošību
Klientam pirms zvana ir noderīgi zināt iepriekšējā līguma summu un jauno piedāvājumu. Tā ir vieglāk pajautāt, kas tieši ir mainījies: apdrošinājuma summa, risku segums, pašrisks vai piemērotā atlaide. Ja atbilde ir neskaidra, var lūgt piedāvājumu atsūtīt rakstiski un mierīgi to salīdzināt, nevis pieņemt lēmumu dažu sekunžu laikā.
Arī apdrošināšanas kompānijām šādi zvani nevajadzētu šķist kā nepatīkama uzmācība. Cilvēki saprot, ka cenas mainās, tomēr viņiem ir svarīgi justies uzklausītiem. Skaidri parādīts cenas veidojums un vienkārši izskaidrotas alternatīvas rada lielāku uzticēšanos nekā automātiska vēstule ar lielāku summu un pogu „maksāt tagad“.
Zvanot ir svarīgi ne tikai lūgt atlaidi, bet arī pārbaudīt, kas paliks spēkā pēc pārrēķina. Vai apdrošinājuma summa ir pietiekama pašreizējām mājokļa atjaunošanas izmaksām? Kāds pašrisks tiktu piemērots zaudējumiem? Vai aizsardzība ietver tās lietas, kuru dēļ cilvēks vispār izvēlas apdrošināšanu? Tieši šie jautājumi nošķir saprātīgu taupīšanu no taupīšanas, kas vēlāk ļoti sāpīgi vēršas pret pašu.
Četrdesmit eiro mājsaimniecībai nav tikai skaitlis apdrošināšanas vēstulē. Tā ir vakariņas ar ģimeni, daļa no ziemas rēķina vai vienkārši sajūta, ka vismaz vienu lēmumu esat pieņēmuši paši. Dažkārt pietiek nevis klusi sašust, bet pacelt tālruni un pajautāt, vai tā patiešām ir labākā cena, – jo sirdsmiers mājās sākas ar līgumu, kuru ne tikai apmaksājāt, bet arī sapratāt.
Novērtējiet šo rakstu:
Kraunami duomenys...
Vairāk kaipkada.lt rakstu Google meklētājā
Atzīmējiet mūs kā vēlamo avotu – Google biežāk rādīs mūsu padomus un ziņas sadaļā „Populārākās ziņas“.
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas



Meklējat vairāk?