Draudimo bendrovė pratęsė namų draudimą 40 eurų brangiau: paskambinau ir paklausiau vieno dalyko – kaina nukrito
Ar esate gavę pranešimą, kad namų draudimas pratęstas, ir pirmiausia akimis susiradę ne sutarties numerį, o galutinę sumą? Vieną rudenį ji buvo tokia, kaip ir tikėtasi, kitą – jau keturiasdešimčia eurų didesnė. Ne tiek, kad dėl to reikėtų parduoti sofą, bet pakankamai, kad ranka sustingtų virš mygtuko „patvirtinti“.
Dažniausiai tokį laišką perskaitome tarp darbų, vakarienės ruošimo ir priminimo, kad dar reikia apmokėti elektrą. Pagalvojame, jog draudimas turbūt pabrango visiems, ir leidžiame sutarčiai pratęsti galioti. Juk namas ar butas be draudimo palikti nesinori, o kapstytis po sąlygas atrodo mažiausiai viliojantis vakaro planas.
Tačiau šįkart vietoje automatinio sutikimo buvo vienas skambutis. Klausimas buvo paprastas: kodėl pratęsimo pasiūlymas kainuoja 40 eurų daugiau ir ar bendrovė gali pasiūlyti kitą variantą? Po pokalbio kaina sumažėjo. Ne dėl stebuklingo slaptažodžio ir ne dėl barnio su konsultantu – tiesiog todėl, kad pratęsimo pasiūlymas ne visada yra vienintelis įmanomas pasiūlymas.
Brangesnis laiškas dažnai ateina pačiu nepatogiausiu metu
Namų draudimo pratęsimas daugeliui yra vienas tų finansinių reikalų, kurių nesinori liesti, kol nenutiko bėda. Dokumentuose daug eilučių, apsaugų ir išimčių, o terminai primena apie save tada, kai žmogus kaip tik skuba. Todėl didesnė suma neretai priimama kaip neišvengiama: turbūt pakilo statybų kainos, turbūt taip dabar yra rinkoje, turbūt nėra ko čia ginčytis.
Iš dalies toks spėjimas gali būti pagrįstas. Draudimo kainai turi reikšmės būsto vertė, remonto ir statybinių medžiagų kainos, pasirinktas apsaugų paketas, ankstesni įvykiai, gyvenamoji vieta ir kitos sutarties detalės. Tačiau iš to dar nereiškia, kad žmogus privalo neklausdamas priimti pirmą atsiųstą sumą.
Didžiausią susierzinimą dažnai sukelia ne pats pabrangimas. Jis atsiranda tada, kai klientas pajunta, kad už lojalumą jam pasiūlyta tiesiog patogiai automatiškai pratęsta sutartis, o ne geriausias galimas variantas. Žmogus juk skambina ne todėl, kad nori laimėti žodinį mūšį – jis nori suprasti, už ką moka daugiau.
Vienas klausimas pakeitė visą pokalbį
Pokalbio pradžioje verta nekaltinti ir nesakyti, kad „visur vien apgaulės“. Daug veiksmingiau ramiai įvardyti faktą: gavau pratęsimo pasiūlymą, matau, kad jis brangesnis, noriu suprasti priežastį ir paklausti, ar yra galimybė perskaičiuoti kainą. Toks klausimas konsultantui leidžia patikrinti, kokios sąlygos įtrauktos ir ar tuo metu galioja kiti pasiūlymo variantai.
Kaina gali kristi dėl skirtingų priežasčių. Kartais peržiūrimas nuolaidos pritaikymas, kartais pasiūloma kiek kitokia franšizė, kartais paaiškėja, kad sutartyje likusi apsauga, kuri konkrečiam žmogui nebėra aktuali. Svarbiausia čia ne aklai išbraukti punktus vien dėl mažesnės sumos, o paprašyti paaiškinti, ką kiekvienas pakeitimas reikštų, jei namuose tikrai įvyktų nelaimė.
Verta paklausti ir dar vieno dalyko: ar pasiūlyta suma yra galutinė, ar ją galima palyginti su naujai sudaromos sutarties sąlygomis. Kartais žmogus, kuris keletą metų buvo klientas, net nepagalvoja paprašyti tokio palyginimo. O juk kelios minutės telefonu gali parodyti, kad „pratęsimas“ ir „naujas pasiūlymas“ nėra visiškai tas pats.
Vakare prie virtuvės stalo prasideda mažas namų ūkio auditas
Įsivaizduokite įprastą vakarą: ant stalo garuoja arbata, šalia guli sąskaitos, telefone mirksi draudiko laiškas. Vienas šeimos narys sako, kad reikia tiesiog sumokėti, nes terminas artėja. Kitas atidaro pernykštę sutartį ir pamato, kad suma tikrai didesnė, nors namuose per metus neatsirado nei baseinas, nei aukso plytelėmis išklota vonia.
Tada ir atsiranda tas nepatogus, bet naudingas klausimas: gal prieš mokant verta paskambinti? Pokalbis nebūtinai baigsis pigesne kaina. Tačiau net ir tuomet žmogus gaus paaiškinimą, kokie pasikeitimai lėmė brangimą, ir galės spręsti sąmoningai, o ne iš nuovargio.
Šeimai su vaikais svarbi gali būti plati apsauga nuo kasdienių netikėtumų, o senjorui – aiškus paaiškinimas be smulkaus šrifto labirintų. Buto savininkas gali norėti peržiūrėti atsakomybę kaimynams, privataus namo gyventojas – ūkinius pastatus ar vandens žalą. Vieno universalaus pigiausio varianto nėra, nes pigiausia sutartis po nelaimės kartais pasirodo brangesnė už brangesnę.
Mažesnė įmoka neturi reikšti mažesnio saugumo
Klientui naudinga prieš skambutį turėti ankstesnės sutarties sumą ir naują pasiūlymą. Taip lengviau paklausti, kas konkrečiai pasikeitė: draudimo suma, rizikų apimtis, išskaita ar pritaikyta nuolaida. Jei atsakymas miglotas, galima paprašyti pasiūlymą atsiųsti raštu ir ramiai palyginti, o ne priimti sprendimą per kelias sekundes.
Draudimo bendrovėms tokie skambučiai irgi neturėtų atrodyti kaip nemalonus priekabiavimas. Žmonės supranta, kad kainos keičiasi, tačiau jiems svarbu jaustis išgirstiems. Aiškiai parodyta kainos sudėtis ir paprastai paaiškintos alternatyvos kuria daugiau pasitikėjimo negu automatiškas laiškas su didesne suma bei mygtuku „sumokėti dabar“.
Skambinant svarbu ne tik prašyti nuolaidos, bet ir pasitikrinti, kas liks galioti po perskaičiavimo. Ar pakanka draudimo sumos dabartiniam būsto atkūrimo kaštui? Kokia išskaita būtų taikoma žalai? Ar apsauga apima tuos dalykus, dėl kurių žmogus apskritai renkasi draudimą? Būtent šie klausimai atskiria protingą taupymą nuo taupymo, kuris vėliau labai skaudžiai atsisuka.
Keturiasdešimt eurų namų ūkiui nėra vien skaičius draudimo laiške. Tai vakarienė su šeima, dalis žiemos sąskaitos ar tiesiog jausmas, kad bent vieną sprendimą priėmėte patys. Kartais užtenka ne piktintis tyliai, o pakelti telefoną ir paklausti, ar tikrai tai yra geriausia kaina – nes namų ramybė prasideda nuo sutarties, kurią ne tik apmokėjote, bet ir supratote.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Daugiau kaipkada.lt straipsnių Google paieškoje
Pažymėkite mus kaip pageidaujamą šaltinį – Google dažniau rodys mūsų patarimus ir naujienas skiltyje „Populiariausios naujienos“.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos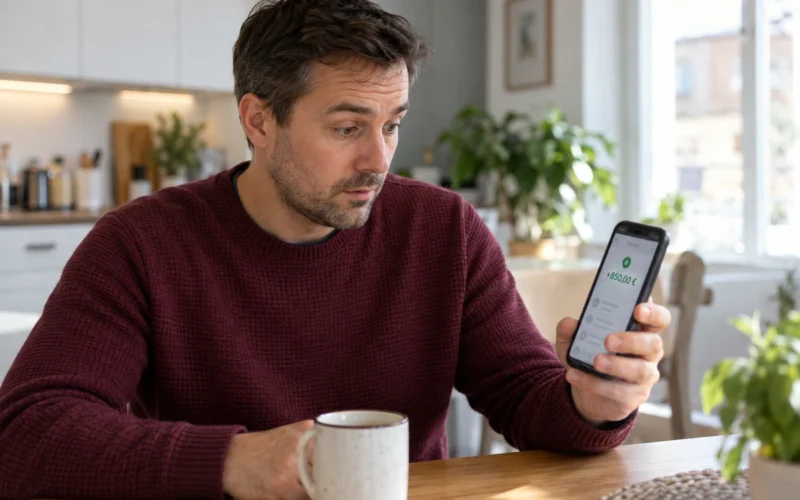


Ieškote daugiau?