Nomainīju bankas karti, bet vecie abonementi nepārstāja iekasēt naudu: lūk, kā tie atrada jaunos datus
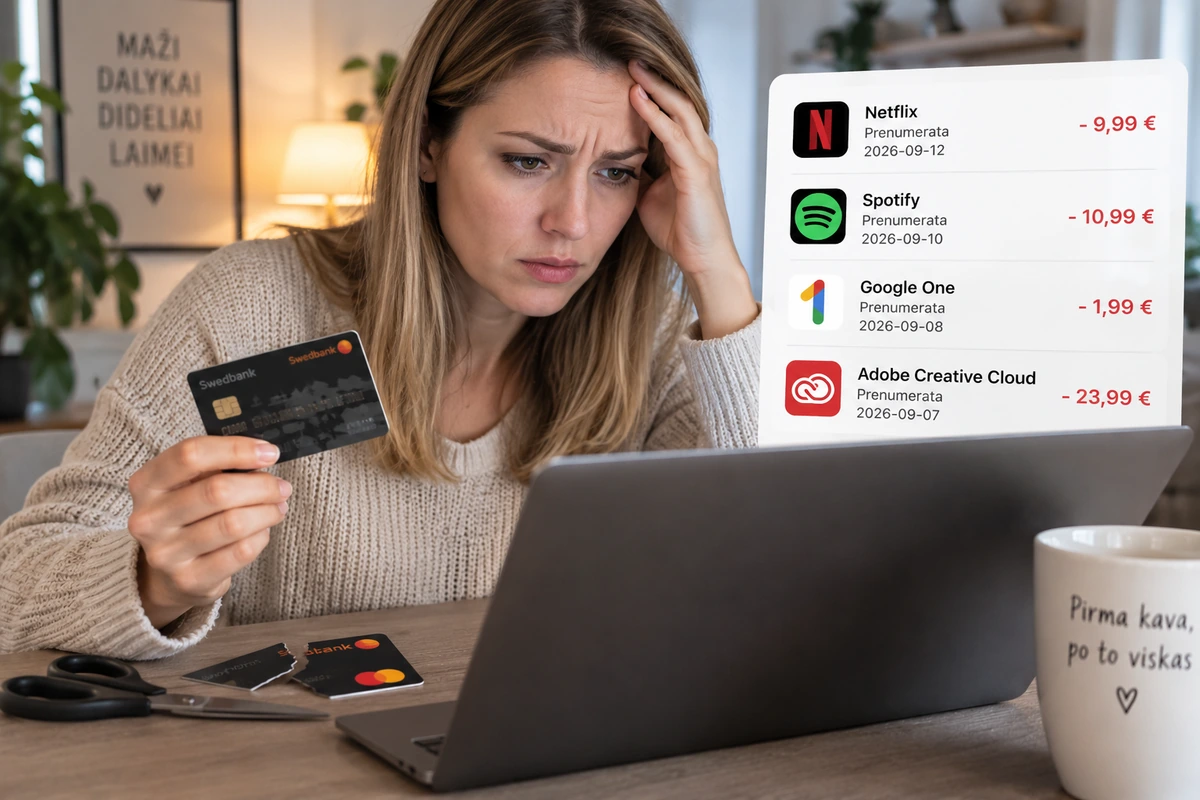
Kad nomainīju bankas karti, biju pārliecināts, ka beidzot atbrīvošos arī no dažiem vecajiem abonementiem. Kartes numurs bija jauns, derīguma termiņš cits, arī drošības kods bija mainījies – šķita, ka pakalpojumi, kas bija piesaistīti vecajai kartei, vienkārši vairs nevarēs iekasēt naudu. Atzīšos, es pat nemēģināju atcerēties visas vietnes, kurās pēdējo gadu laikā biju atzīmējis „bezmaksas izmēģinājums” vai abonējis pakalpojumu, kas it kā maksāja tikai dažus eiro.
Tomēr pēc dažām nedēļām tālrunī parādījās bankas paziņojums: no jaunās kartes tika iekasēta ikmēneša abonementa maksa. Sākumā nodomāju, ka kāds ir ieguvis manas kartes datus. Galu galā šim uzņēmumam jauno numuru es noteikti nebiju iesniedzis. Vēlreiz pārbaudīju maksājumu – tas bija tas pats vecais abonements, kuru, kā es sapratu, kartes nomaiņai vajadzēja „nogalināt”. Tikai tad uzzināju, ka mūsdienu maksājumu sistēmas darbojas pavisam citādi, nekā biju iedomājies.
Uzņēmums pats nemeklēja jauno numuru
Izrādījās, ka abonementa pakalpojuma sniedzējs, visticamāk, nekur nemeklēja manas jaunās kartes numuru un nebija to slepeni nozadzis. Dažas karšu maksājumu sistēmas un bankas izmanto automātiskus karšu datu atjaunināšanas pakalpojumus. Tie ir izveidoti, lai pēc kartes nomaiņas nepārtrūktu likumīgi atkārtoti maksājumi, piemēram, par filmu platformu, mūziku, mākoņkrātuvi, apdrošināšanu vai citiem pastāvīgiem pakalpojumiem.
Kad banka izsniedz jaunu karti, tās atjauninātā maksājumu informācija var tikt automātiski saistīta ar tirgotājiem, kuriem iepriekš biju devis atļauju periodiski iekasēt naudu. Dažos gadījumos tiek nodots nevis pats jaunais kartes numurs, bet atjaunināts digitālais maksājuma tokens – īpašs tehnisks identifikators, ko izmanto saglabātiem un atkārtotiem maksājumiem. Man kā klientam rezultāts bija tāds pats: vecais abonements mierīgi pārcēlās uz jauno karti.
Šāda sistēma patiešām ir ērta, kad kartes derīguma termiņš tuvojas beigām un es nevēlos no jauna ievadīt tās datus desmit dažādos pakalpojumos. Taču tā ļoti pārsteidz brīdī, kad kartes nomaiņu uzskatu par veidu, kā apturēt nevēlamus maksājumus.
Kartes nomaiņa nav abonementa atcelšana
Tā bija mana galvenā kļūda. Nomainot karti, es nepārtraucu līgumu ar pakalpojuma sniedzēju. Iepriekš, pasūtot abonementu, biju piekritis periodiskiem maksājumiem, tāpēc uzņēmums turpināja tos mēģināt veikt. Karte bija tikai maksāšanas līdzeklis, nevis pats abonements.
Pat ja atjauninātie dati nebūtu nodoti, tas ne vienmēr nozīmētu, ka saistības ir izzudušas. Maksājums kādu laiku varēja tikt noraidīts, taču pakalpojuma sniedzējs joprojām varēja sūtīt atgādinājumus, uzkrāt nesamaksāto summu vai pieprasīt norēķināties saskaņā ar iepriekš pieņemtajiem noteikumiem. Es sapratu, ka īstais risinājums nav mēģināt „aizbēgt”, nomainot karti, bet gan pienācīgi atcelt pašu abonementu.
Es pieslēdzos savam kontam un abonementu sadaļā izvēlējos atcelšanu. Svarīgi bija ne tikai nospiest pogu, bet arī sagaidīt apstiprinājumu, ka pakalpojums patiešām ir pārtraukts. Apstiprinājuma e-pastu saglabāju, jo dažas platformas abonementu atstāj aktīvu līdz jau apmaksātā perioda beigām, bet citās atcelšana ir paslēpta aiz vairākiem papildu jautājumiem un piedāvājumiem palikt.
Bankā lūdzu bloķēt nevis karti, bet konkrēto maksājumu
Lai būtu pārliecināts, sazinājos arī ar banku. Paskaidroju, ka vēlos apturēt konkrēta tirgotāja periodiskos maksājumus, nevis vēlreiz nomainīt visu karti. Banka var pārbaudīt, kādā veidā tiek veikts maksājums, un pateikt, vai ir iespējams bloķēt konkrētu tirgotāju, atkārtotu darījumu vai ar pakalpojumu saistītu maksājuma tokenu. Šādas iespējas atšķiras atkarībā no bankas, tāpēc tikai kartes bloķēšana lietotnē ne vienmēr atrisina problēmu uz visiem laikiem.
Ja nauda būtu iekasēta jau pēc oficiālas abonementa atcelšanas, es vispirms būtu vērsies pie pakalpojuma sniedzēja un pieprasījis atmaksāt summu. Ja uzņēmums nereaģētu, es varētu iesniegt bankai maksājuma strīdu kopā ar atcelšanas apstiprinājumu, e-pastiem un informāciju par darījumu. Tomēr ar vienkāršu apgalvojumu „es vairs negribēju šo abonementu” var nepietikt, ja patiesībā es to nebiju atcēlis.
Tagad reizi mēnesī pārskatu visus maksājumus
Šis stāsts man izmaksāja maz, taču piespieda daudz rūpīgāk pārskatīt bankas izrakstu. Es atradu vēl dažus nelielus periodiskus maksājumus, kurus gandrīz nepamanīju: viens pakalpojums maksāja mazāk nekā kafijas tasīte, bet cits katru gadu iekasēja lielāku summu. Atsevišķi tie nešķita draudīgi, taču gada laikā izveidojās summa, ko es labprātāk būtu iztērējis citur.
Tagad zinu vienkāršu noteikumu: ja vēlos atteikties no pakalpojuma, atceļu pašu abonementu un saglabāju apstiprinājumu. Ja maksājumi neapstājas, vēršos pie tirgotāja un bankas, skaidri norādot konkrēto maksājumu. Jauna karte vairs nav tīra lapa – daļa veco abonementu uz to var pārcelties automātiski, pat ja jaunos datus pats nevienam neesmu iesniedzis.
Novērtējiet šo rakstu:
Kraunami duomenys...
Komentāri
Esiet pirmais, kas komentē
Vairāk par šo tēmu
Visas tēmas ziņas
Meklējat vairāk?