„Sutaupiau per akciją“, o sąskaitoje – skylė: vienas pirkimo įprotis per metus gali suryti daugiau nei 600 eurų

Nusipirkote pigiau, bet ar iš tikrųjų sutaupėte? SEB banko užsakymu atlikta Latvijos gyventojų apklausa atskleidė nemalonią tiesą: nemaža dalis žmonių patys pripažįsta leidžiantys pinigus daiktams, kurių nereikia. Net 37 proc. respondentų mano, kad atsisakę savo dažniausio pinigų švaistymo įpročio galėtų sutaupyti daugiau nei 50 eurų per mėnesį – daugiau kaip 600 eurų per metus.
Šie pinigai nebūtinai išleidžiami vienu kartu. Vieną savaitę užsakoma prekė su nuolaidos kodu, kitą – dar vienas daiktas, nes pasiūlymas netrukus baigsis. Kiekvienas pirkinys atskirai gali atrodyti pateisinamas, tačiau mėnesio pabaigoje susidaro suma, kurią jau norėtųsi matyti santaupų sąskaitoje. Apklausos rezultatai rodo, kad gyventojai atpažįsta šį įprotį, bet patraukli kaina vis tiek neretai tampa pakankama priežastimi atverti piniginę.
Svarbu atskirti: daugiau nei 600 eurų nėra nustatytas vidutinis visų gyventojų nuostolis. Tai metinė suma, kurią viršytų daugiau kaip 50 eurų mėnesio santaupos, apie kurias kalba dalis apklaustųjų. Vis dėlto ir toks vertinimas iškalbingas – žmonės mato galimybę išleisti mažiau nekeisdami būtiniausių poreikių, o atsisakydami to, ką patys laiko švaistymu.
Nuolaida tampa priežastimi pirkti daiktą, kurio vakar nereikėjo
Beveik ketvirtadalis apklaustųjų – 24 proc. – tarp dažniausių pinigų švaistymo būdų įvardijo prekes, įsigytas vien dėl nuolaidos, nors jų iš tikrųjų nereikėjo. Dar 22 proc. nurodė impulsyvius pirkinius internetu. Abiem atvejais problema panaši: sprendimą išleisti pinigus paskatina ne aiškus poreikis, o pasiūlymas, kurio nesinori praleisti. Pirkimo metu atrodo, kad pasinaudojama proga, tačiau vėliau lieka daiktas, kuriam nebuvo numatyta nei vietos namuose, nei paskirties.
Prekes vien dėl nuolaidų dažniau minėjo moterys: taip atsakė 29 proc. apklaustų moterų ir 17 proc. vyrų. Pagal amžių šis įprotis ypač išsiskyrė tarp 60–74 metų respondentų – jį nurodė 31 proc. Tai primena, kad susigundyti akcija gali ne tik nuolat telefonu apsiperkantis jaunas žmogus. Noras nepraleisti geros kainos gali veikti ir tuos, kurie save laiko atsargiais, patyrusiais pirkėjais.
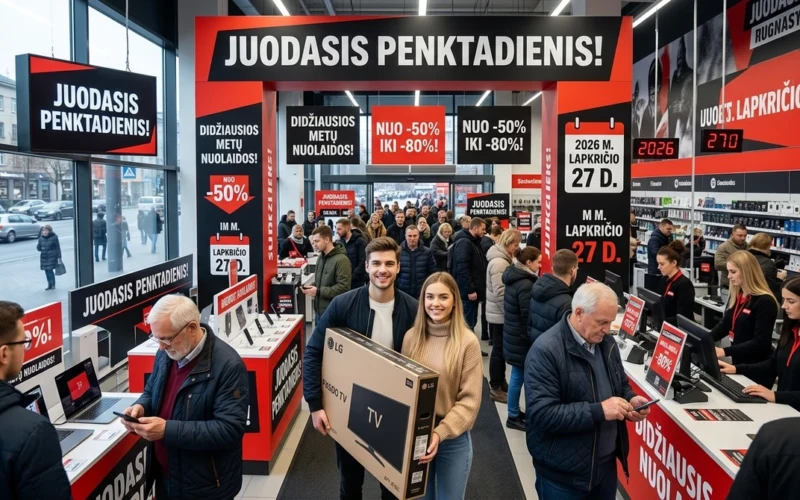
SEB banko finansinio raštingumo mentorė Linda Šablinska atkreipia dėmesį, kad lapkritį nuolaidų laikotarpis seniai nebesutelpa į vieną Juodojo penktadienio dieną. Specialios kainos, kodai ir pranešimai apie ribotą prekių kiekį vartotoją lydi ištisą mėnesį. Taip skatinama apsispręsti greitai, kol žmogus dar nespėjo įvertinti, ar pirkinys jam apskritai reikalingas. Todėl naudingas atskaitos taškas yra iš anksto sudarytas pirkinių sąrašas ir biudžetas, o ne parduotuvės pažadas, kiek šiandien galima „sutaupyti“.
50 eurų per mėnesį atrodo nedaug – kol nesuskaičiuojate metų
Penktadalis respondentų, arba 21 proc., mano, kad atsisakę dažniausio švaistymo įpročio per mėnesį sutaupytų nuo 26 iki 50 eurų. Dar 37 proc. savo galimybes vertina didesne nei 50 eurų suma. Iš visų apklaustųjų 17 proc. nurodo galintys išsaugoti daugiau kaip 100 eurų per mėnesį. Per metus tai reikštų daugiau nei 1 200 eurų – jau sunkiai nepastebimą sumą, kurios pakaktų įvairiems šeimos tikslams ar daliai nenumatytų išlaidų padengti.
Daugiausia galimybių sutaupyti mato 30–49 metų gyventojai. Tarp 30–39 metų respondentų beveik pusė – 47 proc. – mano, kad atsisakę dažniausio pinigų švaistymo būdo išsaugotų daugiau nei 50 eurų per mėnesį. Tarp 40–49 metų apklaustųjų taip atsakė 41 proc. Tačiau tai yra pačių žmonių vertinimas, o ne jau pasiektas rezultatas. Atpažinti nereikalingą išlaidą ir jos atsisakyti – du skirtingi žingsniai, ypač kai kiekvieną naują pirkinį lengva paaiškinti išskirtine proga.
Praktiškai savo sumą galima pamatyti peržiūrėjus pastarojo mėnesio pirkinius. Prie kiekvieno verta paklausti: ar būčiau tai pirkęs, jei nebūčiau pamatęs akcijos? Ar daiktą jau naudoju? Ar jį turėjau savo planuose prieš atidarydamas parduotuvės puslapį? Toks patikrinimas padeda kalbėti ne apie abstraktų taupymą, o apie konkrečius sprendimus. Kartais didžiausią skirtumą padaro keli užsakymai, kurių pirkimo akimirką net nelaikėme reikšmingomis išlaidomis.
Sutaupytus pinigus žmonės skirtų saugumui, bet dabar jie išeina pirkiniams
Paklausti, kaip panaudotų išsaugotas lėšas, respondentai dažniausiai rinkosi finansinį saugumą ir ateities tikslus. Nenumatytiems atvejams pinigus atidėtų 31 proc., o 21 proc. juos investuotų arba taupytų ateičiai. Dar 20 proc. rinktųsi keliones, 8 proc. skirtų greitesniam paskolos grąžinimui. Vadinasi, nemažai žmonių turi aiškių norų, kuriems pinigų praverstų, tačiau kasdieniai pirkimo sprendimai su tais norais ne visada sutampa.
Čia slypi nemaloniausia tokio švaistymo dalis. Daiktas gali kainuoti palyginti nedaug, tačiau jo kaina tampa ir suma, kurios nebelieka kitam tikslui. Todėl prieš neplanuotą pirkinį naudinga palyginti ne tik seną ir naują jo kainą, bet ir du pasirinkimus: turėti dar vieną daiktą ar priartėti prie savo numatyto tikslo. Tai nereiškia, kad kiekvienas malonus pirkinys yra klaida. Tačiau sąmoningai pasirinktas malonumas skiriasi nuo užsakymo, kurį paskatina tik mirksintis pasiūlymo laikmatis.
Kai pirkimo džiaugsmas baigiasi, lieka šimtinė sąskaitoje
Nereikalingi pirkiniai neapsiriboja smulkmenomis. Apklausos duomenimis, 14 proc. respondentų brangiausias spontaniškas ar nebūtinas pirkinys, dėl kurio jie gailėjosi, kainavo 51–100 eurų. Dar 8 proc. nurodė 101–200 eurų sumą, 3 proc. – 201–300 eurų, o 5 proc. pripažino išleidę daugiau kaip 300 eurų. Iš viso dėl didesnio nei 100 eurų pirkinio gailėjosi 16 proc. apklaustųjų – maždaug kas šeštas.
Brangesnius nereikalingus pirkinius šiek tiek dažniau minėjo vyrai. Dėl daugiau kaip 300 eurų kainavusio pirkinio gailėjosi 6 proc. vyrų ir 4 proc. moterų. Tai parodo, kodėl vien pirkinių dažnumas neatskleidžia viso vaizdo: galima apsipirkti retai, bet vienu neapgalvotu sprendimu išleisti kelių mėnesių galimas santaupas. Didesnė nuolaida tokiose situacijose ypač vilioja, nes ir reklamuojama sutaupyta suma atrodo įspūdingai.
L. Šablinska pateikia paprastą pavyzdį: jeigu prekė kainavo 300 eurų, o dabar parduodama už 200 eurų, šimtas eurų sutaupomas tuomet, kai tą daiktą jau buvo planuota pirkti. Jei poreikis atsirado tik pamačius akciją, sąskaitoje neatsirado papildomas šimtas – iš jos išėjo du šimtai eurų. Šis skirtumas lengvai pasimeta žiūrint į perbrauktą kainą, nors būtent dabartinė mokama suma turi didžiausią reikšmę asmeniniam biudžetui.
Prieš mokėdami atsakykite į vieną nepatogų klausimą
Naudingas pasiruošimas nuolaidų laikotarpiui prasideda dar prieš atsidarant parduotuvės puslapį. Susirašykite reikalingus daiktus, nusistatykite, kiek galite jiems skirti, ir pasitikrinkite kainas keliose vietose. Jei prekės sąraše nebuvo, palikite sau laiko apsispręsti. Riboto laiko pasiūlymas nėra jūsų asmeninis terminas būtinai išleisti pinigus. O jei kitą dieną pirkinys nebeatrodo toks reikalingas, tai jau naudingas atsakymas, net jei nuolaida tuo metu pasibaigė.
Beveik 60 proc. Latvijos gyventojų pripažįsta, kad mėnesio pabaigoje jiems labai dažnai arba kartais atrodo, jog pinigai išleisti, bet nėra aišku, kur jie dingo. Dalis atsakymo gali slypėti ne didelėje sąskaitoje, o pirkiniuose, kuriuos įsigydami jautėmės taupantys. Todėl prieš spaudžiant mygtuką „pirkti“ verta paklausti: jeigu šiandien nebūtų nuolaidos, ar man šio daikto vis tiek reikėtų?
SEB banko užsakymu apklausą 2026 metų rugsėjį atliko tyrimų bendrovė „Norstat“. Joje dalyvavo 1 006 Latvijos gyventojai nuo 18 iki 74 metų.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos

Ieškote daugiau?