Augintinio draudimas Lietuvoje: ramybė už mėnesinį mokestį ar brangi iliuzija?
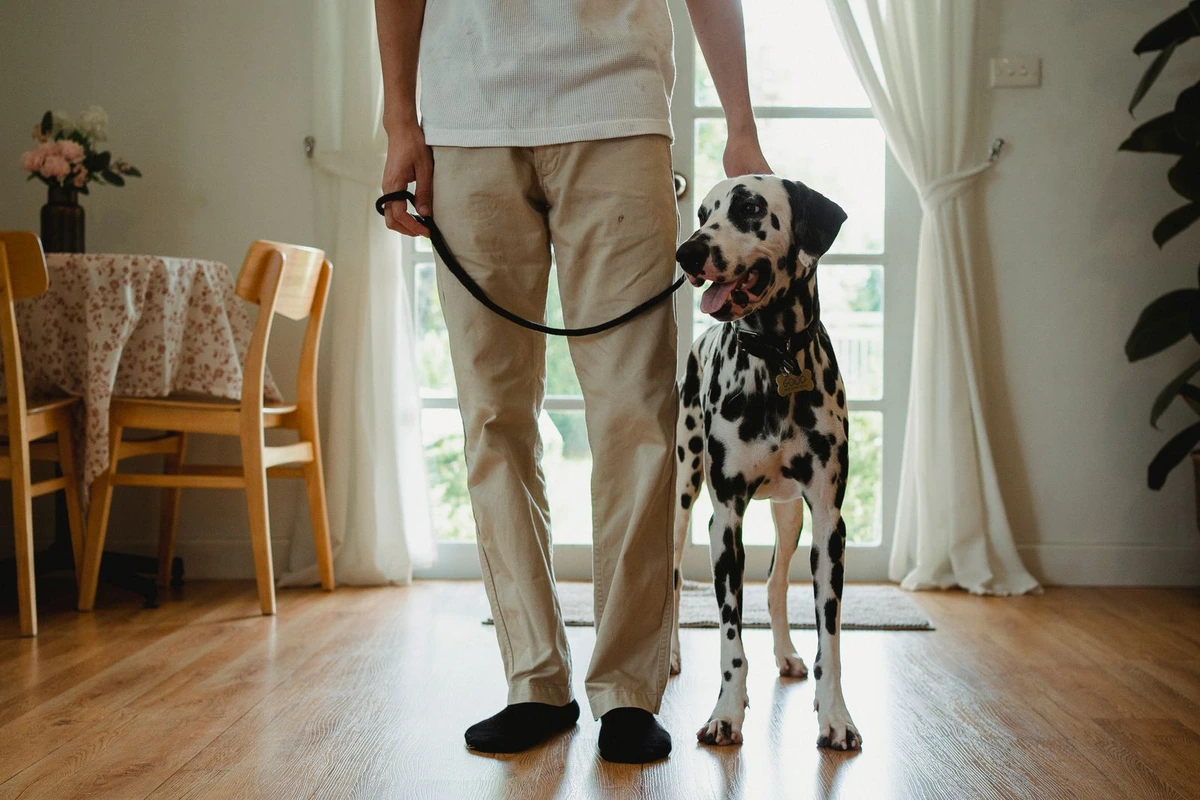
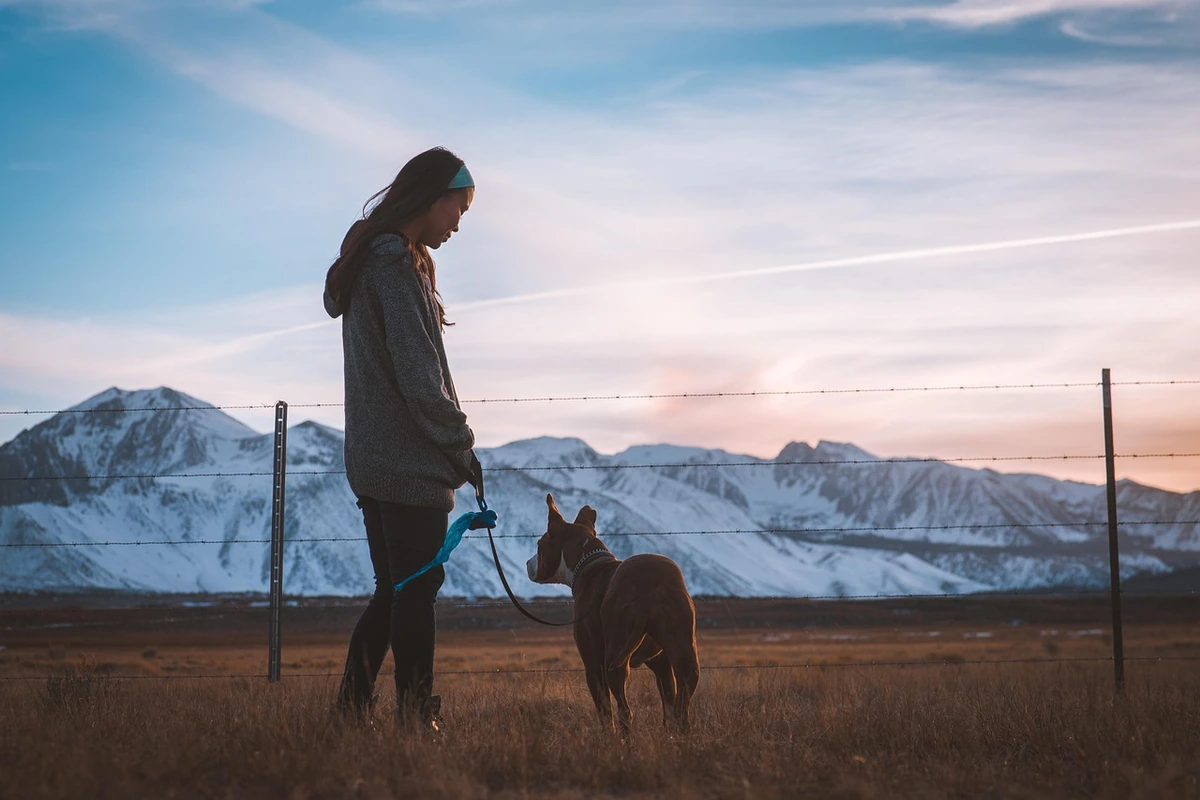
Vakare šuo staiga ima šlubuoti, katė neėda, o artimiausioje veterinarijos klinikoje pasiūloma neatidėlioti apžiūros. Tą akimirką sprendžiama ne tik dėl gydymo, bet ir dėl pinigų: mokėti iš santaupų, skolintis ar tikėtis, kad dalį išlaidų padengs draudimas. Būtent čia ir prasideda ginčas – ar augintinio draudimas yra protingas saugiklis, ar dar viena mėnesinė sąskaita su ilgomis išimčių eilutėmis.
Ramybė tada, kai sprendimui nėra laiko
Draudimo šalininkų argumentas paprastas: veterinarinės bėdos retai laukia patogaus meto. Trauma pasivaikščiojimo metu, prarytas daiktas, staiga paūmėjusi liga ar būtina operacija gali pareikalauti greito sprendimo. Kai operacija gali kainuoti apie 300–1 500 eurų, šeimininkui svarbu ne tik pats gydymas, bet ir galimybė neatsisakyti jo vien dėl to, kad sąskaitai nebuvo pasiruošta.
Mėnesio įmoka, dažnai svyruojanti maždaug nuo 15 iki 35 eurų, tokiu atveju perkama ne kaip garantija, kad viskas bus nemokama. Ji labiau primena dalies rizikos perkėlimą draudikui. Žmogui, kuris neturi didesnio sukaupto rezervo, tai gali būti praktiškiau nei tikėtis, kad rimtesnė problema neužklups. Ypač kai augintinis jaunas, aktyvus, linkęs į nuotykius arba gyvena aplinkoje, kur traumų tikimybė šeimininkui atrodo realesnė.
Yra ir emocinė pusė. Susirgus gyvūnui, šeimininkas jau ir taip sprendžia, kur vežti, kokius tyrimus daryti, kaip prižiūrėti po procedūros. Žinojimas, kad pagal sutarties sąlygas dalis išlaidų gali būti kompensuota, bent sumažina spaudimą priimant sprendimą. Draudimo šalininkai nesako, kad polisas atstoja santaupas. Jie sako, kad vien tik santaupų gali nepakakti tada, kai jų reikia iš karto.
Polisas dar nereiškia, kad sąskaita dings
Skeptikų abejonė taip pat pagrįsta. Draudimas nėra bendras leidimas bet kuriai veterinarijos paslaugai. Sutartyse gali būti numatyta išskaita, kompensuojamų procedūrų ribos ir nepadengiamos ankstesnės ligos. Jei gyvūnas jau turėjo tam tikrų sveikatos problemų, būtent jos vėliau gali tapti svarbiausiu ginčo punktu. Šeimininkas, tikėjęsis pagalbos, gali sužinoti, kad už konsultaciją, tyrimus ar dalį gydymo reikia mokėti pačiam.
Ši pusė kelia ne klausimą, ar gyvūnų gydymas brangus, o ar konkretaus poliso taisyklės atitinka konkretaus gyvūno riziką. Sąlygos, kurios atrodo aiškios perkant draudimą, kritinę dieną gali pasirodyti daug siauresnės: svarbu, kada atsirado simptomai, kokia procedūra paskirta, ar ji įtraukta į draudimo apsaugą. Todėl mažesnė mėnesio įmoka savaime nereiškia geresnio sprendimo, o plati apsauga nebūtinai tiks tam, kuris retai naudojasi veterinarijos paslaugomis ir gali padengti netikėtą išlaidą iš savo lėšų.
Daliai šeimininkų aiškesnė alternatyva – kas mėnesį atsidėti 20–40 eurų į atskirą augintinio rezervą. Tie pinigai lieka jų kontrolėje: galima juos panaudoti konsultacijai, tyrimams, vaistams ar kitai su gyvūnu susijusiai išlaidai, net jei ji nepatektų į draudimo sąlygas. Toks kelias patrauklus tuo, kad nereikia aiškintis išimčių. Kita vertus, rezervas pradžioje gali būti mažas, o didesnė problema gali nutikti dar nespėjus jo sukaupti.
Orientacinis skaičiavimas
Tai tik pavyzdys, lyginantis mėnesinę įmoką su atskirai atidedamais pinigais. Jis neparodo, kiek draudimas kompensuotų, nes tai priklauso nuo konkrečių sutarties sąlygų.
| Prielaida | Skaičiavimas | Suma |
|---|---|---|
| Draudimo įmoka | 15 € per mėnesį | 180 € per metus |
| Draudimo įmoka | 35 € per mėnesį | 420 € per metus |
| Asmeninis rezervas | 20 € per mėnesį | 240 € per metus |
| Asmeninis rezervas | 40 € per mėnesį | 480 € per metus |
Rezultatas keičiasi pagal pasirinktą įmoką ar atidedamą sumą, gydymo kainą, išskaitą, kompensuojamų paslaugų sąrašą ir tai, ar problema laikoma ankstesne liga. Vien faktas, kad per metus rezervui būtų atidėta daugiau ar mažiau nei sumokėta už polisą, dar neatsako, kuris variantas konkrečiu atveju naudingesnis.
Kada sprendimą pakeičia augintinio situacija
Draudimas labiausiai įtikina tuos, kuriems vienkartinė kelių šimtų ar didesnė nei tūkstančio eurų sąskaita būtų rimtas smūgis biudžetui ir kurie nori apsaugos nuo staigaus scenarijaus. Savarankiškas rezervas labiau tinka disciplinuotai atidedantiems pinigus ir pasirengusiems prisiimti riziką, kad pirmoji rimta bėda gali ateiti anksti. Svarbios ir augintinio sveikatos aplinkybės: jei jau yra buvusių problemų, prieš pasirašant sutartį reikia ypač atidžiai perskaityti, kas nebus padengta. Jei polisas perkamas vien dėl jausmo, kad jis apmoka viską, nusivylimo tikimybė didelė. Jei jis suprantamas kaip ribota pagalba konkrečiais atvejais, vertinimas gali būti visai kitas.
Kaip jūs sprendžiate netikėtas augintinio gydymo išlaidas – draudimu, atskiru rezervu ar abiem būdais?
Įvertinkite šį straipsnį:
Kraunami duomenys...
Daugiau kaipkada.lt straipsnių Google paieškoje
Pažymėkite mus kaip pageidaujamą šaltinį – Google dažniau rodys mūsų patarimus ir naujienas skiltyje „Populiariausios naujienos“.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos

Ieškote daugiau?