Bankas negali tiesiog pasakyti „patys kalti“: ES teismas priėmė svarbų sprendimą dėl sukčių pavogtų pinigų
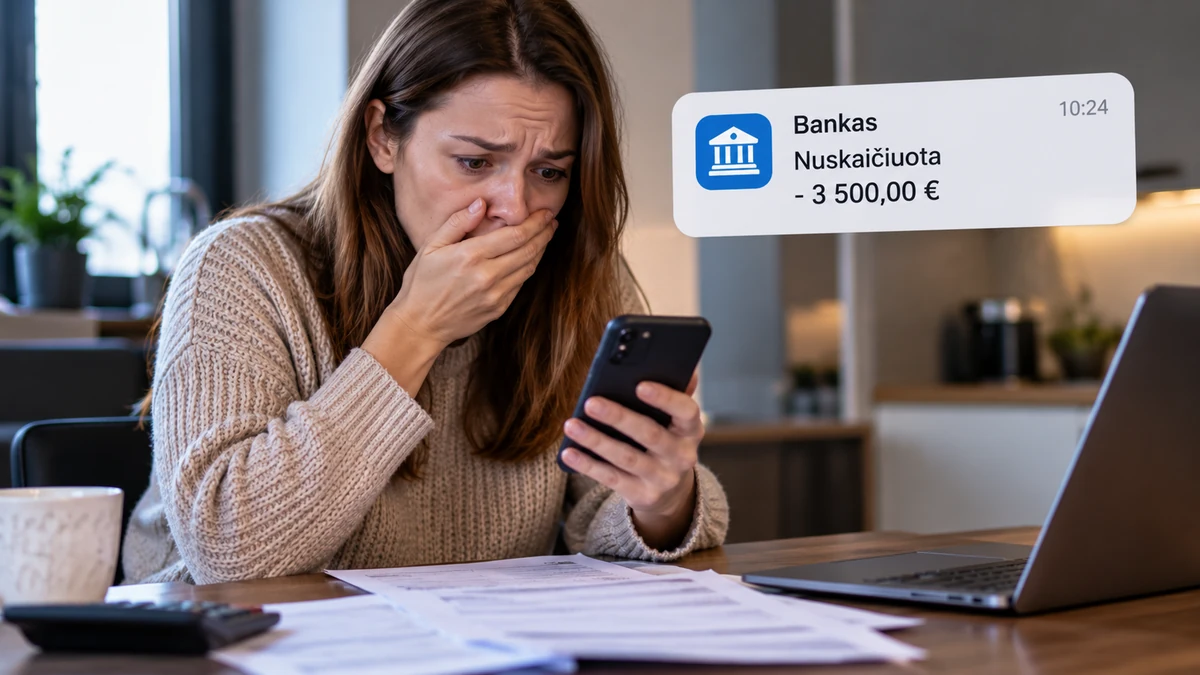
Pinigai iš sąskaitos dingsta per kelias minutes, tačiau bandymas juos susigrąžinti gali užtrukti mėnesius. Nukentėjęs žmogus kreipiasi į banką, o šis atsako: patys paspaudėte nuorodą, patys atskleidėte duomenis, todėl nuostolius turėsite prisiimti. Europos Sąjungos Teisingumo Teismas išaiškino, kad vien kaltinimo dideliu neatsargumu neužtenka atsisakyti nedelsiant grąžinti neautorizuotos mokėjimo operacijos sumą.
Spalio 15 dienos sprendimas byloje C‑70/25 aktualus ir Lietuvos gyventojams. Jo esmė – atskirti du klausimus: kada bankas turi grąžinti pinigus ir kas galiausiai privalės padengti nuostolius. Tai nėra pažadas kompensuoti kiekvieną sukčių išviliotą eurą, tačiau bankui neleidžiama šių dviejų klausimų suplakti į vieną.
Viskas prasidėjo nuo parduodamo daikto ir netikro pirkėjo
Byla kilo Lenkijoje, kai banko klientė internetinėje prekybos platformoje pardavinėjo daiktą. Susidomėjęs tariamas pirkėjas atsiuntė nuorodą, esą reikalingą pardavimui patvirtinti. Ji nuvedė į banko svetainę imituojantį puslapį, kuriame moteris įvedė elektroninės bankininkystės prisijungimo duomenis.
Pasinaudojęs šia informacija sukčius iš jos sąskaitos į savo sąskaitą pervedė maždaug 700 eurų atitinkančią sumą. Kitą dieną klientė apie operaciją pranešė bankui, tačiau pinigų neatgavo. Bankas laikėsi pozicijos, kad ji pati dėl didelio neatsargumo nesugebėjo apsaugoti savo duomenų.
Ginčui pasiekus Lenkijos teismą, šis kreipėsi į ES Teisingumo Teismą. Reikėjo išsiaiškinti, ar toks banko vertinimas leidžia iš karto atsisakyti grąžinti neautorizuotos operacijos sumą. Teismo atsakymas – ne.
Pirmiausia grąžinti pinigus, paskui spręsti dėl atsakomybės
Neautorizuotos operacijos atveju galioja skubaus lėšų grąžinimo principas. Jis įtvirtintas ir Lietuvos mokėjimų įstatyme: bankas turi grąžinti sumą nedelsdamas, ne vėliau kaip iki kitos darbo dienos pabaigos po to, kai sužinojo arba buvo informuotas apie tokią operaciją. Apie pastebėtą operaciją klientas taip pat turi pranešti nedelsdamas.
Yra išimtis, susijusi su pagrįstu įtarimu, kad sukčiauja pats klientas, apie kurį nustatyta tvarka informuojama kompetentinga institucija. Tačiau įtarimas dėl paties kliento sukčiavimo ir kaltinimas, kad žmogus pernelyg neatsargiai patikėjo nusikaltėliu, nėra tas pats.
Bankas gali vėliau siekti susigrąžinti išmokėtą sumą, jeigu įrodo, kad nuostoliai atsirado dėl kliento tyčinio pareigų pažeidimo arba didelio neatsargumo. Todėl pradinis pinigų grąžinimas dar neužbaigia ginčo ir savaime neatleidžia kliento nuo atsakomybės.
Svarbi ir kita Lietuvos įstatymo nuostata: vien užfiksuotas mokėjimo priemonės panaudojimas nebūtinai įrodo, kad žmogus operacijai pritarė arba elgėsi labai neatsargiai. Bankui reikia pateikti tai pagrindžiančius įrodymus.
Kodėl tai nereiškia, kad bus grąžinti visi sukčių išvilioti pinigai
Šiame sprendime esminis žodis yra „neautorizuota“. Reikia išsiaiškinti, ar klientas davė sutikimą konkrečiai mokėjimo operacijai. Prisijungimo duomenų vagystė ir situacija, kai žmogus pats atlieka pavedimą patikėjęs netikru investiciniu pasiūlymu, gali būti vertinamos skirtingai.
Todėl nukentėjus svarbu tiksliai aprašyti, kas įvyko: kokią nuorodą gavote, ką joje įvedėte, kokius patvirtinimus matėte ir kokius veiksmus atlikote. Vien tai, kad pinigus gavo sukčius, dar neatsako į visus operacijos autorizavimo ir atsakomybės klausimus.
Problemos mastas didelis. Bendroje Europos bankininkystės institucijos ir Europos Centrinio Banko ataskaitoje nurodyta, kad 2024 metais sukčiavimo mokėjimais vertė Europos ekonominėje erdvėje siekė 4,2 mlrd. eurų – 17 proc. daugiau nei metais anksčiau. Tačiau šios sumos negalima laikyti sąskaita, kurią bankai dabar automatiškai turės apmokėti: ji apima skirtingus mokėjimus ir sukčiavimo aplinkybes.
Ką daryti Lietuvos gyventojui, jei bankas atsisako grąžinti pinigus
Pastebėjus įtartiną operaciją pirmiausia reikia kuo greičiau susisiekti su banku oficialiu kanalu, pranešti apie galimą sukčiavimą ir paprašyti apsaugoti sąskaitą. Verta išsaugoti žinutes, nuorodas, susirašinėjimą, operacijos duomenis ir kreiptis į policiją.
Jeigu bankas atsisako grąžinti lėšas, prašykite motyvuoto atsakymo raštu. Iš jo turėtų būti aišku, kaip bankas vertina operaciją ir kokiais įrodymais grindžia savo poziciją. Pokalbis telefonu padeda reaguoti skubiai, tačiau rašytinė pretenzija leidžia aiškiai užfiksuoti reikalavimą.
Norint vėliau kreiptis į Lietuvos banką dėl vartojimo ginčo, pretenziją finansinių paslaugų teikėjui reikia pateikti per tris mėnesius nuo sužinojimo apie galimą teisių pažeidimą. Atsakymas paprastai turi būti pateiktas per 15 darbo dienų, išskirtiniais atvejais terminas gali būti pratęstas iki 35 darbo dienų.
Jeigu atsakymas netenkina arba jo nesulaukiama nustatyta tvarka, galima kreiptis į Lietuvos banką. Ginčai ten nagrinėjami nemokamai, tačiau priimamas sprendimas yra rekomendacinis. Kreipimuisi taikomas vienų metų terminas nuo pretenzijos pateikimo finansinių paslaugų teikėjui dienos.
Gavus atsisakymą verta tikrinti jo argumentus, o ne vien galutinį sakinį „pinigų negrąžinsime“. ES teismo išaiškinimas suteikia pagrindą kelti konkretų klausimą: ar bankas teisėtai atsisako skubaus grąžinimo, ar tik iš anksto nusprendė, kad dėl visko kaltas klientas.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?