Į mano sąskaitą per klaidą įkrito 850 eurų: tai, ką bankas paaiškino, mane nustebino
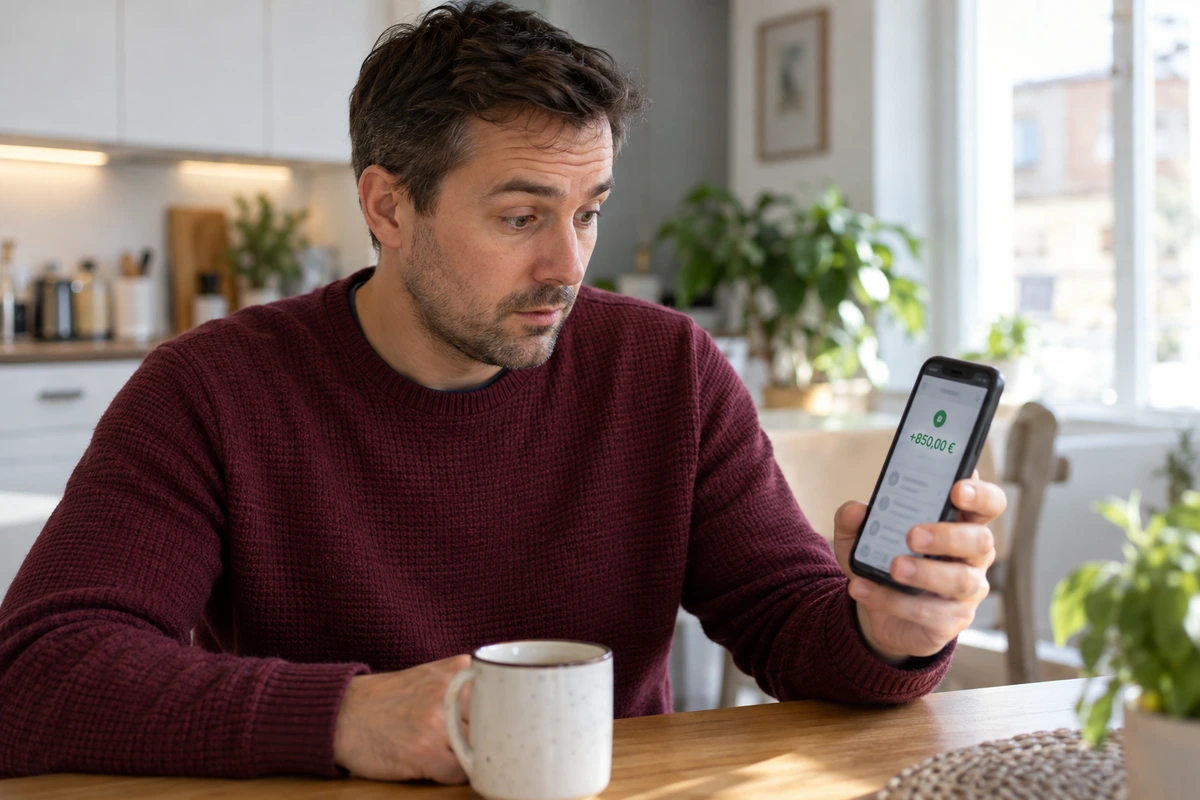
Į banko programėlę tą rytą užėjau pažiūrėti, ar jau nuskaičiuota automobilio draudimo įmoka. Vietoj įprasto likučio pamačiau gerokai didesnę sumą. Kelias sekundes net apsidžiaugiau – gal darbdavys pervedė priedą, apie kurį buvo kalbėjęs praėjusį mėnesį? Tačiau atsidaręs operacijų sąrašą radau 850 eurų pervedimą iš žmogaus, kurio vardas ir pavardė man nieko nesakė. Mokėjimo paskirtyje buvo parašyta: „Už remontą.“
Nieko nebuvau pardavęs, niekam neskolinau tokios sumos ir jokio papildomo uždarbio nelaukiau. Parodžiau telefoną žmonai. Ji pasižiūrėjo į ekraną ir pasakė tai, ką jau pats supratau: kažkas labai nemaloniai suklydo. Tik ką dabar daryti man – laukti, ieškoti žmogaus ar tiesiog pervesti pinigus atgal?
Pirmiausia norėjau kuo greičiau atsikratyti svetimų pinigų
Prisipažinsiu, didesnis sąskaitos likutis atrodė maloniai. Tą mėnesį laukė automobilio remontas, sūnui reikėjo naujų batų, o virtuvėje jau senokai lašėjo maišytuvas. Mintyse tuos 850 eurų būtų buvę nesunku paskirstyti. Bet lygiai taip pat aiškiai supratau, kad kažkur kitam žmogui dabar jų trūksta. Gal jis sumokėjo meistrui, o šis laukia atlygio. Gal tai paskutinės jo santaupos.
Pirmas mano sumanymas buvo paprastas: atsidaryti gauto mokėjimo informaciją ir padaryti atvirkštinį pavedimą. Vis dėlto sustojau. Niekada anksčiau nebuvau susidūręs su tokia situacija, todėl nenorėjau dar viena savo klaida apsunkinti svetimos. Banko programėlėje susiradau kontaktus ir paskambinau pats.
Paaiškinau, kokią sumą gavau, kada ji įskaityta ir kodėl manau, kad pinigai skirti kitam žmogui. Labiausiai norėjau vieno – kad bankas sutvarkytų klaidą ir man nebereikėtų apie ją galvoti. Įsivaizdavau, kad darbuotojui užteks paspausti mygtuką, panašų į „anuliuoti“.
Paaiškėjo, kad įskaitytas pavedimas nėra atšaukiamas kaip nebaigtas užsakymas
Būtent čia ir nustebau. Kai pats siuntėjas suklysta, o jo pavedimas jau įvykdytas, pinigų grąžinimas nėra tas pats, kas dar neišsiųsto mokėjimo panaikinimas. Bankai gali tarpininkauti, tačiau į gavėjo sąskaitą įskaitytoms lėšoms grąžinti įprastoje mokėjimo atšaukimo procedūroje reikia gavėjo sutikimo. Tokią tvarką savo klientams nurodo ir SEB.
Man iki tol atrodė, kad siuntėjas paskambins savo bankui, pasakys suklydęs ir pinigai tiesiog dings iš mano sąskaitos. Dabar supratau, kodėl negalima kiekvieno pareiškimo „pervedžiau per klaidą“ laikyti pakankamu pagrindu. Juk žmogus gali būti teisėtai sumokėjęs už prekę ar atliktą darbą, o vėliau persigalvoti. Bankas turi išsiaiškinti aplinkybes ir laikytis nustatytos tvarkos.
Tačiau būtinybė gauti sutikimą nesuteikia teisės svetimus pinigus pasilikti. Civiliniame kodekse nustatyta bendra pareiga grąžinti be teisinio pagrindo įgytą turtą, išskyrus numatytas išimtis. Kitaip tariant, vien tai, kad pinigai atsidūrė mano sąskaitoje, nepavertė jų mano uždarbiu.
Po pokalbio užsirašiau kreipimosi informaciją ir palikau visą sumą nepaliestą. Nusprendžiau nei išleisti tų pinigų, nei savarankiškai jų pervedinėti, kol su banku nesuderintas grąžinimo būdas. Man tai buvo paprasčiausias būdas nesupainioti savo lėšų su svetimomis.
Grąžinti reikia, bet skubėjimas irgi gali pridaryti bėdų
Vakare papasakojau apie pervedimą bičiuliui. Jis nusijuokė: esą kam tiek rūpesčio, grąžini ir baigta. Aš irgi iš pradžių taip galvojau. Bet dabar jau turėjau klausimą: o jeigu tuo pat metu bankas pradėtų grąžinimo procedūrą, o aš padaryčiau dar ir atskirą pavedimą? Nenorėjau sukurti dviejų lygiagrečių veiksmų, apie kuriuos niekas neturėtų visos informacijos.
Dar pagalvojau, kaip elgčiausi, jeigu man parašytų nepažįstamasis ir paprašytų pinigus grąžinti į visai kitą sąskaitą. Anksčiau turbūt būčiau patikėjęs paaiškinimu, kad „taip patogiau“ arba „ana sąskaita nebeveikia“. Dabar tokį prašymą pirmiausia perduočiau bankui. Žmogaus pasakojimas ir patvirtintas lėšų grąžinimo kelias nėra tas pats.
Mano atveju nereikėjo ieškoti siuntėjo socialiniuose tinkluose ar viešinti jo pavardės. Bendravau su savo banku, o gavęs su konkrečiu pervedimu susietą prašymą, patvirtinau sutikimą grąžinti pinigus banko nurodytu būdu. Atskiro pavedimo papildomai nebedariau. Vėliau patikrinau sąskaitos išrašą ir išsisaugojau informaciją apie grąžinimą.
Paslaptingo atlygio už sąžiningumą nesulaukiau. Nebuvo ir skambučio su ilga padėka. Tiesiog sąskaitos likutis vėl tapo toks, koks turėjo būti, o aš galėjau ramiai apmokėti savo sąskaitas.
Ką daryčiau, jeigu tai pasikartotų?
Dabar pirmiausia patikrinčiau, ar pinigai tikrai įskaityti banko programėlėje. Vien žinutė apie pavedimą ar kažkieno atsiųsta ekrano nuotrauka man nebūtų pakankamas patvirtinimas. Tada peržiūrėčiau siuntėją ir mokėjimo paskirtį – galbūt tai laukta išmoka, grąžinta permoka ar šeimos nario pavedimas, kurio iš karto neatpažinau.
Jei kilmė liktų neaiški, pats susisiekčiau su banku oficialiu kanalu, pateikčiau operacijos duomenis ir paprašyčiau konkrečių nurodymų. Svetimos sumos neleisčiau, grąžinimo nespręsčiau pagal nepažįstamo žmogaus spaudimą ir nederinčiau kelių grąžinimo būdų vienu metu. Jei jau būčiau padaręs atskirą pavedimą, apie jį iš karto informuočiau banką.
Labiausiai mane nustebino tai, kad sąskaitoje matomas skaičius dar neatsako į klausimą, kieno tie pinigai. Vieną rytą mano likutis padidėjo 850 eurų, bet turtingesnis netapau. Užtat išmokau neskubėti net tada, kai ketinimai geri: norint grąžinti svetimus pinigus, verta pasirūpinti, kad jie tikrai sugrįžtų ten, kur priklauso.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos


Ieškote daugiau?