Finansinė pagalvė nėra prabanga: kiek santaupų verta sukaupti prieš netikėtas išlaidas
Sugedęs automobilis, danties skausmas ar netikėtai dingusios pajamos skaudžiausiai kainuoja tada, kai sąskaitoje nelieka laisvų pinigų. Finansinei pagalvei dažniausiai verta sukaupti nuo trijų iki šešių mėnesių būtinųjų išlaidų, o nestabilių pajamų atveju – ir daugiau.
Tai nėra pinigai atostogoms, naujam telefonui ar spontaniškam pirkiniui. Tai suma, kuri leidžia ramiau išgyventi laiką, kai gyvenimas staiga pareikalauja daugiau, nei buvote suplanavę.
Skaičiuoti reikia ne algą, o tai, be ko neišsiverstumėte
Dažna klaida – sakyti sau, kad reikia atsidėti kelių atlyginimų dydžio sumą. Tačiau vieno žmogaus alga gali būti didelė, o būtinosios išlaidos – palyginti mažos, kito situacija gali būti visiškai priešinga.
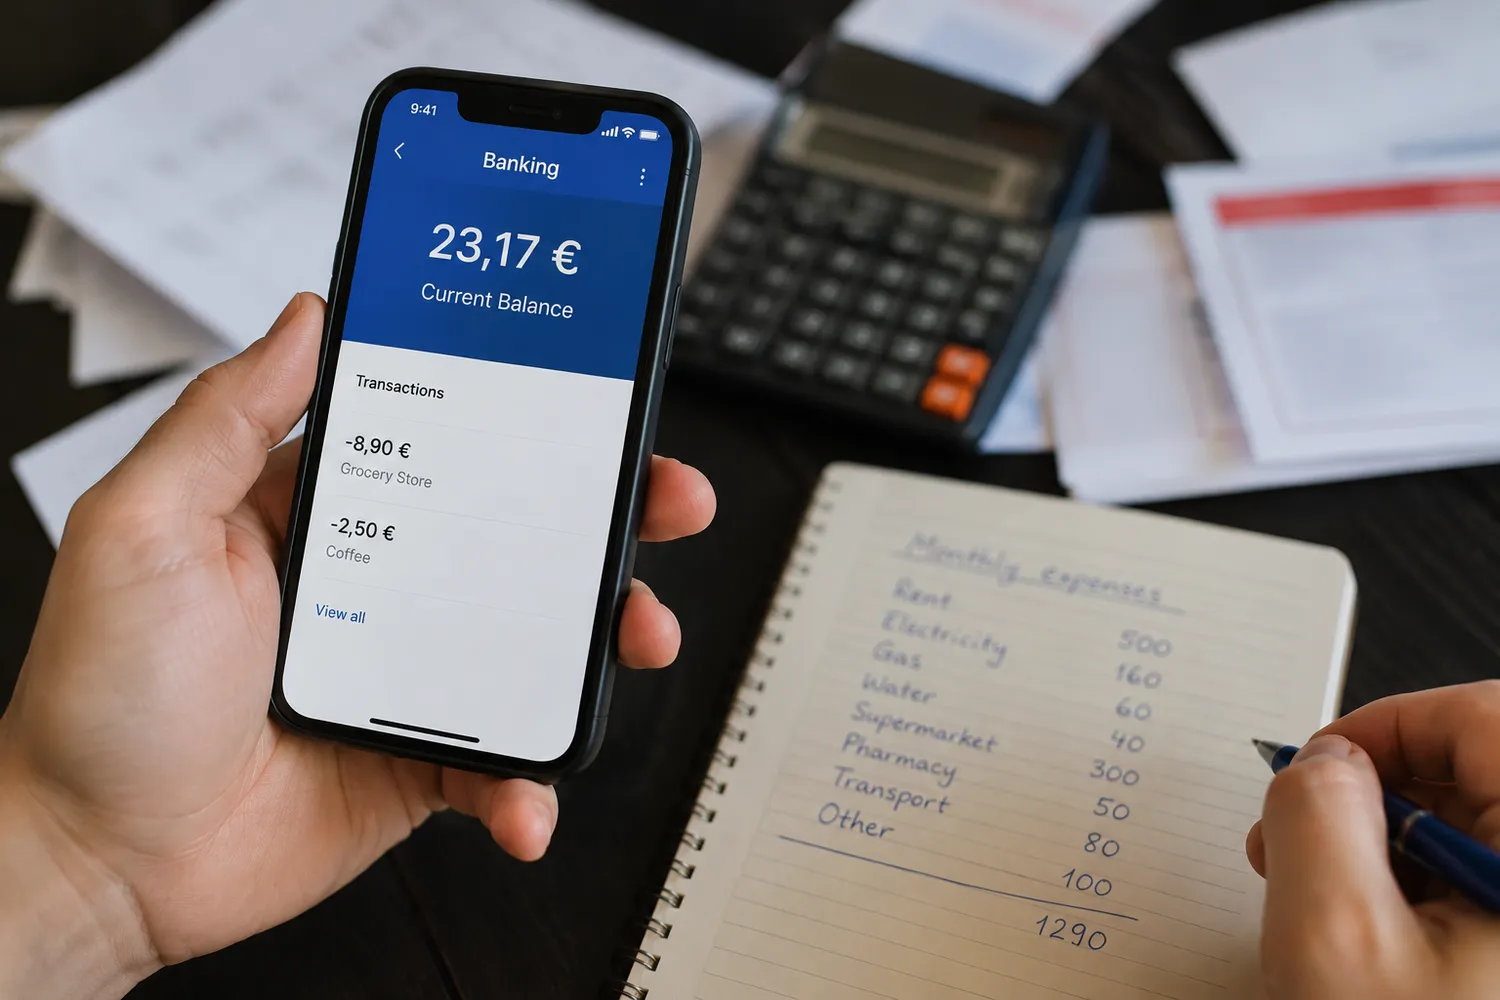
Pirmiausia verta susirašyti mėnesio išlaidas, kurių sustabdyti nepavyktų: būsto paskolą ar nuomą, komunalinius mokesčius, maistą, vaistus, transportą, draudimą, būtinus mokėjimus už vaikus. Iš jų ir susideda realus jūsų saugumo rezervas.
Jeigu būtinosios išlaidos per mėnesį sudaro, pavyzdžiui, 1000 eurų, trijų mėnesių pagalvė būtų 3000 eurų, o pusmečio – 6000 eurų. Nebūtina šios sumos surinkti iš karto: pradžioje kur kas svarbiau turėti bent tokį rezervą, kuris apsaugotų nuo skubaus skolinimosi dėl vienos sąskaitos.
Kada užtenka trijų mėnesių, o kada geriau siekti šešių
Trijų mėnesių būtinųjų išlaidų rezervas gali būti pakankamas žmogui, kuris turi stabilų darbą, reguliarias pajamas ir galėtų gana greitai rasti kitą darbą. Jis taip pat labiau tinka šeimai, kurioje pajamas gauna du žmonės ir jų finansai nėra visiškai priklausomi nuo vieno atlyginimo.
Šešių mėnesių ar didesnė pagalvė suteikia daugiau saugumo savarankiškai dirbantiems, sezoninių darbų žmonėms, vienam vaiką auginančiam tėvui ar šeimai, kurioje didelė dalis išlaidų laikosi ant vieno žmogaus pečių. Didesnio rezervo gali reikėti ir tuomet, kai turite būsto paskolą, brangiau prižiūrimą automobilį ar nuolatinių sveikatos išlaidų.
Čia nėra vienos visiems teisingos sumos. Tikslas paprastas: netekus pajamų ar susidūrus su rimtesne būtina išlaida nereikėtų rinktis tarp sąskaitų apmokėjimo ir naujos paskolos.
Ką laikyti tikrai nenumatytu atveju
Finansinė pagalvė skirta ne bet kokiam neplanuotam norui, o situacijai, kuri paliečia saugumą, sveikatą, darbą ar būtiną kasdienybę. Iš jos gali tekti padengti skubų automobilio remontą, sugedusį šaldytuvą, neatidėliotiną gydymą, būsto gedimą ar laiką tarp dviejų darbų.
Tuo metu išpardavimas, kelionė, baldų atnaujinimas ar dovana, kurios neįtraukėte į biudžetą, nėra priežastis ardyti rezervą. Jei pagalvė nuolat naudojama smulkesniems pirkiniams, ji nebeatliks savo paskirties tada, kai jos prireiks iš tikrųjų.
Kaip pradėti, jei laisvų pinigų beveik nėra
Žmogų dažnai sustabdo mintis, kad kelių mėnesių išlaidų suma atrodo nepasiekiama. Tačiau finansinė ramybė neprasideda nuo idealios sumos – ji prasideda nuo atskiros sąskaitos ir įpročio į ją pervesti pinigus iškart gavus pajamas.
- Nusistatykite pirmą mažą tikslą – rezervą vienai netikėtai sąskaitai ar kelioms būtinoms savaitėms.
- Laikykite šiuos pinigus atskiroje, lengvai pasiekiamoje taupomojoje sąskaitoje.
- Automatinį pervedimą planuokite atlyginimo dieną, o ne iš to, kas galbūt liks mėnesio pabaigoje.
- Gavę papildomų pajamų, bent dalį jų skirkite rezervui, o ne iškart didinkite kasdienes išlaidas.
- Jei pagalvę panaudojote, jos atkūrimą įtraukite į artimiausių mėnesių biudžetą.
Rezervas neturi būti investuotas ten, kur pinigų negalėtumėte greitai pasiimti arba kur jų vertė gali smarkiai svyruoti būtent tuo metu, kai jų prireiks. Finansinės pagalvės paskirtis – ne uždirbti kuo daugiau, o būti pasiekiamai tada, kai namuose ar gyvenime nutinka nenumatyta problema.
Trijų–šešių mėnesių būtinųjų išlaidų tikslas gali atrodyti didelis, tačiau jis susideda iš mažų reguliarių pervedimų. Net kuklus rezervas suteikia pasirinkimą spręsti problemą ramiau, o ne skubiai skolintis brangiausiu momentu.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos


Ieškote daugiau?