Perveda atlyginimą, bet mėnesio pabaigoje piniginė vėl tuščia: 5 įpročiai, padedantys susigrąžinti pinigų kontrolę
Norint nustoti gyventi nuo algos iki algos, verta pradėti nuo penkių dalykų: reguliariai peržiūrėti sąskaitą, iš anksto paskirstyti pajamas, nebūtiniems pirkiniams taikyti 48 valandų pauzę, atsisakyti varžymosi su kitais ir sumažinti pirkti skatinančio turinio kiekį. Šie įpročiai gali padėti pastebėti išlaidas, kurios iki šiol praslysdavo pro akis. Tačiau jei atlyginimo neužtenka būstui, maistui ir kitoms būtinosioms reikmėms, vien smulkių pirkinių atsisakymas problemos neišspręs.
Savo patirtimi pasidalijusi „TikTok“ kūrėja Georgia May pasakojo anksčiau vengdavusi tikrinti sąskaitą ir taupydavusi tik tai, kas likdavo mėnesio pabaigoje. Apie jos pakeistus įpročius rašęs leidinys „Bored Panda“ išskyrė ir kitą svarbią aplinkybę: nuolaidos bei kitų žmonių gyvenimo stebėjimas jai tapdavo priežastimi išleisti daugiau, nei norėjo.
Šiuos principus galima pritaikyti ir kasdieniam šeimos biudžetui Lietuvoje. Tam nebūtina mokama programėlė – pradžiai užtenka banko išrašo ir paprasto užrašų lapo.
1. Sąskaitą tikrinkite nustatytu laiku, o ne tada, kai kortelė nebeveikia
Kai pinigų mažėja, banko programėlę kartais norisi atidaryti kuo rečiau. Tačiau nematomas likutis nepadidėja, o nerimas dėl jo gali tik augti. Georgia May pasakojo šį įprotį pakeitusi nuolatiniu savo išlaidų stebėjimu.
Praktiškas pradinis žingsnis – pasirinkti vieną savaitės dieną ir skirti dešimt minučių sąskaitai. Peržiūrėkite ne tik likutį, bet ir mokėjimus: kiek išėjo maistui, transportui, prenumeratoms, užsakymams į namus ir neplanuotiems pirkiniams.
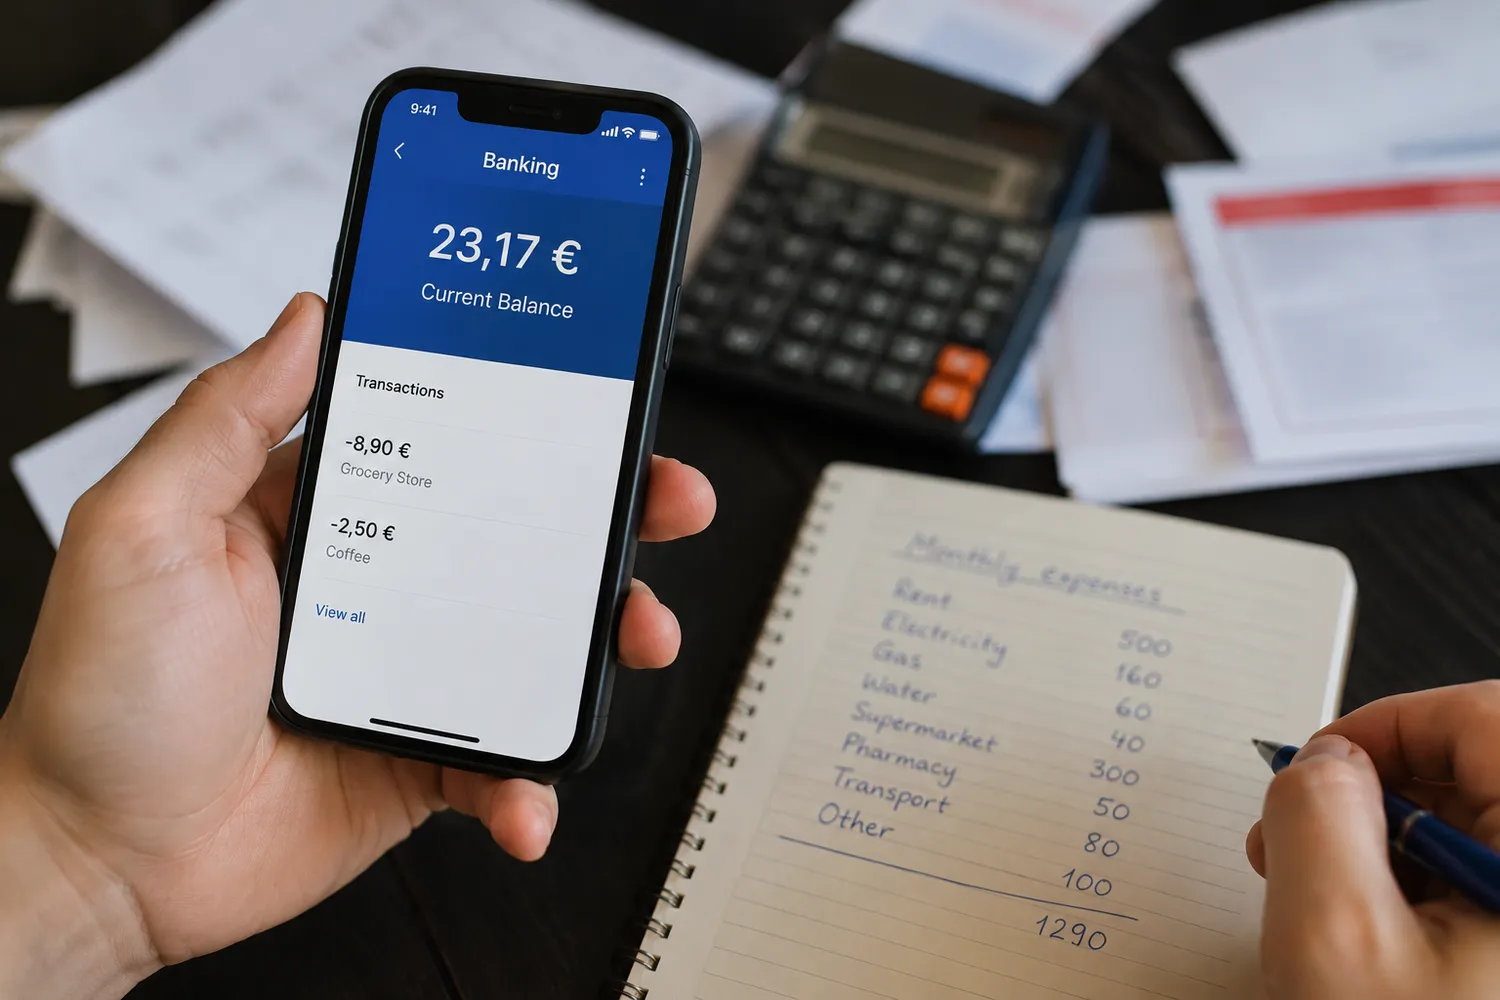
Sąskaitos likutis dar neparodo, kiek galite laisvai išleisti. Pavyzdžiui, jei joje yra 320 eurų, bet dar laukia 180 eurų sąskaitų, iki kitos algos disponuojate 140 eurų. Šį skirtumą verta užsirašyti aiškiai, kad sprendimų nepriimtumėte žiūrėdami vien į didesnį skaičių.
Peržiūra neturėtų virsti savęs barimu. Jos tikslas – pastebėti pasikartojimus ir pasirinkti vieną dalyką, kurį kitą savaitę darysite kitaip.
2. Taupymą įtraukite į planą, užuot laukę mėnesio likučio
Principas „atidėsiu, jei kas nors liks“ dažnai neveikia todėl, kad likučiui vis atsiranda paskirtis. Georgia May pasirinko kitą tvarką: gavusi pajamas pirmiausia paskirsto dalį pinigų ateičiai, o kasdienėms reikmėms naudoja suplanuotą sumą.
Pradėkite nuo realaus biudžeto. Surašykite būtinus mokėjimus ir numatomas kasdienes išlaidas, tada įvertinkite, kokią sumą galite atidėti nesiskolindami maistui ar sąskaitoms. Tai gali būti ir 10 ar 20 eurų – pradžioje svarbus įgyvendinamas įprotis.
Jei kiekvieną mėnesį pavyktų atidėti po 20 eurų ir jų nepanaudoti, per metus susidarytų 240 eurų. Tai skaičiavimo pavyzdys, o ne pažadas, kad kiekvieno biudžete tokia suma būtinai atsiras.
Patogu pinigus laikyti atskiroje sąskaitoje, kurios nenaudojate kasdieniams pirkiniams. Jei nustatote automatinį pervedimą, pasirinkite tinkamą dieną ir periodiškai patikrinkite, ar suma vis dar atitinka jūsų galimybes. Taupymo planas turi prisitaikyti prie pasikeitusių pajamų.
3. Nuolaidai atsakykite 48 valandų pauze
Didelis procentas etiketėje lengvai užgožia klausimą, ar daikto apskritai reikėjo. Už 30 eurų įsigytas nereikalingas pirkinys vis tiek yra 30 eurų išlaida, net jei anksčiau jis kainavo dvigubai daugiau.
Georgia May pasakojo pradėjusi norimus daiktus užsirašyti ir prieš pirkdama palaukti dvi dienas. Šią taisyklę verta taikyti nebūtiniems pirkiniams: drabužiui, namų puošmenai ar dar vienam virtuvės prietaisui. Būtinų vaistų ar sugedusio kasdien reikalingo daikto pakeitimo atidėlioti vien dėl taisyklės nereikia.
Užrašuose pasižymėkite prekės pavadinimą, kainą ir priežastį, kodėl jos norite. Po 48 valandų patikrinkite, ar noras išliko ir ar pirkinys telpa į biudžetą. Kartais paaiškės, kad namuose jau turite panašų daiktą arba jo norėjosi tik pavargus po sunkios dienos.
Jeigu per laukimo laiką akcija baigėsi, tai savaime nėra praradimas. Pirmiausia svarbu, ar pirkinys buvo reikalingas, o tik tada – kokia nuolaida jam siūlyta.
4. Savo išlaidas derinkite prie savo pajamų
Draugų kelionės, kolegos automobilis ar pažįstamų remontas gali sukurti jausmą, kad ir jums metas sau leisti daugiau. Tačiau iš išorės nematyti jų pajamų, įsipareigojimų ar kitų finansinių aplinkybių.
Georgia May teigė, kad nustojusi lygintis pajuto mažesnį spaudimą išlaidauti. Šį pokytį galima pradėti nuo konkrečių situacijų. Jei pasiūlytas savaitgalis per brangus, pasakykite tai prieš rezervuojant. Jei bendra dovana viršija jūsų galimybes, pasiūlykite kitą sumą.
Padeda iš anksto nusistatyta riba. Pavyzdžiui, šventėms ar laisvalaikiui suplanuotą sumą lengviau apginti, kai ji jau įrašyta biudžete. Tuomet nereikia kiekvieną kartą spręsti iš naujo, kiek galite išleisti vien tam, kad nepasijustumėte nepatogiai.
5. Sumažinkite progų pirkti iš įpročio
Socialiniuose tinkluose poilsis greitai gali virsti apsipirkimu. Vienas vaizdo įrašas parodo gražiai sutvarkytą virtuvę, kitas – drabužį, trečias pasiūlo nuolaidos kodą. Net neieškodami prekės staiga turite visą norų sąrašą.
Peržiūrėkite, kokios paskyros dažniausiai paskatina atsidaryti parduotuvę. Jas galima nutildyti, atsisakyti reklaminių laiškų ar išjungti prekybos programėlių pranešimus. Taip sumažinsite situacijų, kai sprendimą pirkti tenka priimti spontaniškai.
Smulkias išlaidas vertinkite pagal dažnumą. Pavyzdžiui, neplanuotas 7 eurų pirkinys keturis kartus per savaitę per keturias savaites sudaro 112 eurų. Tai nereiškia, kad reikia atsisakyti kiekvieno malonumo – svarbu žinoti, kuriuos pasirenkate sąmoningai.
Nuo ko pradėti gavus kitą algą?
Pirmam mėnesiui pasirinkite nedidelį planą: užsirašykite būtinus mokėjimus, numatykite įmanomą atidėti sumą ir nusistatykite vieną savaitinę sąskaitos peržiūrą. Nebūtiniems pirkiniams sukurkite atskirą sąrašą su data.
Jei suskaičiavus paaiškės, kad būtinosios išlaidos jau viršija pajamas, pažymėkite būtent šį trūkumą. Tuomet dėmesio reikia didžiausiems įsipareigojimams ir pajamų galimybėms, o ne kaltės jausmui dėl vieno kavos puodelio. Po mėnesio palyginkite užrašus su tikrais mokėjimais ir kitą planą sudarykite pagal juos.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos

Ieškote daugiau?