Pensija sąskaitoje – 500 eurų, o jos vertė lieka tik 392: kas lauktų, jei išmokos neaugtų, o kainos kiltų po 5 proc. penkerius metus?

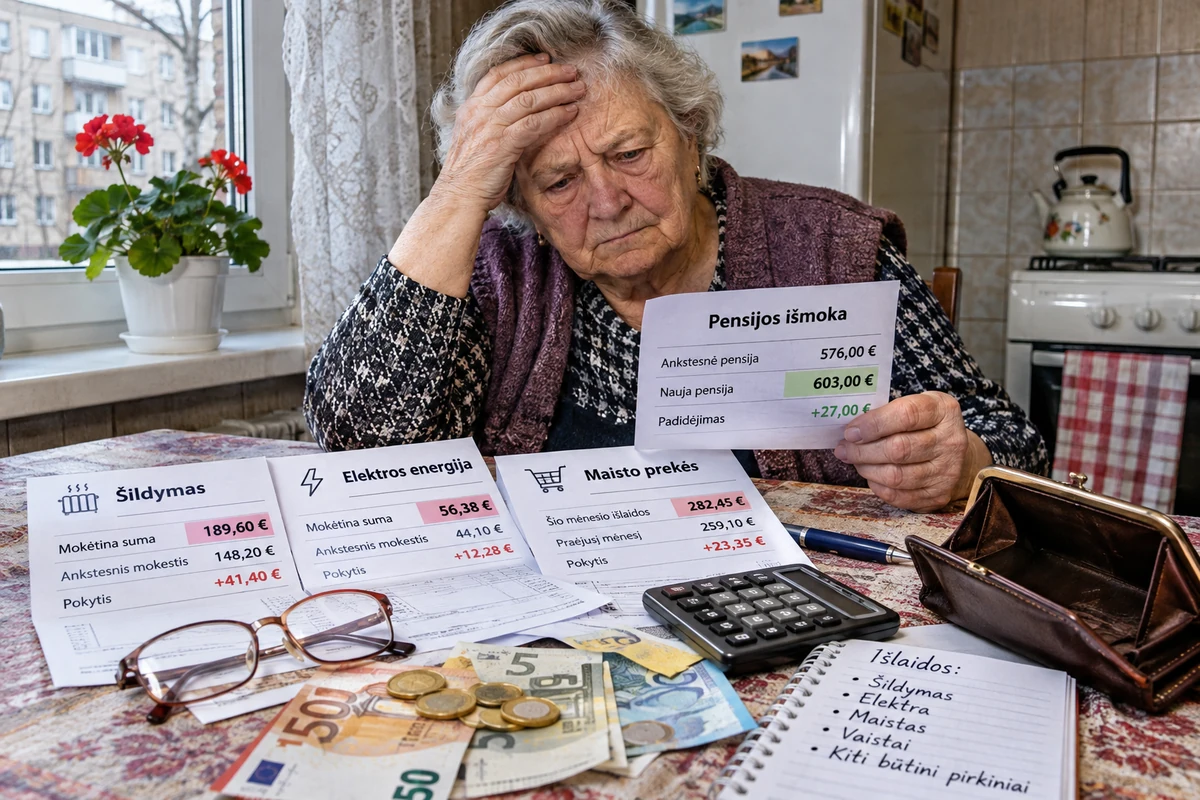
Pensijos pavedimas ateina laiku, suma nesumažėjusi nė centu, tačiau parduotuvėje už ją telpa vis mažiau. Būtent taip gali atrodyti pajamų mažėjimas, kuriam nereikia oficialaus sprendimo karpyti pensijas. Pakanka, kad jos kurį laiką neaugtų, o maistas, paslaugos ir sąskaitos brangtų toliau. Skaičiavimas negailestingas: jeigu 500 eurų pensija penkerius metus nesikeistų, o kainos kasmet didėtų po 5 proc., jos perkamoji galia liktų tokia, kokią šiandien suteikia maždaug 392 eurai.
Tai nėra paskelbtas pensijų įšaldymo planas ar būsimos infliacijos prognozė. Tai sąlyginis scenarijus, parodantis, kas nutiktų ilgesniam laikui sustojus pajamų augimui. Jis svarbus po diskusijų apie galimą pensijų ir socialinių išmokų indeksavimo tvarkos keitimą: pasiūlymo atsisakyta, tačiau pats klausimas palietė jautriausią vietą – kiek patikimos yra žmogaus pajamos senatvėje.
Žmogui, kuris kiekvieną mėnesį skaičiuoja, ar užteks vaistinei ir šildymui, žodis „indeksavimas“ gali skambėti biurokratiškai. Tačiau už jo slypi labai konkretūs pirkiniai. Tai papildoma galimybė nusipirkti vaisių, susimokėti už odontologo paslaugą ar neatsisakyti kelionės pas anūkus. O praleistas padidinimas mažame biudžete gali reikšti, kad vieno iš šių dalykų teks atsisakyti.
Kas dabar numatyta ir kodėl negalima vidurkio pažadėti kiekvienam
Siūlymas pereiti prie nekasmetinio indeksavimo netapo priimtu sprendimu. Lapkričio 11 dieną klausimas išimtas iš Vyriausybės darbotvarkės, o premjeras pareiškė, kad pensijų indeksavimo peržiūros neplanuojama. Todėl šiandien nėra pagrindo skelbti, jog kitąmet pensijų didinimas atšauktas.
Priešingai – 2027 metų biudžeto projekte numatytas augimas. Socialinės apsaugos ir darbo ministerijos skelbiamais duomenimis, vidutinė senatvės pensija turėtų padidėti maždaug 78 eurais, iki 825 eurų. Turintiesiems būtinąjį stažą vidutinė pensija turėtų augti apie 88 eurus, iki 895 eurų. Tai atitinkamai maždaug 10,4 ir 10,9 proc. vidutinių dydžių augimas, o kiekvieno gavėjo pokytis bus individualus.
Čia slypi skirtumas, kurį lengva praleisti skaitant didelius skaičius antraštėse. 825 eurų vidutinė pensija nereiškia, kad kiekvienam senjorui bus pervedami 825 eurai. Žmogus, kurio pensija gerokai mažesnė, negali pagal šį vidurkį planuoti savo sąskaitų. Jo pajamos priklauso nuo individualiai apskaičiuotos pensijos ir jos dalių.
Dabartinis indeksavimo mechanizmas taip pat nėra tiesiog kasmetinis kainų augimo kompensavimas. Įstatyme indeksavimo koeficiento skaičiavimas susietas su septynerių metų darbo užmokesčio fondo augimo tempais: vertinami treji ankstesni metai, skaičiavimo metai ir trejų būsimų metų prognozės. Todėl pensijų didėjimo procentas nebūtinai sutampa su infliacija.
500 eurų lieka sąskaitoje, bet jų vertė tirpsta
Kad būtų aišku, kuo pavojingas ilgas pajamų sustojimas, paimkime paprastą pavyzdį. Žmogus gauna 500 eurų pensiją. Ji nesikeičia, o bendras kainų lygis kasmet pakyla po 5 procentus. Po metų sąskaitoje vis dar bus tie patys 500 eurų, tačiau už juos bus galima įsigyti tiek, kiek iki pabrangimo buvo galima už maždaug 476 eurus.
Po trejų metų skirtumas jau gerokai didesnis: 500 eurų perkamoji galia atitiktų maždaug 432 dabartinius eurus. Po penkerių – apie 392 eurus. Pinigai nebūtų nurašyti iš sąskaitos. Tiesiog už juos būtų galima mažiau nusipirkti.
Toliau – keli tokio paties sąlyginio scenarijaus pavyzdžiai. Visais atvejais daroma prielaida, kad pensija nesikeičia, o kainos kasmet auga po 5 procentus.
| Nekintanti mėnesio pensija | Perkamoji galia po metų, dabartiniais eurais | Po trejų metų | Po penkerių metų |
|---|---|---|---|
| 500 Eur | 476,19 Eur | 431,92 Eur | 391,76 Eur |
| 650 Eur | 619,05 Eur | 561,49 Eur | 509,29 Eur |
| 825 Eur | 785,71 Eur | 712,67 Eur | 646,41 Eur |
Skaičiuojama pensiją dalijant iš sukaupto kainų augimo: pavyzdžiui, 500 ÷ 1,05⁵ = 391,76 euro. Tai palyginimas su šiandienos kainomis, o ne būsima pavedimo suma.
Net ir nuosaikesnis brangimas per ilgesnį laiką padaro savo. Jei kainos kasmet augtų po 3 proc., nekeičiamos 500 eurų pensijos perkamoji galia po penkerių metų būtų maždaug 431 euras. Taigi problema atsirastų ir be staigaus kainų šuolio – užtektų kelerius metus trunkančio, iš pirmo žvilgsnio nedidelio brangimo.
Kai mėnesio pabaigai lieka 20 eurų, net mažas pabrangimas tampa krize
Įsivaizduokime vieną gyvenantį žmogų, kurio mėnesio pensija – 500 eurų. Tai iliustracinis biudžetas, o ne statistinis visų senjorų išlaidų vidurkis. Maistui jis skiria 220 eurų, būstui ir komunalinėms paslaugoms – 140 eurų, vaistams ir sveikatos reikmėms – 55 eurus, ryšiui bei transportui – 35 eurus, higienai ir buities prekėms – dar 30 eurų.
Iš viso – 480 eurų. Lieka 20 eurų drabužiams, netikėtam gedimui, dovanai ar kitai išlaidai, kuri tą mėnesį nebuvo suplanuota. Tokiame biudžete nauji batai jau nėra paprastas pirkinys. Jiems reikia taupyti arba mažinti ką nors kita.
Jei tas pats išlaidų krepšelis pabrangtų 5 proc., jis kainuotų 504 eurus. Ankstesnio 20 eurų likučio neliktų – atsirastų 4 eurų trūkumas. Jei toks brangimas tęstųsi trejus metus, tam pačiam krepšeliui reikėtų beveik 556 eurų. Su nekintančia 500 eurų pensija kas mėnesį trūktų maždaug 56 eurų.
Tuomet pasirinkimai tampa skaudžiai konkretūs. Mažinti maisto krepšelį? Atidėti pirkinį? Prašyti vaikų? Ieškoti papildomos paramos? Žmogus gali labai atsakingai tvarkyti pinigus, bet vien taupumu nepadengs skirtumo, kai įprastos išlaidos viršija pajamas.
Realiame gyvenime visos kainos neauga vienodai. Vienam žmogui didžiausią išlaidų dalį sudaro būstas, kitam – sveikatos reikmės. Todėl bendras infliacijos rodiklis nepasako, kiek tiksliai pabrango konkretaus senjoro gyvenimas. Jo asmeninis būtiniausių išlaidų krepšelis gali keistis kitaip.
Praleistas padidinimas gali vytis ir vėlesniais metais
Dar viena mažiau pastebima rizika – mažesnė suma, nuo kurios skaičiuojamas kitas padidinimas. Jei vienais metais pensija nepadidinama, o vėliau augimas grįžta be papildomo kompensavimo, žmogus gali atsilikti ir toliau.
Palyginkime du sąlyginius variantus. Pradinė pensija abiem atvejais – 500 eurų. Pirmuoju ji kasmet didinama po 5 procentus. Antruoju pirmaisiais metais nedidinama, o nuo antrųjų kasmet auga po tuos pačius 5 procentus.
| Metai | Didinama kasmet po 5 proc. | Pirmas didinimas praleistas | Mėnesio skirtumas |
|---|---|---|---|
| Pirmi | 525,00 Eur | 500,00 Eur | 25,00 Eur |
| Antri | 551,25 Eur | 525,00 Eur | 26,25 Eur |
| Treti | 578,81 Eur | 551,25 Eur | 27,56 Eur |
| Ketvirti | 607,75 Eur | 578,81 Eur | 28,94 Eur |
| Penkti | 638,14 Eur | 607,75 Eur | 30,39 Eur |
Jei kiekvienas dydis būtų mokamas visus atitinkamus metus, per penkerius metus antruoju atveju žmogus iš viso gautų apie 1 658 eurais mažiau. Tai nominalių išmokų skirtumas, neįtraukiant infliacijos.
Šis pavyzdys neatkuria jokios paskelbtos reformos – konkreti nauja formulė nebuvo priimta. Jis parodo principą: vienas praleistas augimas nebūtinai lieka vienų metų problema. Jei vėliau skirtumas nekompensuojamas, mažesnė atskaitos suma keliauja kartu su žmogumi.
Todėl pažadas „padidinsime vėliau“ turėtų turėti ir kitą paaiškinimą: ar bus atkurtas atsilikęs dydis, ar kompensuotos per laukimo laikotarpį negautos pajamos? Tai du skirtingi dalykai. Net vieną dieną pasivijus išmokos dydį, ankstesnių metų sąskaitos jau būna apmokėtos iš mažesnių pajamų.
Vėlesnis pakėlimas gali atrodyti dosnus, nors tik pasivytų kainas
Procentai kaupiasi. Jei kainos trejus metus augtų po 5 proc., bendras pabrangimas sudarytų ne 15, o maždaug 15,76 procento. Kad nekeičiama 500 eurų pensija po tokio laikotarpio vėl leistų įpirkti pradinį prekių ir paslaugų krepšelį, ją reikėtų pakelti iki maždaug 579 eurų.
Toks beveik 79 eurų padidinimas skambėtų įspūdingai. Tačiau šiame scenarijuje jis tik atkurtų buvusią perkamąją galią. Geresnio gyvenimo, palyginti su laikotarpio pradžia, dar nesuteiktų. O už ankstesnius trejus metus patirtas išlaidas papildomai neatsiskaitytų.
Tai nereiškia, kad kiekvienas pensijų didėjimas yra suvalgomas kainų. Jei pajamos auga sparčiau už žmogaus išlaidas, jo padėtis gerėja. Pavyzdžiui, 2027 metams ministerija kartu su numatomu vidutinių pensijų augimu skelbia 3,3 proc. vidutinės metinės infliacijos prognozę. Jei šios prielaidos pasitvirtintų, vidutinės pensijos augimas kainų didėjimą viršytų. Tai prognozė, o ne kiekvieno namų ūkio rezultato garantija.
Pensininkui svarbi galimybė planuoti kitą mėnesį nesibaiminant, kad jau dabar vos pakankamos pajamos vis ilgesniam laikui liks nepakitusios. Kai santaupų beveik nėra, laukimas kainuoja: vieną mėnesį atidedamas pirkinys, kitą – vizitas, trečią jau tenka prašyti pagalbos.
Todėl kalbant apie pensijų ateitį neužtenka pasakyti, kad jų niekas nemažins. Reikia atsakyti, ar už jas žmogus galės nusipirkti tiek pat, ar daugiau. Nes banko išraše likę tie patys 500 eurų dar nereiškia, kad liko tas pats gyvenimas.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos


Ieškote daugiau?