Seimas skaičiuoti nemoka: didesnis mokestis nuo litro dar nereiškia daugiau pinigų Lietuvai

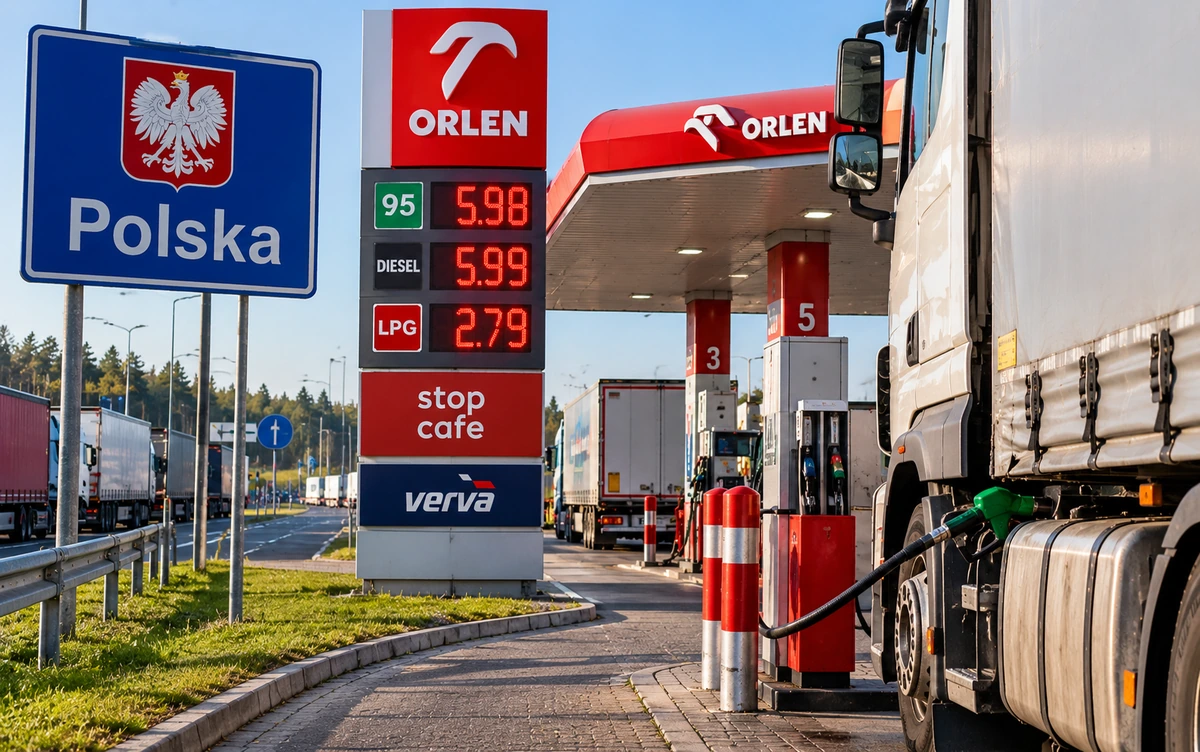
Pakelti mokestį nuo litro lengva. Gerokai sunkiau suskaičiuoti, kiek litrų po tokio sprendimo Lietuvoje apskritai nebebus parduota. Būtent čia prasideda klausimas Seimui: ar siekiame surinkti daugiau pinigų, ar tik nustatyti didesnius mokesčius? Tai nėra tas pats.
Degalų pirkėjas neprivalo prisitaikyti prie valstybės biudžeto lūkesčių. Jis gali pakeisti savo elgesį. Pasienio gyventojas gali nuvažiuoti apsipirkti į kaimyninę šalį. Tarptautinis vežėjas gali suplanuoti, kad vairuotojas baką pripildytų prieš įvažiuodamas į Lietuvą arba jau ją pravažiavęs. Mokesčio tarifas lieka mūsų teisės aktuose, o pirkimas įvyksta kitur.
Todėl mūsų vertinimas griežtas: jeigu Seimas skaičiuoja tik didesnes pajamas iš kiekvieno parduoto litro, bet neįvertina prarandamų pardavimų, jis skaičiuoti nemoka. Bent jau taip, kaip reikia skaičiuoti priimant sprendimus, kuriuos savo piniginėmis apmoka gyventojai ir verslas.
Biudžetui reikia tikrų pajamų. Didesnis tarifas savaime jų negarantuoja.
Paimkime paprastą, aiškiai hipotetinį scenarijų. Tarkime, sumažinus mokestinę naštą ir galutinę dyzelino kainą, Lietuvoje kasdien papildomai degalų įsipiltų 1 000 vilkikų. Kiekvienas jų vidutiniškai nusipirktų po 500 litrų.
Skaičiavimas nesudėtingas:
- 1 000 vilkikų × 500 litrų = 500 000 papildomai parduotų litrų per dieną.
- 500 000 litrų × 365 dienos = 182,5 mln. litrų per metus.
- Jei valstybei iš šių pardavimų vidutiniškai liktų po 40 centų mokesčių už litrą, susidarytų 73 mln. eurų metinių pajamų.
Tai nėra prognozė ar pažadas, kad sumažinus mokesčius rytoj prie degalinių išsirikiuotų papildomas tūkstantis vilkikų. Tai scenarijus, parodantis, kodėl parduotas kiekis biudžetui yra toks pat svarbus kaip mokestis nuo vieno litro.
Ar papildomai sustotų 200, 500, ar 1 000 vilkikų, turi parodyti duomenys: kainų skirtumai, tranzito srautai, vežėjų pirkimo įpročiai, degalinių pajėgumai ir konkurentų pasiūlymai. Būtent tokio skaičiavimo ir turime reikalauti iš politikų.
Tačiau sąžininga kritika negali pati daryti tos klaidos, dėl kurios kritikuoja Seimą. Šie 73 mln. eurų būtų pajamos iš papildomų pardavimų, o ne automatiškai tiek pat padidėjęs biudžetas.
Sumažinus mokestį, mažiau būtų surenkama ir iš degalų, kuriuos pirkėjai Lietuvoje būtų nusipirkę bet kuriuo atveju. Pavyzdžiui, kiekvienas 10 centų sumažinimas nuo 100 mln. jau parduodamų litrų reikštų 10 mln. eurų mažesnes tiesiogines pajamas. Šį praradimą reikėtų palyginti su papildomų pardavimų nauda.
Čia ir yra tikrasis politiko darbas: pateikti visą sąskaitą. Kiek netenkame sumažinę tarifą? Kiek susigrąžiname padidinę pardavimus? Kokia nauda verslui ir gyventojams? Kuriuo atveju bendras rezultatas Lietuvai geresnis?
Yra ir dar viena svarbi detalė. Vežėjas degalų kainą vertina kitaip negu eilinis vairuotojas. Jei įmonė turi teisę susigrąžinti pirkimo PVM, jai svarbi kaina, įvertinus tą grąžinimą. Todėl vien mažesnis PVM degalinės švieslentėje dar nereiškia tokio pat sutaupymo tarptautiniam vežėjui. Skaičiuojant būtina įvertinti PVM atskaitą ar grąžinimą ir jų sąlygas.
Kitaip tariant, reikia profesionalaus modelio. Tačiau modelio sudėtingumas negali tapti patogiu pasiteisinimu visada rinktis tą patį kelią – didinti mokestį ir tikėtis, kad pirkėjas niekur nedings.
Lietuva nėra uždara rinka. Tai turėtų būti pirmoji tokio skaičiavimo eilutė.
Be to, sustojęs vairuotojas gali palikti pinigų ne vien už degalus. Maistas, kava, mokama stovėjimo aikštelė, dušas ar remonto paslaugos yra papildoma apyvarta čia veikiančiam verslui. Ne kiekvienas sustojimas reiškia visus šiuos pirkinius, tačiau apsimesti, kad jų reikšmė lygi nuliui, būtų taip pat klaidinga.
Žinoma, apyvartos negalima tiesiog prilyginti biudžeto pajamoms. Verslas patiria sąnaudų, o papildomos darbo vietos neatsiranda nuo kiekvieno parduoto kavos puodelio. Vis dėlto daugiau pirkėjų suteikia daugiau galimybių uždirbti, investuoti ir išlaikyti paslaugas. Tai yra ekonominė nauda, kurią verta vertinti kartu su tiesioginiais degalų mokesčiais.
Pigesni degalai būtų svarbūs ir Lietuvos įmonėms. Vežėjams, ūkininkams, statybininkams bei gamintojams mažesnės kuro sąnaudos reikštų mažesnį spaudimą jų veiklai. Tačiau būtų nesąžininga žadėti, kad kiekvienas sutaupytas centas iškart sumažins kainas parduotuvėse. Tam svarbi konkurencija, sutartys ir pačių įmonių sprendimai.
Todėl mažinant mokesčius būtina stebėti ir rezultatą: kiek sumažėjo galutinė kaina, kiek padidėjo pardavimai, kam iš tikrųjų atiteko nauda.
Lygiai taip pat pagrįsta klausti apie energetikos įmonių pelningumą. Jei siūloma papildomai apmokestinti viršpelnį, pirmiausia reikia parodyti, kur jis susidarė, kaip apskaičiuojamas ir kodėl laikomas išskirtiniu. Vien žodis „viršpelnis“ biudžeto nepripildo. Tačiau vairuotojo piniginė irgi neturi būti laikoma patogiausiu atsakymu į kiekvieną pajamų trūkumą.
Geriau gauti 40 centų nuo papildomo litro, parduoto Lietuvoje, negu tikėtis 80 centų nuo litro, kurį žmogus nusipirko užsienyje. Ši mintis nepakeičia viso ekonominio skaičiavimo, bet labai aiškiai parodo, ko jame negalima pamiršti.
Seimui turime kelti paprastą reikalavimą: prieš didindami mokestį parodykite, kaip keisis ne tik tarifas, bet ir pirkėjų elgesys. Pateikite alternatyvas ir paaiškinkite, kodėl pasirinktas sprendimas Lietuvai naudingesnis.
Nes mokėti padauginti tarifą iš vakarykščių pardavimų dar nereiškia mokėti skaičiuoti rytojaus biudžetą.
Įvertinkite šį straipsnį:
Kraunami duomenys...
Daugiau kaipkada.lt straipsnių Google paieškoje
Pažymėkite mus kaip pageidaujamą šaltinį – Google dažniau rodys mūsų patarimus ir naujienas skiltyje „Populiariausios naujienos“.
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos



Ieškote daugiau?