KASKO per metus pabrango nuo 380 iki 610 eurų, nors neturėjau nė vieno įvykio: labiausiai supykdė atsakymas telefonu
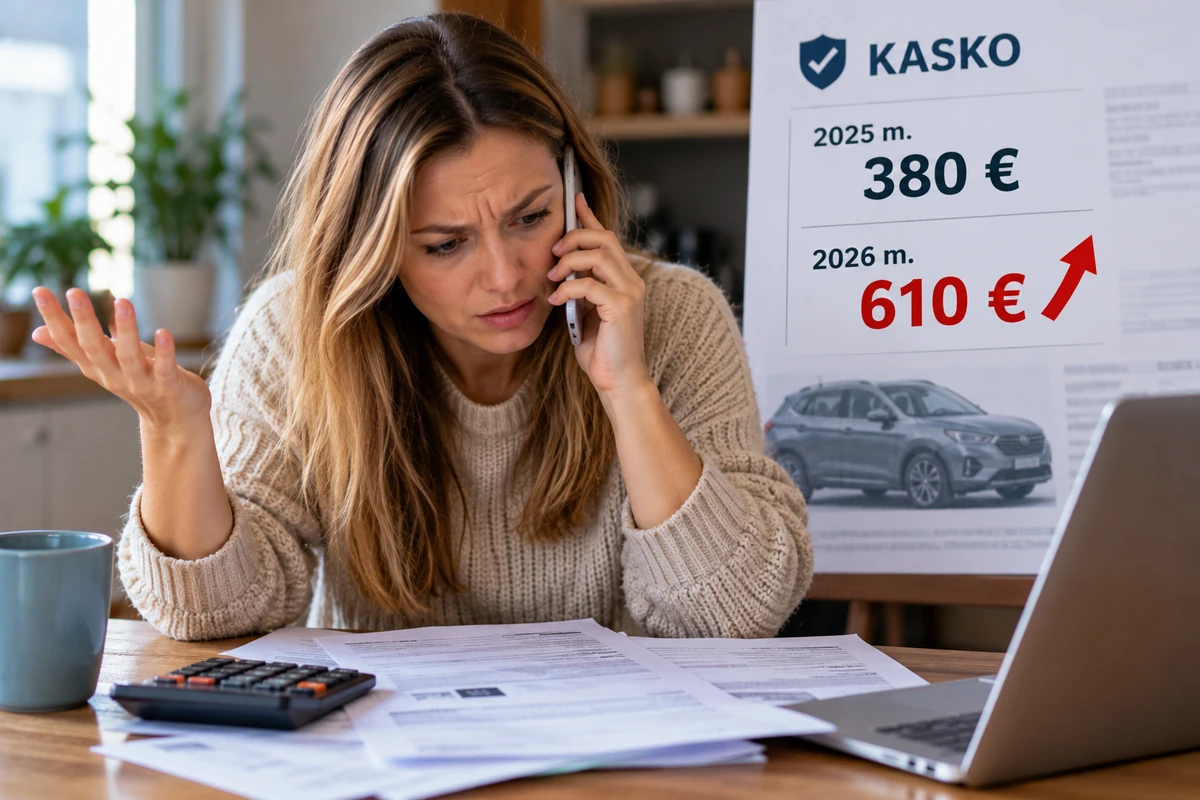
Laišką dėl KASKO pratęsimo atsidariau stovėdama parduotuvės aikštelėje. Ekrane pamačiau 610 eurų ir pirmiausia pagalvojau, kad čia pasiūlymas dvejiems metams. Pernai mokėjau 380. Per metus nieko neapgadinau, niekam nepranešiau apie žalą, net stiklo neteko keisti. Paskambinau tikėdamasi, kad įsivėlė klaida. Po pokalbio jau ieškojau pernykštės sutarties ir kitų draudikų kontaktų.
Mano automobilis nebuvo nei naujas, nei prabangus. Ketverių metų nedidelis krosoveris, kuriuo Klaipėdoje važinėjau į darbą, veždavau dukrą į treniruotes ir savaitgaliais aplankydavau mamą. Pirkdama jį buvau atsidėjusi pinigų draudimui, padangoms, aptarnavimui. Mėgstu išlaidas susiplanuoti, nes netikėti keli šimtai eurų mūsų šeimos biudžete tikrai pasijunta.
Pranešime buvo parašyta, kada baigiasi draudimas ir kaip patogiai galiu jį pratęsti. Viskas atrodė paprasta: paspaudi, sumoki, važiuoji toliau. Tik suma buvo kita. Kol grįžau namo, jau buvau mintyse suskaičiavusi tuos papildomus 230 eurų ir prisiminusi, kam juos planavau išleisti.
Tikėjausi, kad užteks pasakyti: per metus nieko nenutiko
Kitą rytą paskambinau draudimo pasiūlyme nurodytu numeriu. Dar prieš sujungiant susidėliojau argumentus: automobilį vairavau aš, naudojimo paskirtis nepasikeitė, žalų nebuvo. Atrodė, pasakysiu šiuos dalykus, konsultantė kažką patikrins ir paaiškės, kodėl gavau netinkamą pasiūlymą.
Tačiau ji patvirtino, kad kaina teisinga. Paaiškino, kad pasikeitė bendrovės kainodara, vertinamos remonto išlaidos ir kitos aplinkybės. Klausydama dar bandžiau išlikti dalykiška. Supratau, kad detalės ir darbai gali brangti. Vis dėlto nuo 380 iki 610 eurų buvo daugiau nei simbolinis pokytis. Mano pasiūlymas pabrango maždaug 61 procentu.
Paklausiau, ar mano metai be įvykių apskritai ką nors reiškia. Konsultantė pasakė, kad žalų istorija vertinama, bet ji nėra vienintelis kainą lemiantis dalykas. Tada paklausiau, ar galima peržiūrėti pasiūlymą.
Atsakymas buvo trumpas:
– Tai šiuo metu jums pateikta pratęsimo kaina. Jei ji netinka, galite rinktis kitą draudiką.
Ji nepakėlė balso. Galbūt tiesiog pasakė, kokias turiu galimybes. Tačiau mane tas sakinys įsiutino. Buvau paskambinusi suprasti, kas pasikeitė, o pasijutau taip, lyg trukdyčiau dėl visiškai savaime suprantamo dalyko.
Supykau ir dėl savo įpročio viską pratęsti
Padėjusi telefoną atsidariau pernykštę sutartį. Sumokėta suma tikrai buvo 380 eurų. Patikrinau datą, automobilio duomenis, mokėjimo dokumentą. Paskui atsiverčiau naują pasiūlymą ir kurį laiką tiesiog žiūrėjau į abu langus kompiuterio ekrane.
Vyrui vakare papasakojau visą pokalbį. Jis paklausė, kiek kainuoja kitur. Turėjau pripažinti, kad nežinau. Iki tol buvau įsitikinusi, jog kalbu apie kainos klaidą, todėl kitų pasiūlymų net neieškojau. Tas jo klausimas nemaloniai pataikė: pastaruosius kelerius metus draudimą pratęsdavau beveik automatiškai.
Anksčiau suma keisdavosi nedaug. Gaudavau laišką, patikrindavau numerį, pasirenkamą mokėjimo būdą ir sumokėdavau. Patogumą buvau pradėjusi laikyti pakankama priežastimi likti. Neturėjau jokių įrodymų, kad bendrovė tuo naudojasi, bet puikiai žinojau, jog pati nustojau lyginti.
Tą vakarą nusprendžiau neskambinti dar kartą vien tam, kad pasakyčiau, kaip pykstu. Užsirašiau sutarties pabaigos datą ir išsiunčiau užklausas kitur. Norėjau pamatyti, ar 610 eurų iš tiesų yra suma, nuo kurios dabar teks pradėti planuoti.
Pigiausias pasiūlymas iš pradžių atrodė kaip pergalė
Pirmasis gautas pasiūlymas buvo maždaug 420 eurų. Perskaičiusi kainą net nusišypsojau: štai, vadinasi, galima. Jau ruošiausi vyrui siųsti ekrano nuotrauką, kai atsiverčiau sąlygas ir pamačiau didesnę išskaitą. Kelios kitos man svarbios apsaugos taip pat skyrėsi.
Tuomet supratau, kaip lengva iš vienos klaidos peršokti į kitą. Iš pradžių buvau pasirengusi pratęsti draudimą iš įpročio, o dabar norėjau kuo greičiau pasirinkti mažesnį skaičių, kad tik įrodyčiau savo tiesą. Mažesnė įmoka dar nereiškė tokio paties pasiūlymo.
Susidariau paprastą lentelę. Joje pasižymėjau metinę kainą, išskaitas, stiklų apsaugą, remonto sąlygas, pagalbą kelyje ir pakaitinio automobilio galimybę. Ne visas formuluotes supratau iš pirmo karto, todėl skambinau ir klausiau konkrečiai, ką jos reikštų mano atveju.
Tai užtruko du vakarus. Vienas pasiūlymas atkrito dėl sąlygų, kitas buvo beveik toks pat brangus kaip pradinis. Galiausiai liko maždaug 470 eurų kainuojantis variantas, kurio sąlygos atitiko tai, ko ieškojau. Jis vis tiek buvo brangesnis už pernykštį draudimą, tačiau skirtumas nuo 610 eurų man buvo reikšmingas.
Kitą kartą laišką atsidarysiu gerokai anksčiau
Prieš pasirinkdama parašiau ankstesnei bendrovei ir paprašiau dar kartą peržiūrėti kainą. Pridėjau, kad turiu kitą pasiūlymą ir lyginu sąlygas. Gavau atsakymą su šiek tiek mažesne įmoka, tačiau ji vis tiek man netiko. Šįkart jau galėjau apsispręsti ramiai.
Draudimą pakeičiau. Patikrinau, kada baigiasi senoji sutartis ir kada prasideda naujoji, išsisaugojau dokumentus. Sumokėjusi nejaučiau tokio triumfo, kokį buvau įsivaizdavusi po pirmojo pokalbio. Tiesiog palengvėjo, kad nepalikau sprendimo paskutinei dienai ir pasirinkau suprasdama, už ką moku.
Metai be įvykių negarantuoja, kad kita įmoka liks tokia pati. Tai dabar suprantu geriau. Tačiau man vis dar nepatinka, kai didelis pabrangimas pateikiamas kaip patogus formalumas, kurį tereikia patvirtinti.
Telefone jau turiu priminimą kitam rudeniui. Jis nustatytas likus mėnesiui iki draudimo pabaigos, o šalia parašiau tris žodžius: „Palyginti kainą ir sąlygas.“ Tuos du vakarus šiemet mieliau būčiau praleidusi kitaip. Bet už 140 eurų skirtumą buvo verta prisėsti prie dokumentų.
Šią istoriją redakcijai atsiuntė kaipkada.lt skaitytojas. Siekiant apsaugoti privatumą, vardai ir kai kurios detalės gali būti pakeisti. Atsiųskite savo istoriją el. paštu redakcija@kaipkada.lt
Komentarai
Būkite pirmas, kuris pakomentuos
Daugiau šia tema
Visos temos naujienos
Ieškote daugiau?